Evolução do Sistema Financeiro de Janeiro a Dezembro de 2004
APRESENTAÇÃO
I - A ESTRUTURA DO SISTEMA FINANCEIRO NACIONAL E AS OCORRÊNCIAS DO ANO DE 2004
A - Evolução da estrutura do SFN
B -Distribuição geográfica das instituições do SFN
C -Instituições financeiras brasileiras no exterior
II - DINÂMICA ESTRUTURAL DO SISTEMA FINANCEIRO NACIONAL
B -Principais forças determinantes da dinâmica do SFN
C -O ambiente concorrencial no SFN
D -O crescimento orgânico do SFN
E -Distribuição regional dos recursos do SFN
III -O COMPORTAMENTO DO SEGMENTO BANCÁRIO
IV - O SETOR DE MICROFINANÇAS
Democratização do acesso aos serviços financeiros
A - Sociedades de crédito ao microempreendedor
3. Entidades integrantes do segmento cooperativista de crédito
APÊNDICE
APRESENTAÇÃO
Em 18 de novembro de 2004 a Organização das Nações Unidas, cumprindo decisão da Assembléia Geral de 1998, declarou 2005 o Ano Internacional do Microcrédito, em reconhecimento pela importância desse segmento financeiro no provimento de recursos a populações de baixa renda em vários países do mundo.
Esse é um dos motivos pelos quais o Relatório Anual de Evolução do Sistema Financeiro Nacional de 2004 continua a manter o segmento de microfinanças em destaque. A outra razão é que permanecem as expectativas quanto ao impacto das medidas adotadas pelo Governo Federal e pelo Banco Central do Brasil com vistas a estimular o desenvolvimento desse segmento do sistema financeiro.
Nesse contexto, ressalte-se as medidas adotadas por meio da Lei 10.735, de 11 de setembro de 2003, que instituiu a obrigatoriedade de direcionamento, pelas instituições financeiras, de 2% de seus depósitos à vista para aplicação em operações de microfinanças nas condições que especifica, regulamentadas pelas Resoluções 3.109, de 24 de julho de 2003, 3.212, de 30 de junho de 2004, e 3.229, de 26 de agosto de 2004, e posteriormente ampliada pela Medida Provisória 226, de 29 de novembro de 2004, atualmente contida na Lei 11.110, de 25 de abril de 2005, que instituiu o Programa Nacional de Microcrédito Produtivo Orientado (PNMPO).
Paralelamente, nos demais segmentos do Sistema Financeiro Nacional (SFN), as estratégias adotadas por diversos conglomerados financeiros, em particular pelo estrato dos bancos que atuam com carteira comercial, no sentido de alavancar posições nos nichos de mercado de concessão de crédito, tanto pessoal como de financiamento ao consumo, revelaram-se extremamente criativas. Várias instituições atuaram de forma bastante agressiva na disputa por fatias significativas da demanda por crédito, em particular por meio dos chamados empréstimos em consignação, bem como na concorrência pela oferta de financiamento ao consumo, em que se destacaram as associações com redes de lojas varejistas.
Enfim, em 2004, o SFN não sofreu impactos capazes de alterar a sua estrutura e tampouco a sua trajetória de crescimento. Nesse sentido, a movimentação das instituições que integram os diversos segmentos que o compõem foi evidenciadora do seu elevado grau de vitalidade e solidez, em que a disputa pelos mercados se faz presente com observância de adequados padrões de concorrência.
I - A ESTRUTURA DO SISTEMA FINANCEIRO NACIONAL E AS OCORRÊNCIAS DO ANO DE 2004
A - Evolução da estrutura do SFN
Os eventos ocorridos no transcurso de 2004 não produziram efeitos capazes de impor profundas alterações na estrutura do SFN nesse período. A dinâmica mais significativa verificada no sistema no período originou-se, na verdade, da ampliação das alternativas de concessão de crédito no sistema financeiro em fins de 2003, quando regulamentado o crédito consignado, objeto de análise detalhada no tópico II. Dessa forma, as ocorrências de 2004 – autorizações e cancelamento de autorizações para o funcionamento de novas instituições, transferências de controle societário; aquisições entre instituições, incorporações (em grande parte decorrentes da absorção de instituições adquiridas em anos anteriores), abertura de novas dependências para o atendimento ao público, entre outros – podem ser explicadas pela dinâmica natural do sistema, configurando simples movimento vegetativo.
Pode-se afirmar, nesse sentido, que o sistema financeiro ainda se encontra em processo de consolidação das grandes modificações experimentadas em anos recentes, decorrentes da reestruturação das instituições em virtude das mudanças ocorridas na economia brasileira no final dos anos 90 e início do novo século. Portanto, assiste-se ainda ao aprofundamento da segmentação das instituições de grande porte, mediante a organização em uma mesma sociedade de diversos segmentos especializados segundo os nichos de mercado em que atua – o banco dentro do banco –, inclusive com a absorção de instituições adquiridas em anos anteriores; o fortalecimento das instituições de médio e pequeno porte nos seus respectivos nichos de atuação – varejo ou atacado; e, sobretudo, a assimilação dos impactos produzidos na estrutura das instituições provenientes de mudanças societárias, crescimento de escala oriundo de aquisições, crescimento orgânico decorrente de expansão de carteiras operacionais – no caso de bancos múltiplos – ou de rede de dependências; e até mesmo adaptação a mudanças regulamentares introduzidas nos processos de autorização para funcionamento.
O Anexo 1 relaciona os eventos verificados em 2004. Dentre as ocorrências envolvendo os vários segmentos do SFN, merecem destaque aquelas que incidiram sobre os segmentos bancário e de cooperativas de crédito.
No caso do primeiro, os eventos que apresentaram maior relevância em 2004 foram as transferências de controle societário – ou simplesmente aquisições de controle –, a instalação de novas agências e a contratação de correspondentes no País. Em relação às transferências de controle societário, as mais importantes envolveram a aquisição do Banco do Estado do Maranhão S.A. pelo Banco Bradesco S.A. - dentro do programa de privatização -, do Banco BNL do Brasil S.A. pelo Unibanco - União de Bancos Brasileiros S.A. e das instituições do conglomerado Banco Sudameris Brasil S.A. pelo Banco ABN Amro Real S.A. Essas operações também foram analisadas sob o aspecto de concentração no sistema financeiro, quando se concluiu que não acarretavam prejuízos para a concorrência entre as instituições financeiras.
Quanto à ampliação da rede de agências, foi expressivo o número de novas dependências desse tipo autorizadas a funcionar em 2004. O segmento bancário foi o que mais se destacou. De um total de 2.107 agências autorizadas a funcionar no período, 2.096 foram agências bancárias. Nesse período também foram autorizados 6.752 correspondentes no País - incisos I e II da Resolução 3.156, de 17 de dezembro de 2003 -, desconsideradas as contratações de correspondentes que independem de autorização do Banco Central, o que demonstra a importância que essa modalidade de atendimento à população adquiriu nos últimos anos. Todavia, embora o crescimento da rede de correspondentes venha se processando em ritmo maior que o de agências, tratam-se de modalidades de atendimento com características estruturais distintas, o que permite afirmar que não são excludentes.
No caso das cooperativas de crédito, esse segmento foi o que apresentou maior dinâmica vegetativa, com grande número de instituições autorizadas a funcionar, canceladas, incorporadas ou liquidadas. Merece destaque o significativo número de novas cooperativas de crédito autorizadas a funcionar. Entretanto, o maior número daquelas que tiveram cancelada a autorização para funcionar fez com que o quantitativo dessas instituições decrescesse de 1.447 para 1.436, entre 2003 e 2004. Note-se que as alterações introduzidas pelas Resoluções 3.058, de 20 dezembro de 2002, 3.106, de 25 de junho de 2003, e 3.140, de 27 de novembro de 2003, no marco regulatório aplicável ao funcionamento das cooperativas de crédito ainda não produziram todos os efeitos potencialmente esperados. Esses normativos criaram novos tipos de instituições no segmento cooperativista de crédito - de microempreendedores, de micro e pequenos empresários, de grandes empresários e de livre admissão de associados - atendendo reivindicações do setor, ao tempo em que impôs maior rigor no processo de autorização. Nesse sentido, a expectativa é de uma crescente demanda por autorizações para novos empreendimentos nos próximos anos.
Em síntese, o movimento vegetativo ocorrido em 2004 não acarretou alteração importante no quantitativo das instituições que integram o SFN. Os diversos segmentos apresentaram movimentação bastante discreta nos seus quantitativos, conforme se pode observar no quadro 1.
B - Distribuição geográfica das instituições do SFN
A distribuição geográfica das instituições do SFN, excluindo as administradoras de consórcio, reflete a concentração das atividades econômicas do País. Assim, a Região Sudeste, com 59% das instituições, manteve o status de centro financeiro do País, seguida das regiões Sul e Nordeste, com 20% e 10%, respectivamente. Por unidades da federação, as maiores concentrações verificam-se em São Paulo (32%), Minas Gerais (15%), Rio de Janeiro (10%) e Rio Grande do Sul (8%). A distribuição se mantém basicamente a mesma do ano anterior com um pequeno crescimento relativo do Sul em relação ao Sudeste de 1%.
Dentre os eventos recentes, que marcaram a evolução do SFN, assume relevância o processo de privatização dos bancos públicos estaduais como iniciativa que poderia afetar a distribuição geográfica das instituições financeiras, aumentando a concentração. Isso porque, durante muito tempo, especulou-se sobre o excessivo número de agências dos bancos públicos do Norte e Nordeste. Afirmava-se que parte da rede de agências dessas instituições era desnecessária, não justificando seu custo. Nesse sentido, o processo de privatização trazia certo receio de que o fechamento de agências naquelas regiões poderia acentuar a concentração no Sul e Sudeste em relação ao que já se verificava.
Ocorre, no entanto, que, com a passagem dos bancos públicos estaduais para o controle privado, não se verificou significativa redução na rede de agências no Norte e Nordeste. Particularmente durante o ano de 2004, as alterações nos quantitativos das instituições, tanto em relação aos seus tipos como às suas áreas de atuação, não se refletiram em mudanças na sua distribuição no território nacional, como demonstrado no quadro 3.
Exemplifica esse fato a privatização do Banco do Estado do Maranhão em 2004. Com efeito, não se verificou nenhuma alteração significativa na distribuição geográfica das agências daquele estado, ocorrendo, na verdade, pequena redução no número de agências, de 247 para 245, e nenhuma alteração no número de municípios que possuem apenas uma agência. De onde se conclui que, até o momento, a privatização não implicou desassistência.
O quadro 3 evidencia, ainda, que, em 2004 a Região Sudeste também apresentou a maior concentração no setor de microfinanças, considerando cooperativas de crédito e sociedades de crédito ao microempreendedor (SCM), com 52% dessas instituições. Vale destacar, por oportuno, o desempenho da Região Sul, com o surgimento de 12 novas cooperativas de crédito, representando crescimento da ordem de 3,5% no ano. A redução no número de cooperativas e de sociedades de crédito ao microempreendedor reflete o ajuste por que passa esse setor. Naquele ano, o Rio Grande do Sul foi novamente o destaque com aumento de 12 cooperativas de crédito e uma SCM, refletindo a tradição desse estado no segmento.
Os dados sobre o
crescimento do setor cooperativista de crédito no Sul e Sudeste corroboram a
análise realizada no trabalho “Democratização do Crédito no Brasil” (www.bcb.gov.br Sistema Financeiro Nacional Microfinanças), no sítio do
Banco Central na internet. Com efeito, afirma o referido relatório, com base em
pesquisa da Organização Internacional do Trabalho e em informações do IBGE, que
das 14 milhões de pequenas unidades produtivas, potenciais demandantes de
microcrédito, a grande parte se concentra no Sudeste e Sul do Brasil, com o
Estado de São Paulo respondendo por um terço da procura. Adicionando-se os
demais Estados da Região Sudeste do País chega-se a mais da metade (56%). Se
considerarmos também os 19% da demanda previsível na Região Sul, chegaremos a
praticamente 2/3 da demanda.
As prováveis causas da concentração regional e do sucesso das cooperativas de crédito no Sudeste não são apenas de natureza econômica mas também de natureza social. Por tratar-se de sociedade de pessoas, a qualificação dos associados tem se revelado importante para o desenvolvimento institucional da cooperativa de crédito. Isso explicaria o motivo pelo qual o cooperativismo se desenvolve em regiões em que é elevado, em termos relativos, o acesso à educação e à informação. A participação responsável e cotidiana do associado é importante fator de sucesso do cooperativismo.
C - Instituições financeiras brasileiras no exterior
A quantidade de agências de instituições financeiras brasileiras no exterior aumentou de 80 em 2003 para 83 em 2004. Nos meses de abril, junho, julho e setembro ocorreram alterações no quantitativo daquele tipo de dependência com a transferência da agência de Cayman do Banco BCN S.A para o Banco Alvorada S.A (no âmbito do Conglomerado Bradesco), o encerramento de uma agência do Banco Dibens S.A. e outra do Banco Cacique S.A. Em contrapartida, houve a concessão de autorização para instalação de seis agências do Banco do Brasil S.A em Portugal, sendo 3 em Lisboa e 1 nas cidades de Cascais, Almada e Porto. No final do ano, 27 instituições financeiras nacionais mantinham 83 agências instaladas no exterior, com expressiva participação do Banco do Brasil S.A. que mantinha 43, ou seja, 51,8% do total de agências no exterior, como evidenciado no quadro 4.
Em relação aos escritórios de representação, no 1º semestre de 2004, precisamente no mês de junho, registrou-se o cancelamento de uma unidade, pelo encerramento da atividade de representação do Banco Sudameris S.A. em Tóquio e foi concedida autorização para instalação de um escritório de representação do Banco Votorantim S.A. em Nova Iorque. No 2º semestre daquele ano foram cancelados dois escritórios de representação do Banco do Brasil S.A. em Chicago e em Los Angeles, sendo concedida autorização para instalação de uma unidade do Itaú-BBA S.A. em Xangai, China.
No final de 2004, em função das ocorrências citadas acima, apenas 7 instituições financeiras apresentavam escritórios de representação em 14 cidades no exterior, de acordo com os quadros 4 e 5.
Em dezembro de 2003, a quantidade de instituições financeiras com participações societárias em instituições financeiras ou assemelhadas, bem como em instituições não financeiras no exterior, era de 144, diminuindo para 139 instituições em dezembro de 2004. Entre as principais alterações destaca-se a exclusão da participação do Dresdner Bank Brasil S.A. Banco Múltiplo no capital do Dresdner Brasil Participações e Serviços Overseas Ltda., sediada na Ilha da Madeira, Portugal, e a exclusão da participação do BB Banco de Investimento S.A. na Maxblue Americas Holdings, S.A., sediada em Madri, Espanha, em face da operação de permuta das ações da participada realizada entre o BB e o Deutsche Bank A.G., da Alemanha.
D - Capital estrangeiro no SFN
O ano de 2004 não apresenta mudanças significativas na presença do capital estrangeiro no SFN. A presença de bancos com controle estrangeiro no País, ao longo do ano de 2004, decresceu de 53 para 49 instituições (quadro 13), em razão das transferências de controle: do Banco AGF S.A. para o Banco Itaú S.A. e do Banco BNL do Brasil S.A. para o União de Bancos Brasileiros S.A Unibanco (Anexo 1 TC); bem como pela saída do SFN do Banco Sterling S.A., com 29,9% de capital holandês, e do Banco Unión Brasil S.A., com 99,9% de capital venezuelano, ambos transformados em instituições não financeiras (Anexo 1 MOS).
A despeito do decréscimo em 7,5% do quantitativo das instituições bancárias com controle estrangeiro em 2004, a participação desse estrato nas principais rubricas do Cosif apresentou recuperação, ante aquela verificada nos anos de 2002 e 2003 (quadros 15, 16 e 17). Contudo, a saída das quatro instituições bancárias com controle estrangeiro acima citadas refletiu-se em leve decréscimo na participação desse estrato no Patrimônio Líquido do segmento bancário (quadro 14), o que pode ser cotejado, inclusive, com o decréscimo da participação dos bancos com controle estrangeiro na captação externa do segmento bancário (quadro 29).
Paralelamente, o conjunto dos bancos com participação estrangeira apresentou, em 2004, forte crescimento, tanto na sua participação no total do patrimônio líquido, quanto no total da captação externa do segmento bancário (quadro 29).
A distribuição, por país de origem, dos investimentos estrangeiros no Brasil registra em 2004 a presença, pela ordem de ativos totais, de instituições bancárias dos Países Baixos (27,77%), da Espanha (26,67%), dos EUA (21,05%) e do Reino Unido (13,19%) – quadro 27 – que, se comparado a 2003 – quadro 27 / Dez-2003 – , revela uma distribuição bastante semelhante, com pequenas alterações, o que indica tão-somente acomodação das respectivas participações relativas. Essa estabilidade na participação relativa dos países de origem dos investidores estrangeiros verificou-se em virtude de duas significativas operações que se realizaram entre conglomerados de mesma nacionalidade. As aquisições do Fleet Boston Financial Corporation pelo Bank of American Corporation, nos EUA, e a do Crédit Lyonnais pelo Crédit Acricole, na França, refletiram-se nos controles das subsidiárias brasileiras, sem no entanto interromper suas operações.
Tais movimentos de fusões e aquisições no exterior devem continuar ocorrendo e, nesse cenário, o mercado financeiro brasileiro, por sua rentabilidade aliada à estabilidade, mostra-se atraente aos investimentos estrangeiros. Mesmo assim, o ingresso de novas instituições estrangeiras no País, em 2004, se restringiu a permissões, mediante decreto presidencial, para instituições que ainda não foram autorizadas pelo Bacen: o Banco Carrefour S.A. (constituído pela BSF Holding) e a Garban Icap Brasil DTVM Ltda. (constituída pela Icap PLC), como se vê no Anexo 2. Paralelamente ao ingresso de novas instituições estrangeiras, a decisão estratégica de permanecer operando no Brasil requer investimentos que venham agregar escala, seja pela via do crescimento orgânico, seja pela aquisição de outras instituições, como por exemplo a compra do Banco Sudameris Brasil S.A. pelo Banco ABN Amro S.A. (Anexo 1 TC).
Um olhar em perspectiva sobre os últimos oito anos mostra que o quantitativo dos bancos com controle estrangeiro mais que dobrou, de 1996 até 2001, tendo se acomodado em torno de 50 instituições em 2004. Em contrapartida, nesse período todos os outros estratos tiveram significativas reduções, cujos quantitativos também se acomodaram a partir de 2001 (quadro 13). Apreciando-se a participação do estrato dos bancos com controle estrangeiro vis-à-vis o estrato dos bancos nacionais, públicos e privados em conjunto, essa acomodação no quantitativo a partir de 2001 também resultou em estabilização na sua participação no Patrimônio Líquido do segmento bancário como um todo (quadro 29). A perda de participação dos bancos com controle estrangeiro verificada nas rubricas de Patrimônio Líquido e de Captação Externa, de 2001 a 2004, verificou-se em relação às instituições bancárias com participação estrangeira como reflexo da própria estratégia dos investidores estrangeiros, já mencionada anteriormente, de redirecionar sua presença no SFN por intermédio de participações societárias em instituições nacionais já consolidadas.
Podemos avaliar que a reestruturação do SFN promovida a partir da criação dos bancos múltiplos, em 1988, com o Plano de Estabilidade Financeira, em 1994 e, posteriormente, a partir de 1995, com a implementação de medidas que possibilitaram a investidores estrangeiros atuar ou ampliar sua participação no sistema financeiro no País, atraiu capitais externos que estimularam a concorrência, resultando em aumento da presença de instituições bancárias com controle estrangeiro e em crescimento de sua participação nas rubricas mais importantes do SFN até o ano de 2001 (quadros 14, 15, 16 e 17). Essa nova realidade induziu pronta resposta por parte das instituições nacionais, tanto públicas quanto privadas, no sentido de ajustar-se ao novo cenário competitivo, levando à reavaliação de estratégias com vistas a sustentar ganhos de escala que garantam rentabilidade em um ambiente de juros declinantes, cenário vislumbrado para o médio prazo por todos os participantes do segmento bancário.
II - DINÂMICA ESTRUTURAL DO SISTEMA FINANCEIRO NACIONAL
A - O cenário do SFN em 2004
A partir de dezembro de 2003, a ampliação das alternativas de concessão de crédito no sistema financeiro com a institucionalização do chamado crédito consignado implicou singular alteração nas estratégias de atuação das instituições financeiras que o integram, particularmente no segmento de varejo - tanto no estrato das instituições de grande porte, quanto nas pequenas e médias instituições -, repercutindo na sua estrutura e impondo importante dinâmica no seu processo de reorganização.
Essa ampliação foi implementada pela Lei 10.820, de 17 de dezembro de 2003, que estendeu a empregados regidos pela Consolidação das Leis do Trabalho (CLT), inclusive aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS), a contratação de empréstimos, financiamentos e operações de arrendamento mercantil junto a instituições do sistema financeiro habilitadas a realizá-las, mediante desconto em folha de pagamento e benefícios de aposentadoria e pensão do Regime Geral de Previdência Social.
As operações de crédito contratadas por meio desse instrumento, em virtude da garantia representada pelos rendimentos do trabalho ou de aposentadoria e pensão, passaram, desde logo, a constituir parcela significativa do volume de crédito deferido a pessoas físicas, uma vez que os recursos são disponibilizados a taxas de juros inferiores às praticadas em outras linhas de crédito. A demanda de pessoas físicas por crédito deslocou-se, então, das linhas tradicionais para o chamado empréstimo consignado, cujos recursos vêm sendo direcionados para a quitação de débitos contraídos em outras modalidades contratuais mais onerosas ou para o consumo.
Para um mercado de crédito cujas operações situam-se abaixo de 30% do Produto Interno Bruto, as perspectivas de expansão com essa nova modalidade abriram oportunidades de negócios, em especial no nicho de financiamento ao consumo. A partir desse cenário, configuraram-se movimentos peculiares no sistema financeiro. De um lado, as instituições financeiras de pequeno e médio portes, favorecidas pela sua estrutura ágil e atuação regionalizada, passaram a concentrar seus esforços nesse novo nicho, particularmente junto a órgãos públicos estaduais e municipais, expandindo rapidamente suas carteiras. Por outro, as instituições de varejo dos grandes conglomerados passaram a atuar em duas frentes: (i) na celebração de acordos operacionais com as instituições financeiras de pequeno e médio portes, objetivando adquirir suas carteiras de crédito consignado; e (ii) na associação com grandes lojas de redes do comércio varejista com a finalidade de financiar suas vendas, em processo de expansão beneficiadas principalmente pelo crédito consignado direcionado para o consumo.
Na primeira frente, os acordos operacionais firmados entre instituições de pequeno e médio portes e grandes conglomerados têm permitido que as primeiras otimizem sua capacidade de alavancagem, na medida em que a venda das carteiras desonera seus limites operacionais. Na segunda, as associações entre os grandes conglomerados e as lojas de rede têm se concretizado de duas formas: (i) simples contrato prevendo o financiamento de vendas diretamente pela instituição financeira contratante ou (ii) a constituição de instituição financeira específica para essa finalidade, cujo controle é compartilhado entre as partes - conglomerado e varejista. Em ambas as formas, a instituição financeira contratante adquire também a exclusividade na colocação de outros produtos financeiros junto à clientela da varejista.
B - Principais forças determinantes da dinâmica do SFN
Portanto, no segmento bancário de varejo, o crédito consignado representou a principal força mobilizadora do sistema financeiro em 2004, direcionando grande parte dos investimentos desse segmento, onde os agentes econômicos procuraram obter vantagens competitivas em relação aos seus concorrentes. As operações mais representativas desse movimento foram as associações entre Banco Itaú S.A. e Companhia Brasileira de Distribuição (Pão de Açúcar) e entre Banco Bradesco S.A. e Casas Bahia.
Entretanto, essas associações devem ser analisadas no contexto da dinâmica de mercado já delineada em anos anteriores. Na verdade, movimentação semelhante prenunciava a expansão do segmento de varejo do sistema financeiro na expectativa da retomada do crescimento econômico e da reativação do consumo propiciadas pela redução das taxas de juros no médio e longo prazos. Dentro desse cenário, operações similares também foram realizadas entre Unibanco - União de Bancos Brasileiros S.A. e Globex Utilidades S.A. (Ponto Frio), associando-se no controle do Banco Investcred S.A., e também com o grupo Magazine Luiza, associando-se na FMX S.A. Sociedade de Crédito, Financiamento e Investimento. Também com essa antevisão, o HSBC Bank Brasil S.A. Banco Múltiplo adquirira o Banco Lloyds TSB S.A. Banco Múltiplo, controlador da Losango Promotora de Vendas Ltda.
Embora o movimento das taxas de juros básicas da economia tenha revertido a sua trajetória de queda a partir de setembro de 2004, as reduções verificadas entre junho de 2003 e abril de 2004 propiciaram o oxigênio necessário para a expansão do consumo, sancionando os investimentos do sistema financeiro em estruturas voltadas para o suprimento de crédito. O advento do crédito consignado veio agregar-se a esse cenário, adicionando dinamismo importante ao processo de organização das instituições do segmento de varejo, representado por associações entre elas e agentes econômicos voltados para o consumo de bens e serviços.
Em relação aos demais segmentos do SFN, vale destacar a dinâmica subjacente ao setor microfinanceiro, em particular aquela que atinge as cooperativas de crédito. Após as mudanças introduzidas pelas Resoluções 3.058, de 20 de dezembro de 2002, 3.106, de 25 de junho de 2003, e 3.140, de 27 de novembro de 2003, que instituiu novos tipos de cooperativas de crédito - de microempreendedores e de micro e pequenos empresários, de empresários ligados a associações de classe e de livre admissão de associados -, cuja organização pressupõe o atendimento de requisitos diferenciados, um movimento peculiar pôde ser observado nesse segmento. Instituições que atuavam segundo o modelo tradicional, ou seja, com quadro de associados definido segundo atividade econômica ou profissão, passaram a pleitear sua transformação para os novos tipos instituídos pela nova regulamentação.
Esse movimento se manteve em 2004 e a expectativa é de que se intensifique nos próximos anos. Por outro lado, embora na constituição de novas cooperativas de crédito uma parcela dos empreendedores ainda opte pelos tipos previstos na antiga regulamentação, cujo modelo foi incorporado pelas novas normas, uma parcela importante já busca estruturar-se segundo o novo modelo.
C - O ambiente concorrencial no SFN
Como mencionado, a busca por vantagens competitivas, intensificada pela dinâmica induzida a partir da expansão do crédito, em particular aquele representado pelos empréstimos em consignação, norteou significativa parcela dos investimentos das instituições que atuam no segmento de varejo em seus processos de reorganização.
Da mesma forma, a expansão do consumo em 2004 intensificou o movimento de associação entre conglomerados do segmento de varejo e grandes lojas de rede. Esse movimento foi impulsionado por duas oportunidades de negócio altamente disputados no mercado. Por um lado, a possibilidade de exclusividade no financiamento das vendas das lojas associadas, incrementando as carteiras de crédito das instituições financeiras. Por outro, o acesso também exclusivo ao cadastro de clientes da loja associada, permitindo a colocação de produtos financeiros de acordo com o perfil do cliente.
Tais movimentos não foram isolados. Em 2004, a disputa pela clientela intensificou, simultaneamente, o processo de segmentação dos grandes conglomerados, o que também absorveu boa parte das suas energias e recursos de modo a dotar as instituições financeiras que os integram de instrumentos eficazes e competitivos de abordagem da clientela. Nesse sentido, ao lado das parcerias estabelecidas com grandes lojas varejistas, continuou assumindo relevância estratégica a assimilação das instituições adquiridas em anos anteriores, cujas compras se deram não só por razões de escala, mas também por questões de complementaridade e sinergia, cujos indicadores foram considerados à época fundamentais para alavancar a eficiência da adquirente na disputa pela clientela em mercados específicos.
Essa segmentação que, de modo geral, é similar em todos os conglomerados e estabelecida com base no perfil do cliente, mediante identificação, em primeiro lugar, de sua natureza - pessoa física ou jurídica -, nível de renda ou faturamento, atividade profissional ou ramo econômico, passou a ser implementada nos últimos anos de forma mais diferenciada de instituição para instituição, particularizando outros níveis de afinidade, principalmente no caso de pessoas físicas, tais como faixa etária, nível cultural, preferências de consumo, localização geográfica da residência. Isso ocorreu em face da necessidade de criar-se diferencial no tipo de relacionamento com o cliente, haja vista que os produtos financeiros não possuem diferenças significativas entre as instituições. Em vista disso, e face à elevada concorrência nesses segmentos, assume posições privilegiadas no mercado a instituição que melhor se adeqüe às exigências da clientela. A expectativa é que esse ambiente competitivo possa repercutir sobre as taxas praticadas no mercado de crédito.
Esse movimento, contudo, não implicou alterações estruturais no SFN. As operações de transferência de controle aprovadas em 2004 envolvendo o segmento bancário e reportadas no Anexo 1 já haviam produzido efeitos no mercado no ano anterior.
D - O crescimento orgânico do SFN
Entre 2003 e 2004, reduziu-se em 37 o quantitativo de instituições que atuam no SFN, conforme indicado no quadro 1. Como já analisado, essa movimentação não reflete qualquer mudança estrutural do sistema financeiro, podendo ser explicada pela sua dinâmica vegetativa, até porque o número de instituições nos últimos cinco anos oscilou em torno de 2.520 instituições - a redução ocorrida em 2004 levou o quantitativo de instituições praticamente para o mesmo existente em dezembro de 2000.
No segmento bancário, entretanto, essa redução (29 instituições) mostrou-se persistente no mesmo período, embora no contexto geral também não represente impacto na estrutura do sistema.
Não obstante o decréscimo de instituições no segmento bancário, cabe destacar o seu crescimento orgânico em 2004, representado pela expansão da rede de dependências. Entre 2003 e 2004 houve acréscimo de 1.451 novas dependências. Analisando os principais tipos de dependências, podemos verificar que em 2004 houve expansão do número de agências (431), retomando o crescimento interrompido em 2003, e diminuição do número de Postos de Atendimento Bancário (PAB), mantendo a tendência de redução desse tipo de dependência verificada nos últimos anos. Em relação aos Postos de Atendimento Eletrônico (PAE), mantém-se firme a trajetória de expansão desse tipo de dependência, tanto de redes individuais quanto associadas.
Em relação às redes associadas, essa tendência de crescimento evidencia o grande interesse do sistema financeiro pelas estruturas compartilhadas de atendimento, em virtude de suas vantagens comparativas em relação às redes individuais. O projeto de compartilhamento de redes entre o Banco do Brasil e a Caixa Econômica Federal tem sido observado com muita atenção e já se esboçam movimentos similares entre outras instituições do mercado.
E - Distribuição regional dos recursos do SFN
A distribuição dos recursos representados pelos depósitos e pelas operações de crédito das instituições financeiras bancárias pelas diversas regiões do País vem se mantendo relativamente estável ao longo dos últimos oito anos, como se pode observar no quadro 20. As variações ocorridas nesse período, embora indicando tendências de curto e médio prazos, não se confirmaram no longo prazo.
Se os depósitos e as operações de crédito do segmento bancário na Região Sudeste apresentaram movimentação inversa, desde 1997 - queda nos depósitos e elevação nas operações de crédito -, essa tendência reverte-se a partir de 2003. Na Região Centro-oeste, a tendência de elevação de depósitos verificada em anos anteriores esboça reversão a partir de 2004. Nas demais regiões, a movimentação desses itens apresentou características semelhantes.
Assim, esse quadro, que evidencia meras oscilações em torno de valores historicamente estratificados, passíveis de serem correlacionados ao próprio perfil econômico de cada região, dificilmente seria alterado por variáveis endógenas ao SFN.
III - O COMPORTAMENTO DO SEGMENTO BANCÁRIO
Os quadros 14, 15, 16 e 17 evidenciam as participações relativas dos diversos estratos do segmento bancário, classificados segundo o controle societário, no patrimônio líquido, nos ativos, nos depósitos e nas operações de crédito totais desse segmento do sistema financeiro. As informações contidas nesses quadros mostram tais participações em relação aos bancos públicos, incluídas as antigas caixas econômicas (mencionadas em virtude dos quadros compreenderem anos em que essas instituições ainda existiam), Banco do Brasil (BB) e Caixa Econômica Federal (CAIXA), de forma individualizada, e bancos privados, classificados em dois estratos - privados nacionais (incluídos os privados nacionais com participação minoritária estrangeira) e privados estrangeiros (incluídos os bancos com controle estrangeiro e as filiais de bancos estrangeiros).
O quadro 14 indica que os bancos públicos apresentaram entre 2003 e 2004 pequeno aumento na participação relativa no patrimônio líquido total desse segmento, passando de 4,3% para 4,7% em 2004.
A participação relativa do BB e da Caixa também sofreu pequeno aumento. Ressalte-se que a participação da Caixa no patrimônio líquido aumentou de 3,9%, em 2003, para 4,1%, em 2004, e o Banco do Brasil teve a sua participação aumentada de 8,3% para 8,7% no mesmo período. O desempenho favorável dessas duas instituições em relação à sua participação relativa do patrimônio líquido do segmento bancário pode ser explicado pela obtenção de lucros crescentes no período.
Entre 2003 e 2004, a participação relativa dos bancos privados nacionais no total do patrimônio líquido do segmento sofreu pequena redução, passando de 53,2% para 52,9%.
No tocante aos bancos com controle estrangeiro, o quadro 14 mostra que houve redução da sua participação no patrimônio líquido do segmento bancário, passando dos 28,1% registrados em 2003 para 27,1% em 2004. Mesmo com essa redução, destaca-se que os bancos estrangeiros, que optaram por continuar operando no Brasil, mostraram-se cada vez mais preparados para competir, tendo em vista que, como será apresentado adiante, em relação aos ativos, aos depósitos e às operações de crédito totais houve aumento de participação.
O quadro 15 retrata as participações relativas dos referidos estratos do segmento bancário no total dos ativos desse segmento. Nota-se que o estrato dos bancos públicos - excluídos o BB e a Caixa -, entre 2003 e 2004, teve a sua participação reduzida, passando de 5,8% para 5,5%.
Em relação ao BB e a Caixa, suas participações se comportaram de modo semelhante entre 2003 e 2004. O BB reduziu sua participação nos ativos totais do segmento bancário de 18,4% para 17,4%, enquanto a Caixa reduziu essa participação de 13% para 11,5% no mesmo período.
Em 2004, o estrato dos bancos privados nacionais apresentou pequeno aumento em sua participação nos ativos totais do segmento bancário de 40,8%, em 2003, para 41,7%. Nesse mesmo período, o estrato dos bancos com controle estrangeiro aumentou sua participação nesse agregado patrimonial de 20,7% para 22,4%. O melhor desempenho dos bancos com controle estrangeiro pelo critério de ativos totais indica que aqueles que permaneceram no mercado financeiro brasileiro prepararam-se para competir, implementando estratégias para atuar em novos nichos de mercado e aumentar a sua eficiência.
Em relação às participações relativas dos diversos estratos do segmento bancário nos depósitos totais desse segmento, como pode ser observado no quadro 16, os bancos públicos, excetuados o BB e a Caixa, tratados individualmente, reduziram a sua posição, passando de 7,3%, em 2003, para 6,6%, em 2004. O BB teve a sua participação nesse período, reduzida de 18,6% para 17,1%. A Caixa também teve a sua participação reduzida nesse item de 16,5%, em 2003, para 15,6%, em 2004, a despeito de manter a posição de maior captadora de depósitos de poupança do País.
Os bancos privados nacionais apresentaram crescimento em sua participação nos depósitos totais do segmento bancário, saindo de 38,2% em 2003 para 39,4% em 2004. Por sua vez, os bancos estrangeiros ou com controle estrangeiro aumentaram sua participação no total dos depósitos do segmento bancário brasileiro, de 17,6% para 19,9%, entre 2003 e 2004. Esse crescimento, conforme salientado anteriormente, pode ser explicado pela melhor adaptação das instituições estrangeiras às condições do mercado bancário brasileiro.
Quanto às operações de crédito do segmento bancário, cujas posições relativas dos diversos estratos desse segmento são apresentadas no quadro 17, os bancos públicos, excluídos o BB e a CAIXA, tratados separadamente, não apresentaram mudança significativa em sua participação relativa entre 2003 e 2004, tendo oscilado de 4,5% para 4,4% nesse período, o que representa estabilização do forte processo de redução verificado entre 1996 e 2001, quando passou de 23,5% para 3,1%, objeto de comentários em relatórios anteriores.
O BB apresentou redução em sua participação relativa nas operações de crédito totais do segmento bancário, de 20,4% em 2003 para 19,4% em 2004, revertendo a tendência de crescimento que se iniciara em 1999, quando sua posição nesse agregado patrimonial era de apenas 10,6%. Quanto à Caixa, a sua participação nesse item no mesmo período evidencia uma relativa estabilização de sua posição em torno de 7%.
Considerando a mesma análise das operações de crédito totais do segmento bancário, observa-se que os bancos privados nacionais mantiveram constante, em torno de 41%, a sua participação relativa entre 2003 e 2004. A participação dos estrangeiros voltou a subir entre 2003 e 2004, passando de 23,8% para 25,1% do total das operações de crédito, pelas razões apresentadas.
A análise da evolução das posições relativas dos estratos do segmento bancário no patrimônio líquido, nos ativos, nos depósitos e nas operações de crédito totais desse segmento permite verificar que as modificações ocorridas em 2004 não resultaram em mudanças significativas na estrutura financeira do sistema financeiro nacional, que se apresenta equilibrado e com instituições bem capitalizadas.
A despeito das ocorrências no plano estratégico, particularmente da celebração de contratos de associação e de acordos operacionais entre instituições financeiras de grande porte com rede de lojas varejistas nos últimos semestres, o sistema financeiro nacional apresenta sinais de sedimentação em sua estrutura. A partir de 2002, houve reversão do processo de investimento de bancos estrangeiros no País, sendo que alguns deles decidiram encerrar as suas atividades ou se associar com bancos domésticos. Porém, em 2004, os bancos estrangeiros melhores adaptados ao mercado financeiro brasileiro aumentaram a sua participação no total dos ativos, dos depósitos e das operações de crédito.
No Brasil, as instituições financeiras bancárias prestam serviços ao público por meio das seguintes dependências: agências, postos avançados de atendimento (PAA), postos de atendimento bancário (PAB), postos bancários de atendimento eletrônico (PAE), postos de atendimento cooperativo (PAC) e correspondentes, além dos postos bancários de arrecadação e pagamento (PAP) e postos avançados de crédito rural (PACRE), estes dois últimos não mais autorizados pelo Banco Central. Nos quadros 6, 7, 8, 9, 10, 11 e 12 são fornecidos dados e informações relativos à organização e à distribuição das diversas dependências bancárias.
Ao final de 2004, contavam-se 52.692 pontos de atendimento (agências e postos, exceto correspondentes), representando crescimento de 2,8% em relação à posição de 2003, conforme demonstra o quadro 10.
Embora as agências bancárias sejam o principal tipo de ponto de atendimento, tanto em função da amplitude dos serviços prestados quanto pelo livre acesso do público em geral, verifica-se, desde 2002, que o número de dependências dessa espécie cresce de forma menos acentuada que os postos de atendimento eletrônico. Em 2004, essa tendência se acentuou. O crescimento do número de agências foi inferior ao crescimento no número de postos de atendimento eletrônico. Assim, enquanto ao final de 2003 o número de agências alcançava 16.829 contra 22.151 Postos de atendimento eletrônico da rede individual, ao final de 2004 esse número passou para 17.260 contra 22.843, respectivamente (quadro 10). Verificamos, portanto, um crescimento de 2,5% no número de agências e de 3,1% no número de postos de atendimento.
Essa tendência já era esperada em virtude da evolução tecnológica induzida pela necessidade de redução de custos por parte das instituições, o que acarretou profunda racionalização dos procedimentos operacionais das instituições financeiras, sem, contudo, implicar prejuízo para a qualidade dos serviços prestados à população. Explicam também essa diminuição no crescimento de agências os processos de reorganização implementados pelos bancos de grande rede em decorrência das aquisições levadas a efeito nos últimos anos.
É bem verdade que, se analisarmos apenas o item agências, verificamos que, em números absolutos, houve um decréscimo entre 2002 e 2003 e crescimento entre 2003 e 2004. Parte da explicação para esse fato pode ser a mudança na característica das aquisições. Quando há aquisições entre bancos que operam nas mesmas regiões do País é natural que a sobreposição de dependências seja eliminada, o que pode ocorrer redução de agências. Entretanto, nos anos recentes, as aquisições não apresentaram esse perfil, razão pela qual não houve significativa eliminação de duplicidades nas redes de agências.
O aumento da oferta de serviços bancários mediante automação do atendimento, por meio de terminais eletrônicos, vem proporcionando maior grau de conforto aos clientes na sua utilização, inclusive pela ampliação da área de abrangência e do horário de sua disponibilização aos usuários, melhorando, assim, a qualidade do atendimento à população.
Como decorrência da incorporação de novas tecnologias pelas instituições financeiras brasileiras, os custos incorridos com a instalação e manutenção dos chamados caixas automáticos são muito menores quando comparados àqueles inerentes aos tradicionais guichês - operados por funcionários da instituição. Ressalte-se que esse custo de instalação física representa a maior parcela do custo fixo dos bancos.
O número de PAE, que engloba a rede individual (administrada diretamente pelos bancos) e a rede associada - administrada por uma empresa controlada por mais de uma instituição financeira, a exemplo do “Banco 24 Horas” -, apresentou significativo crescimento, passando de 24.367, em 2003, para 25.595, em 2004.
Esse aumento do número de PAE explica a queda verificada no número de PAB, dependência bancária que possui atuação limitada, pois somente pode ser instalada em recinto interno de entidade da administração pública ou de empresa privada e operar com o público interno. Explica também a redução no número de PAB o movimento de bancos públicos no sentido de transformar esse tipo de dependência em agência bancária.
Do ponto de vista prospectivo, é de se esperar a confirmação dessa tendência - taxas de crescimento do atendimento por meios eletrônicos superiores ao do atendimento nas agências - diante da perspectiva de redução das receitas auferidas com carteira própria, principalmente com títulos públicos, ante a perspectiva de queda da taxa básica de juros no médio e longo prazos. Muitas instituições persistirão nos cortes de custos administrativos para manter o lucro e uma das medidas possíveis seria a redução dos custos fixos representados pelo atendimento tradicional por meio da rede de agências.
Como era de se esperar, em virtude da vedação de abertura de novas dependências do tipo PAP e PACRE, mantém-se inalterada a tendência de redução do número remanescente dessas dependências (quadro 10).
Em relação às agências bancárias, a despeito do persistente movimento de redução de custos por parte da rede bancária, em 2004 foi autorizada a instalação de 2.107 novas dependências, das quais 1.501 foram concedidas aos três maiores bancos privados do País, ou seja, quase 71% das autorizações (Anexo 1). No entanto, como apêndice da estratégia já comentada anteriormente, parte dessas agências autorizadas apenas substituiu outras do respectivo conglomerado que foram encerradas no período, principalmente agências de bancos estaduais privatizados.
De um total de 17.260 agências existentes em dezembro de 2004, o segmento dos 20 maiores bancos classificados por rede desse tipo de dependência possuía 16.536, apresentando, portanto, crescimento de apenas 7,8% em relação ao número ostentado no ano anterior, quadros 6 e 7, que era de 16.829 agências. Esse crescimento contrasta com a queda no número de agências das demais instituições bancárias, que passou de 901 para 433 no período, podendo ser explicado tanto pela opção por outros nichos que não o varejo, em que a rede de agências não é necessária, quanto pela migração de parte de suas agências para o segmento de grandes bancos, decorrente de processos de aquisição.
Quando se analisa a questão do atendimento bancário, chama atenção a quantidade de municípios que não contam com nenhuma dependência dos tipos agência, PAA ou PAB, embora possam dispor de serviços financeiros por meio de correspondente. Ao final de 2004, existiam 1.743 municípios que não contavam com nenhum desses tipos de dependências, o que representa aumento de 143 municípios se comparado com os 1.600 existentes em 2003 (quadro 11). Tal crescimento pode ser explicado pela substituição de agências e postos de atendimento por correspondentes bancários naqueles municípios que não apresentavam retorno compatível com a manutenção de dependências próprias. Temos portanto, que a inexistência de agência, PAA PAB ou mesmo PAC não implica desassistência de serviços financeiros, tendo em conta que praticamente todos os municípios brasileiros contam com algum tipo de assistência, inclusive por meio de correspondentes, como será comentado mais adiante.
Os PAA são pontos de atendimento que realizam, em condições especiais, as mesmas operações realizadas por agência. Em 2004, o número de PAA apresentou decréscimo de 5,3% comparativamente à posição do ano anterior (634 ante 669). Esse dado, combinado com a redução do número de agências e de PAB instalados em municípios sem agências (quadro 10), indica o importante papel desempenhado pelos correspondentes no País.
IV - O SETOR DE MICROFINANÇAS
Democratização do acesso aos serviços financeiros
Entre os desafios que se apresentam para a Autoridade Monetária em nosso País, sobressai a necessidade de democratizar o acesso aos serviços financeiros nas diversas regiões e em todas as camadas da população brasileira. A democratização do acesso apresenta-se em duas dimensões distintas. A primeira é a de facilitar o acesso por parte da população de baixa renda aos serviços financeiros. A segunda dimensão desse desafio, que muitas vezes soma-se à primeira, é o atendimento a regiões desprovidas de serviços financeiros.
Com efeito, ao longo dos anos, esse desafio vem sendo enfrentado com forte disposição de vencê-lo, materializada, principalmente, pelo esforço concentrado na reestruturação de importante segmento do SFN, representado pelas microfinanças.
Inicialmente, convém conceituar microfinanças estabelecendo-se as diferenças com relação ao microcrédito. Microfinanças referem-se à prestação de serviços financeiros para a população de baixa renda com a utilização de produtos e processos diferenciados de gestão adequados às possibilidades dos clientes e sustentáveis a longo prazo. Como parte do universo das microfinanças, o microcrédito refere-se às atividades de concessão de crédito para financiamento de pequenos empreendimentos e diferencia-se dos demais tipos de empréstimo essencialmente pela metodologia utilizada, que é distinta daquela adotada para as operações de crédito tradicionais. Essa metodologia pode ser caracterizada, de forma resumida, pela utilização do agente de crédito, pela garantia solidária, por prazos curtos nas operações de financiamento e valores progressivos.
Para a prestação desse tipo de serviço, existem entidades especializadas no suprimento de crédito com a oferta de produtos diferenciados, constituídas por organizações não-governamentais (ONG), organizações da sociedade civil de interesse público (Oscip), cooperativas de crédito, sociedades de crédito ao microempreendedor (SCM) e pessoas jurídicas contratadas como correspondentes por bancos comerciais públicos e privados.
No âmbito do SFN, atuam no setor de microfinanças, entre outras instituições, as cooperativas de crédito, as SCM e os correspondentes no País. A despeito da concentração das cooperativas de crédito e das SCM nas regiões Sul e Sudeste, como resultado da própria distribuição geográfica da atividade econômica do País, já se verifica grande penetração dessas instituições financeiras nas cidades de grande e médio porte de outras regiões. Seu impacto na descentralização dos serviços bancários do ponto de vista geográfico ainda é reduzido, embora desempenhe relevante papel na dinamização de pequenos negócios tradicionalmente carentes de capital e instrumentos de financiamento. Há grande expectativa de que os aperfeiçoamentos normativos implementados em 2003 venham a induzir maior presença dessas instituições em outras regiões do País.
Outro importante instrumento para democratização e desconcentração dos serviços financeiros são os correspondentes no País. Considerando o País nos seus aspectos físicos, populacionais e econômicos, é imprescindível a existência de mecanismos que facilitem o fluxo de recursos financeiros entre os municípios assistidos financeiramente e os que não possuem a assistência financeira tradicional representada pelas agências e postos de atendimento.
O número de pontos de atendimento constituídos por correspondentes no
País cresceu em torno de 21% no ano de 2004, sendo 121% superior ao das 17 mil
agências bancárias então existentes. O mencionado estudo sobre “Democratização do
Crédito no Brasil” - www.bcb.gov.br Sistema
Financeiro Nacional Microfinanças
-, no capítulo correspondentes no País, registra volume superior a 600 milhões
de pagamentos e recebimentos realizados em 2003 por intermédio de
correspondentes no País. Tais iniciativas têm reflexos sócio-econômicos
imediatos para as 40 milhões de pessoas "desbancarizadas" que vivem
nas periferias das cidades e nas regiões mais distantes dos grandes centros.
Um dos principais fatores que tem colaborado para o crescimento dos correspondentes é o interesse de instituições financeiras que possuem grandes redes de agências. São exemplos a Caixa Econômica Federal, com a rede de lotéricas, o Banco Bradesco S.A., que firmou contrato de correspondentes com a Empresa Brasileira de Correios e Telégrafos, no projeto do “Banco Postal", e o Banco do Brasil S.A. com a criação da subsidiária denominada “Banco Popular do Brasil S.A..
É relevante destacar que os correspondentes foram concebidos com o propósito de vencer o desafio da democratização do acesso aos serviços financeiros, tanto em sua dimensão sócio-econômica, de atendimento à população de baixa renda, quanto em sua dimensão geográfica, de levar a assistência a regiões desprovidas desses serviços. Cumprem, assim, uma função social e econômica de relevante impacto na distribuição da renda e da riqueza em nosso País.
No ano de 2004 foram tomadas várias medidas no sentido de dinamizar o setor de microfinanças. Merece destaque a inclusão bancária massificada, quando se associou a demanda por crédito e por outros serviços bancários por parte da população de baixa renda a mecanismos de favorecimento do acesso a tais serviços, a exemplo da conta bancária simplificada, a constituição do Banco Popular do Brasil, a viabilização do crédito consignado em folha de pagamento para trabalhadores assalariados e para aposentados e pensionistas e a ampliação e consolidação do Programa Crediamigo do Banco do Nordeste do Brasil S.A.
Destaca-se também o aumento das fontes de financiamento para o crédito popular e produtivo com a destinação de 2% dos depósitos à vista, com taxa máxima de juros de 2% ao mês, limite de R$ 600,00 para o crédito de uso livre e de R$ 1 mil para créditos destinados a microempreendedores.
No que se refere especificamente ao microcrédito, ressalte-se a instituição, no final do ano de 2004, do Programa Nacional de Microcrédito Produtivo Orientado (PNMPO), estabelecido pela MP 226, de 29.11.2004, destinado a pessoas físicas e jurídicas empreendedoras de atividades produtivas de pequeno porte, com faturamento bruto anual de até R$ 60 mil. Esse programa utiliza metodologia baseada no relacionamento direto de um agente de crédito com os empreendedores no local onde é executada a atividade econômica, o qual contribui para definição das necessidades de crédito e de gestão voltadas para o desenvolvimento do empreendimento, sendo o valor e as condições do crédito definidos após a avaliação da atividade e da capacidade de endividamento do tomador.
A - Sociedades de crédito ao microempreendedor
Durante o ano de 2004, embora tenha aumentado o número de instituições que compõem o segmento das SCM, houve uma redução significativa na sua taxa de crescimento, pois, enquanto nos dois anos anteriores a sua evolução se deu a taxas de 32% e 60%, respectivamente, esse ritmo caiu para pouco mais de 4% no ano passado. Entretanto, tal crescimento, quando comparado ao dos demais segmentos do SFN, mostra que, enquanto vários outros não apresentaram expansão significativa ou até mesmo experimentaram retração, o segmento das SCM apresentou a quarta maior evolução, muito próxima à dos bancos comerciais (4,35%) e um pouco inferior à das sociedades corretoras de câmbio (9,30%) e das agências de fomento (9,09%), conforme evidenciado no quadro 1.
A expansão líquida final em termos de quantitativo de instituições, de 49 para 51 instituições, deve ser mais bem detalhada de modo a refletir a movimentação interna do segmento. Assim, em 2004 foram autorizadas a funcionar sete SCM, número que representa pouco mais de 50% das autorizações do ano anterior, quando 13 novas instituições ingressaram no segmento. Entretanto, esse movimento de entrada foi compensado pela saída de cinco SCM, as quais solicitaram o cancelamento de sua autorização para funcionar. Já no contexto societário das instituições, não houve movimentação nos quadros de controle.
No tocante à localização da sede, as sete autorizações acima referidas distribuíram-se pelos Estados da seguinte forma: uma no Amazonas, uma no Mato Grosso, uma no Paraná, uma em Santa Catarina e três em São Paulo. Observa-se, assim, que apesar de o Estado de São Paulo ter sido o responsável por quase metade das novas autorizações para funcionamento, houve uma certa distribuição entre outras unidades da Federação. Por outro lado, o mesmo fenômeno de distribuição não ocorreu quanto aos cancelamentos, pois, dos cinco, quatro ocorreram no Rio de Janeiro e um em Santa Catarina. Com isso, o Estado de São Paulo assumiu definitivamente a liderança do segmento, a exemplo do que já ocorre nos demais segmentos do SFN, passando a deter mais de 31% do total de SCM autorizadas, seguido pelo Rio de Janeiro e Minas Gerais, com 17,65% cada.
|
TABELA 1 - Distribuição das SCM por Unidade da Federação |
||
UF |
Nº |
% |
Amazonas |
2 |
3,92 |
|
Ceará |
2 |
3,92 |
|
Espírito Santo |
1 |
1,96 |
|
Mato Grosso do Sul |
1 |
1,96 |
|
Minas Gerais |
9 |
17,65 |
|
Paraíba |
1 |
1,96 |
|
Paraná |
6 |
11,76 |
|
Pernambuco |
1 |
1,96 |
|
Rio de Janeiro |
9 |
17,65 |
|
Rio Grande do Sul |
2 |
3,92 |
|
Santa Catarina |
1 |
1,96 |
|
São Paulo |
16 |
31,37 |
|
Total |
51 |
100,00 |
Fonte: Unicad
No plano regional, embora o Estado de São Paulo tenha mantido a liderança no quantitativo de SCM por unidade da federação, os cancelamentos ocorridos no estado do Rio de Janeiro reduziram a concentração do segmento com atuação na região Sudeste, processo que tinha sido interrompido em 2003. Assim, no final de 2004, essa região, que detinha cerca de 73% das instituições do segmento em 2003, voltou a deter pouco mais de 68%, posição que ocupava em 2002. A Tabela 2 seguinte resume a evolução do segmento por regiões:
|
TABELA 2 - Evolução da distribuição das SCM por região |
|||||
|
Região |
Quantidade de SCM's |
||||
|
|
2000 |
2001 |
2002 |
2003 |
2004 |
|
Nordeste |
0 |
2 |
3 |
4 |
4 |
|
Norte |
0 |
0 |
1 |
1 |
2 |
|
Centro-oeste |
1 |
1 |
1 |
0 |
1 |
|
Sudeste |
9 |
18 |
25 |
36 |
35 |
|
Sul |
1 |
2 |
7 |
8 |
9 |
|
Total |
11 |
23 |
37 |
49 |
51 |
Fonte: Unicad
Quanto aos indicadores financeiros utilizados para medir a evolução das SCM (ativos totais, operações de crédito, patrimônio líquido e demais contas do passivo - excluídas as contas de compensação), o segmento manteve sua trajetória de expansão, apresentando crescimento expressivo. A Tabela 3 registra os valores dos agregados contábeis que vêm sendo utilizados para medir a evolução do segmento e a Tabela 4 seu crescimento percentual. Como mencionado anteriormente, observando esta última tabela, verifica-se que, enquanto a expansão do segmento em 2004, em termos de instituições, foi um pouco superior a 4%, em termos de valores financeiros houve crescimento muito significativo.
|
TABELA 3 - Sociedades de Crédito ao Microempreendedor (SCM) - Evolução dos agregados financeiros (R$ mil) |
||||
|
Itens de Patrimônio |
Dez/2001 |
Dez/2002 |
Dez/2003 |
Dez/2004 |
|
Patrimônio Líquido |
4.894 |
7.411 |
18.014 |
31.455 |
|
Ativos Totais1 |
7.636 |
14.680 |
29.889 |
41.112 |
|
Operações de Crédito |
4.734 |
10.831 |
17.661 |
27.113 |
|
Contas de Passivo2 |
2.743 |
7.270 |
11.875 |
10.629 |
Fonte: Sisbacen
Os números da Tabela 4 mostram que, apesar de a captação externa do setor ter sofrido redução de 10% (contas de passivo), esta redução foi compensada pelo crescimento do patrimônio líquido em 74%. Com isso, em 2004, manteve-se a tendência de aumento da capitalização das SCM, com diminuição da taxa de entrada de recursos de outros agentes financeiros no segmento. Portanto, percebe-se que o fortalecimento do setor ocorreu principalmente por fatores endógenos, chegando o capital próprio a representar praticamente 75% dos recursos financiadores de suas operações ativas. Assim, no final de 2004, cada Real de recurso próprio das SCM tinha como correspondência menos de 0,34 centavos de Real de recursos de terceiros.
|
TABELA 4 - Evolução Percentual Anual dos Valores Financeiros do Segmento de SCM (instituições em atividade) |
|||
|
Itens de Patrimônio |
2001-2002 (%) |
2002-2003 (%) |
2003-2004 (%) |
|
Patrimônio Líquido |
51 |
143 |
74 |
|
Ativos Totais |
92 |
103 |
37 |
|
Operações de Crédito |
129 |
63 |
53 |
|
Contas de Passivo2 |
165 |
63 |
-10 |
Fonte: Sisbacen
1/ O ativo total não leva em consideração as contas de compensação, mas inclui as operações de crédito.
2/ As contas de passivo referem-se ao passivo total, excluídas as contas de compensação e o patrimônio líquido.
Sob o ponto de vista das aplicações de recursos, percebe-se que o crescimento das operações de crédito (53%) foi bem superior ao crescimento dos ativos totais (37%). Com isso, a tendência verificada no ano anterior de direcionar recursos para outros itens do ativo que não sejam operações de crédito foi abandonada, passando a representatividade das mesmas de 59% para cerca de 66% dos ativos totais do segmento.
Os números extraídos da performance das SCM em 2004 permitem concluir que o segmento manteve trajetória consistente de crescimento, tendo as instituições se fortalecido do ponto de vista financeiro, especialmente em termos de patrimônio líquido e operações de crédito. Além disso, a redução dos recursos de terceiros, o redirecionamento de recursos para as operações de crédito e a consolidação do Estado de São Paulo como maior detentor de SCM marcaram o segmento durante o ano em referência.
B - Cooperativas de crédito
1. Evolução do segmento
O SFN tem experimentado nos últimos anos redução do número de instituições que nele operam. Em via contrária, no entanto, o segmento das cooperativas de crédito vinha apresentando, desde a década de 70, uma expansão contínua até dezembro de 2003. Em 2004 observou-se uma inversão da tendência, com uma redução do número de cooperativas em relação ao ano anterior (quadro 1)[1] [2].
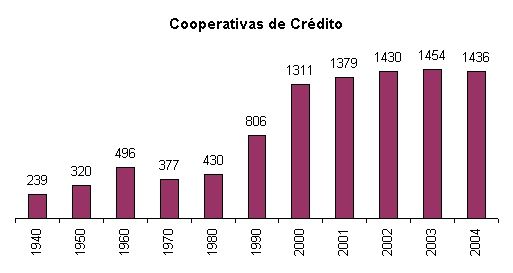
A diminuição do número de cooperativas de crédito deve-se, principalmente, a três fatores, analisados a seguir.
a) Novas regras de entrada
A Resolução 3.106, de 25 de junho de 2003, estabeleceu a necessidade de projeto prévio à constituição de qualquer cooperativa de crédito, devendo constar do projeto, dentre outros pontos, a descrição do sistema de controles internos, estimativa do número de pessoas que preenchem as condições de associação e do crescimento do quadro de associados nos três anos seguintes de funcionamento, descrição dos serviços a serem prestados, da política de crédito e das tecnologias e sistemas empregados no atendimento aos associados. Além disso, as cooperativas de maior complexidade operacional também devem apresentar um estudo de viabilidade econômico-financeira, sintetizado em uma planilha eletrônica.
O objetivo do projeto - um verdadeiro plano de negócios -, é não apenas assegurar a viabilidade econômico-financeira da cooperativa de crédito em constituição, mas principalmente servir como um poderoso instrumento gerencial da instituição, possibilitando-lhe identificar os desvios de rota e adotar as medidas corretivas em tempo hábil. Nessa linha, as premissas do projeto devem ser discutidas em bases lógicas, não apenas para servir de esteio à sua aprovação, mas, principalmente, gerar a responsabilidade de seus formuladores pelo acompanhamento e correspondente execução. Ressalte-se ainda que, dentro do novo escopo regulamentar, passou-se a exigir o comprometimento da cooperativa central a qual a cooperativa em constituição será filiada no acompanhamento da execução do projeto e no monitoramento dos resultados apresentados.
Espera-se, com a adoção destes novos procedimentos para acesso ao sistema financeiro por parte das cooperativas de crédito, uma drástica redução no número de cooperativas insolventes a médio e longo prazo. Nesse sentido, as novas regras tiveram como resultado imediato a concessão de menor número de autorizações para funcionamento, não porque se diminuiu o número de pleitos, mas pelo fato de que os responsáveis técnicos de vários projetos desistiram dos empreendimentos, por reconhecerem a inviabilidade dos mesmos.
Em 2004, portanto, ingressaram no Banco Central 136 pleitos de constituição. No mesmo período foram aprovados 38 pleitos de novas cooperativas, tendo sido três pleitos indeferidos e 50 arquivados, neste caso a pedido dos próprios interessados. Há ainda um conjunto de processos que ingressaram no Banco Central em 2004, mas que, em razão de necessidade de complementação dos projetos, só serão solucionados no decorrer de 2005.
b) Ação supervisora do Banco Central
Ao mesmo tempo em que o Banco Central buscou, por meio das novas regras de acesso, elevar o grau de segurança e confiabilidade do sistema cooperativista de crédito, aumentou-se o rigor da atividade supervisora, visando sanear o sistema com o afastamento das instituições que vinham apresentando problemas. Assim, um total de 50 instituições foram excluídas do sistema em 2004: 32 por terem entrado no regime de liquidação ordinária, algumas por iniciativa própria outras por indução do Banco Central; uma teve decretada sua liquidação extrajudicial; 12 foram canceladas por iniciativa do Banco Central; duas tiveram a falência decretada e três foram extintas.
c) Dinâmica interna do segmento e participação relativa no contexto do SFN
Paralelamente às ações do Banco Central, os principais sistemas organizados têm promovido uma política de incorporações, visando ao mesmo tempo socorrer instituições em dificuldades e ganhar escala de operações. Em 2004 houve um total de nove incorporações, algumas delas ao amparo da atuação de fundos garantidores que adquiriram, por cessão, créditos das cooperativas incorporadas baixados como prejuízo, viabilizando a incorporação e evitando prejuízos para os associados da instituição incorporada, assim como prejuízos para as demais cooperativas de crédito da região, em decorrência do risco de imagem, que inevitavelmente adviriam no caso de insolvência da cooperativa de crédito incorporada.
A diminuição do número de cooperativas de crédito não significou uma diminuição de sua participação no Sistema Financeiro Nacional. Pelo contrário, em volume de operações de crédito, a participação das cooperativas de crédito, dentre as instituições bancárias, saltou de 0,53% em dezembro de 1996 para 2,15% em dezembro de 2003 e 2,30% em dezembro de 2004, acusando, nos últimos oito anos, um significativo crescimento médio de participação relativa nas operações de crédito do setor bancário de mais de 20% ao ano (quadro 17). O volume das operações de crédito cresceu 31,69% em 2004, apresentando uma evolução média anual de quase 30%, desde dezembro de 1995 (quadro 18).
O patrimônio líquido e o total de ativos do conjunto das cooperativas de crédito também têm apresentado crescimento na participação relativa nos respectivos itens patrimoniais do conjunto das instituições bancárias no Brasil (quadros 14 e 15). Em 2004 o patrimônio líquido total do segmento cresceu 26,31% e os ativos totais cresceram 24,10% (quadro 18).
Em relação ao total de depósitos, que vinha tendo um contínuo crescimento na participação relativa em relação ao conjunto das instituições bancárias até 2003, observou-se uma redução de sua participação em 2004, de 1,82% para 1,40% (quadro 16), e uma queda do volume total em 7,79% (quadro 18). Na verdade, trata-se de uma diminuição meramente contábil, tendo em vista que após a edição da Circular 3.238, de 17 de maio de 2004, os valores transferidos das cooperativas singulares para as cooperativas centrais, a título de centralização financeira[3], deixaram de ser contabilizados como depósitos à vista, passando a ser contabilizados em rubrica própria. Excluindo-se esse efeito contábil, o volume total de depósitos das cooperativas de crédito cresceu cerca de 21% em 2004, corroborando o crescimento da participação das cooperativas de crédito em todos os grandes grupos contábeis usualmente utilizados para classificar as instituições financeiras.
Em termos absolutos, entre dezembro de 1995 e dezembro de 2004, o patrimônio líquido total do segmento cooperativista de crédito cresceu 884,82%, as operações de crédito cresceram 924,48%, os ativos cresceram 1.437,94% e os depósitos, não obstante os aspectos contábeis abordados acima, cresceram 1.867,93% (quadro 18).
2. Estrutura do segmento
O sistema cooperativo de crédito no Brasil encontrava-se estruturado em dezembro de 2004 com dois bancos cooperativos, sendo um múltiplo e o outro comercial, quatro confederações[4], uma federação[5], 38 cooperativas centrais e 1.397 cooperativas singulares, somando mais de 2 milhões de associados. A estrutura do cooperativismo de crédito no Brasil e o seu relacionamento com as principais entidades cooperativistas no mundo pode ser visualizada no organograma seguinte:
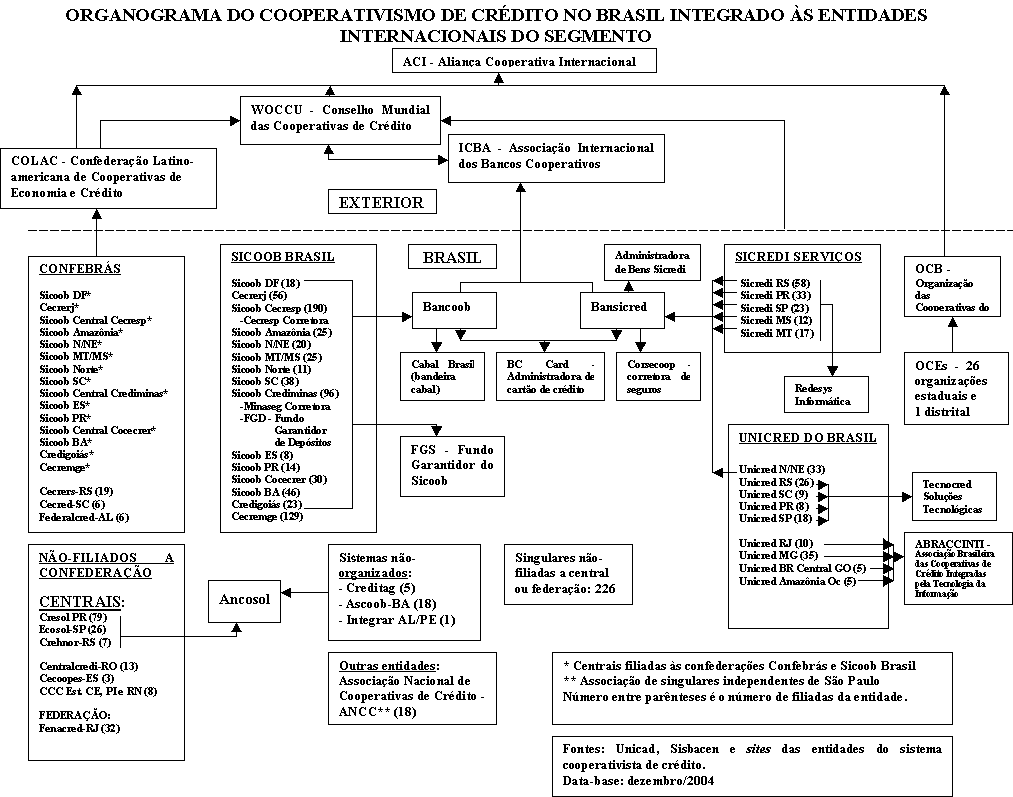
[ caso haja dificuldades na visualização do organograma acima, busque o TEXTO.DOC por intermédio do link Arquivo Compactado, EXE ou ZIP ]
3. Entidades integrantes do segmento cooperativista de crédito
a) ACI - Aliança Cooperativa Internacional (www.ica.coop/ica/pt):
A Aliança Cooperativa Internacional é uma organização não-governamental independente que congrega, representa e presta assistência às organizações cooperativas do mundo todo.
A ACI foi fundada em Londres em 1895. Seus membros são as cooperativas de todos os setores de atividades, tais como cooperativas agrícolas ou agropecuárias, de crédito, eletrificação, de trabalho, de habitação, de turismo, de consumo. A ACI conta com mais de 230 organizações entre seus membros, de mais de 100 países, que representam mais de 730 milhões de pessoas de todo o mundo.
Em 1946, a ACI foi a primeira organização não-governamental a participar de um Conselho Consultivo das Nações Unidas. Atuando a partir de seus escritórios regionais, a ACI promove e fortalece as cooperativas autônomas nos países em desenvolvimento, como um agente catalisador e de coordenação do desenvolvimento cooperativo.
Mediante atuação internacional, regional e local, a ACI também busca:
- Valorizar e defender os princípios cooperativistas;
- Estimular relações mutuamente proveitosas entre suas organizações, seja de caráter econômico ou não;
- Favorecer o progresso econômico e social dos povos, contribuindo, assim, para a paz e a segurança internacionais.
A fim de cumprir esses propósitos, a ACI organiza reuniões internacionais, regionais e setoriais que servem como fórum de discussões para um melhor intercâmbio de idéias, experiências e informações entre seus numerosos afiliados. A ACI reúne informações sobre desenvolvimento cooperativo, recursos e estatísticas, colocando à disposição de seus membros ou outras organizações com interesse no Cooperativismo. Ela também possui um centro de documentação e produz várias publicações especializadas, além de periódicos, dentre os quais as publicações oficiais da ACI, a "Revista de Cooperação Internacional" e a "ICA News".
O programa de desenvolvimento da ACI tem 40 anos de experiência. Atende às necessidades de assistência técnica das cooperativas para seu desenvolvimento. É função da ACI servir como elemento facilitador, coordenando o desenvolvimento cooperativo para promover e consolidar as organizações cooperativas de todo o mundo. Os programas se fundamentam nas prioridades definidas por seus membros e se concentram em:
- Promover o desenvolvimento de instituições, de recursos humanos e do meio-ambiente, a integração da mulher e a planificação estratégica;
- Exercer influência sobre os governos a fim de criar condições favoráveis ao desenvolvimento cooperativo, por meio da organização de conferências regionais que despertem o interesse dos dirigentes políticos para o papel que desempenham as cooperativas;
- Proporcionar o intercâmbio de experiências e a troca de informações;
- Mobilizar recursos financeiros para o desenvolvimento cooperativo.
b) ICBA - Associação Internacional dos Bancos Cooperativos (www.ica.coop/icba):
A Associação Internacional dos Bancos Cooperativos (ICBA) é uma organização especializada da Aliança Cooperativa Internacional (ACI) fundada em 1922 pelos bancos cooperativos nacionais e organizações financeiras. O ICBA atua na promoção da cooperação entre os bancos cooperativos dos países desenvolvidos e em desenvolvimento. Atualmente, o ICBA possui 55 membros espalhados pelo mundo.
c) WOCCU - Conselho Mundial das Cooperativas de Crédito (www.woccu.org):
O WOCCU, sediado em Madison (Wisconsin, EUA), foi fundado em 1971 e possui membros e filiados em 84 países ao redor do mundo. Entre seus membros se incluem entidades de representação de cooperativas de crédito de âmbito nacional e internacional e outras organizações de prestação de serviços. Juntas elas representam mais de 40 mil cooperativas de crédito que servem a mais de 123 milhões de membros.
O WOCCU representa as cooperativas de crédito em nível mundial, divulga matérias de interesse do cooperativismo de crédito, promove intercâmbio entre cooperativas de crédito, apóia a criação de entidades de representação de cooperativas de crédito, propõe modelos de legislação, normas, estatutos, regimentos, fiscalização interna (autogestão) e externa e fomenta o desenvolvimento de cooperativas de crédito, prestando serviços de assistência técnica, fornecendo ferramentas de gestão e análise de risco de crédito e implementando projetos de desenvolvimento.
d) COLAC - Confederação Latino-americana de Cooperativas de Economia e Crédito (www.colac.com):
A COLAC é uma organização não-governamental de representação das cooperativas de crédito, sediada na Cidade do Panamá, República do Panamá, que atua como coordenadora de uma rede de cooperativas de crédito na América Latina.
A COLAC foi fundada em 28 de agosto de 1970, mediante acordo estabelecido entre os conselhos de administração das organizações nacionais de cooperativas de crédito dos seguintes países: Antilhas Holandesas, Bolívia, Brasil, Colômbia, Costa Rica, Equador, El Salvador, Guatemala, Honduras, Nicarágua, Panamá, Peru, República Dominicana e Venezuela.
Sua missão é proporcionar serviços especializados e complementares de intermediação financeira, apoio político e transferências de tecnologia a seus membros na América Latina, a fim de consolidar redes de organizações cooperativas eficientes com o objetivo de fortalecer o crescimento econômico e social através da participação.
e) OCB - Organização das Cooperativas do Brasil (www.ocb.org.br):
A Organização das Cooperativas Brasileiras - OCB é uma sociedade civil de natureza privada e sem fins lucrativos com sede em Brasília/DF.
Entre seus objetivos destacam-se:
- Representar o sistema cooperativo, de acordo com a legislação vigente;
- Preservar e aprimorar constantemente a identidade do Sistema Cooperativo, segundo os seus valores e princípios internacionalmente reconhecidos e na forma da legislação vigente, bem como a sua unidade e seu bom conceito perante a Sociedade Civil e o Poder Público;
- Manter registro e cadastro das sociedades cooperativas de qualquer grau e objeto social;
- Incentivar e orientar as sociedades cooperativas;
- Promover, acompanhar e fazer cumprir a autogestão das entidades constituintes do Sistema Cooperativo;
- Integrar e classificar as cooperativas por Ramos do Cooperativismo;
- Manter serviços de assistência, orientação geral e outros de interesse do Sistema Cooperativo;
- Incentivar a produção de conhecimento aplicado ao desenvolvimento funcional e organizacional das cooperativas;
- Promover a divulgação do Cooperativismo;
- Combater práticas nocivas ao desenvolvimento cooperativista e denunciá-las a quem de direito, quando for o caso;
- Opinar sobre controvérsias pertinentes ao cooperativismo que sejam submetidos à sua apreciação;
- Fixar as diretrizes políticas do Sistema Cooperativo;
- Promover a defesa judicial e extrajudicial dos direitos individuais homogêneos, coletivos e interesses difusos do Sistema Cooperativo;
- Contribuir para o aperfeiçoamento da legislação cooperativista, e subsidiar o Governo na tomada de decisões e medidas referentes ao Sistema Cooperativo;
- Indicar representantes para cargos em órgãos públicos ou privados, nacionais ou internacionais, ouvida a representação regional ou estadual, quando for o caso;
- Credenciar serviços de auditoria independente, ouvida a representação regional ou estadual, quando for o caso;
- Estabelecer parâmetros e arrecadar a contribuição cooperativista;
- Manter relações de integração e intercâmbio entre os Ramos e Órgãos Cooperativistas do País e do Exterior;
- Exercer a representação sindical patronal das cooperativas, assumindo todas as prerrogativas de Confederação Patronal;
- Definir critérios de utilização do nome e logomarca da ORGANIZAÇÃO DAS COOPERATIVAS BRASILEIRAS.
As OCE’s, organizações estaduais de cooperativas, exercem as mesmas atividades da OCB, em nível estadual e distrital.
f) CONFEBRÁS - Confederação Brasileira das Cooperativas de Crédito (www.confebrás.com.br):
A Confebrás é a primeira confederação de cooperativas de crédito no Brasil, instituição não-financeira de representação política de suas filiadas.
g) UNICRED DO BRASIL - Confederação Nacional das Cooperativas Centrais Unicred’s (www.unicred.com.br):
A Unicred do Brasil é o órgão de cúpula do sistema Unicred.
h) SICREDI SERVIÇOS - Confederação Interestadual das Cooperativas Ligadas ao Sicredi (www.sicredi.com.br):
A Sicredi Serviços é o órgão de cúpula do sistema Sicredi.
i) SICOOB BRASIL - Confederação Nacional das Cooperativas do Sicoob Ltda. (www.sicoob.com.br)
A Sicoob Brasil é o órgão de cúpula do sistema Sicoob.
j) Bancos cooperativos
Os bancos cooperativos são bancos múltiplos ou bancos comerciais controlados por cooperativas centrais de crédito que devem deter, pelo menos, 51% de suas ações com direito a voto. Os bancos cooperativos atualmente existentes são o Bansicredi, banco múltiplo com as carteiras comercial e de investimento, além de autorização para operar em câmbio, e o Bancoob, banco comercial.
l) ANCOSOL - Associação Nacional do Cooperativismo de Crédito de Economia Familiar e Solidária
A ANCOSOL, criada em 2004, reúne algumas cooperativas centrais de crédito voltadas para a economia familiar e solidária, assim como alguns sistemas não organizados em centrais.
Normativos editados em 2004:
· Circular 3.226, de 18 de fevereiro de 2004:
Dispõe sobre a prestação de serviços por parte de bancos múltiplos, bancos comerciais e Caixa Econômica Federal a cooperativas de crédito, referentes à compensação de cheques e acesso a sistemas de liquidação de pagamentos e transferências interbancárias. (alterada pela Circular 3.246, de 14.7.2004).
· Circular 3.238, de 17 de maio de 2004:
Cria títulos no Cosif[6] para registro da centralização financeira por cooperativas de crédito.
· Resolução 3.188, 29 de março de 2004:
Autoriza aos bancos cooperativos o recebimento de depósitos de poupança rural, ficando a contratação de correspondente no País, para esse fim, limitada às cooperativas de crédito rural e às cooperativas de livre admissão de associados.
· Resolução 3.253, 16 de dezembro de 2004:
Revoga o inciso V e os §§ 1º e 2º do art. 10 do Regulamento anexo à Resolução 3.106/2003, que estabelecem limite mínimo de aplicação em créditos por parte de cooperativas de crédito de livre admissão de associados.
[1] Não estão incluídas as cooperativas mistas com seção de crédito, assim como as federações e as confederações que não atuam como instituições financeiras.
[2] Dados da Secretaria de Economia Rural, do Ministério da Agricultura, até 1960, e do Banco Central do Brasil, de 1970 até 2004. Nas primeiras décadas do século passado, muitas cooperativas de crédito não se registravam no Ministério da Agricultura, entidade responsável pelo registro dessas sociedades à época. Fábio Luz Filho afirma, no livro Cooperativismo e Crédito Agrícola, que em 1933 havia 315 cooperativas de crédito no Brasil, sendo 77 registradas e 238 não registradas.
[3] Denomina-se centralização financeira o mecanismo que prevê a transferência de recursos que as cooperativas singulares realizam para as cooperativas centrais, em decorrência de limites de liquidez estabelecidos internamente pelos sistemas cooperativos ou em virtude de sobra de caixa das cooperativas singulares, assemelhando-se ao depósito compulsório das demais instituições bancárias. As cooperativas centrais transferem às singulares a remuneração obtida pela aplicação desses recursos.
[4] Das quais apenas uma, a Unicred do Brasil, está autorizada pelo Banco Central a realizar atividades típicas de instituição financeira. As demais atuam como entidades de representação política e prestação de serviços às cooperativas filiadas.
[5] As federações são cooperativas de 2º grau, geralmente mais voltadas para a representação política de suas associadas, assim como para o fomento do cooperativismo, à educação cooperativista e à assistência técnica. As centrais, também entidades de 2º grau, em geral, têm uma atuação mais operacional, como o beneficiamento, industrialização, armazenamento, transporte e venda dos produtos das filiadas e, no caso das cooperativas de crédito, a assistência financeira e a centralização financeira, embora também desenvolvam as outras atividades desempenhadas pelas federações. A única federação de cooperativas de crédito em funcionamento no Brasil atua como entidade de representação política e prestação de serviços às cooperativas filiadas, não estando autorizada pelo Banco Central a realizar atividades típicas de instituição financeira.
[6] Plano Contábil das Instituições Financeiras, disponível para consulta em www.bcb.gov.br/?PUBMANUAIS.