2. POLÍTICA CAMBIAL
A partir de 15 de Janeiro de 1999, o mercado cambial brasileiro passou a operar sob regime de livre flutuação da taxa de câmbio.
Até o último mês do trimestre anterior, como se vê da tabela 2.1, o Banco Central vinha conseguindo orientar o comportamento da taxa de câmbio, com parcimoniosas e previsíveis desvalorizações indicadas pelos intervalos de intrabanda, graças à atuação firme de sua mesa de câmbio, especialmente dando liquidez ao mercado, nos momentos de maior pressão. A partir do início de janeiro, contudo, a confluência de fatos negativos, tanto de ordem econômica quanto política, passaram a instigar o nervosismo e insegurança do mercado, fomentando clima negativo sinalizador da iminência de mudanças na política cambial então vigente.
O ano, que começara com especulações sobre revisão do acordo com o FMI, por conta de substancial queda nas reservas cambiais nos meses precedentes, recebeu o reforço da declaração formal de moratória, por noventa dias, do governo do Estado de Minas Gerais, o que passou a pautar as matérias do jornalismo econômico e o humor de outros formadores de opinião e dos agentes do mercado. Na seqüência, vieram especulações sobre mudanças no Banco Central e no Ministério da Fazenda; quedas históricas do índice BOVESPA, com influência nas principais bolsas latino-americanas e mesmo européias; demanda por maior remuneração em leilões de títulos do Tesouro Nacional; queda de preço dos títulos soberanos do Brasil e outros países emergentes; e redução drástica da credibilidade do País.
Em função de todo esse quadro negativo afetando diretamente os agentes econômicos, passou a haver forte demanda por dólares, forçando o Banco Central a vender grandes quantidades da moeda estrangeira em defesa do real. Além das fortes remessas efetuadas para o exterior e virtual esgotamento dos ingressos por parte de investidores, a situação havia sido agravada pela disposição das instituições financeiras em manter forte posição comprada.
A pressão no nível de reservas internacionais, a partir da segunda semana de janeiro, foi bastante significativa, especialmente a partir do dia 12 de janeiro, com o ápice do movimento de remessas ocorrendo no dia 14. Só nesse dia, saíram pelo Segmento Livre, em termos líquidos, US$ 1.283 milhões (20,4% do total verificado no mês). Pelo Flutuante, as remessas líquidas alcançaram, também apenas no dia 14, US$ 501,2 milhões, cerca de 24% do total de saídas líquidas de todo o mês.
Assim, como desfecho da forte pressão vivida no mercado no início do ano, o sistema de bandas, depois de quase quatro anos de implantado, foi formalmente abandonado pelo Banco Central do Brasil, em 18.01.1999, então sob o comando do Dr. Francisco Lopes, que sucedia o Dr. Gustavo Franco desde o dia 13 de janeiro. Como medida inicial, a nova diretoria, através do Comunicado nº 6.560, de 13.01.1999, estabeleceu nova sistemática de atuação do Banco, acompanhada de correção dos limites de piso e teto da banda larga, que passavam a ser de R$/US$ 1,20 e R$/1,32.
Essa nova forma de orientação da taxa de câmbio, tecnicamente chamada "banda diagonal", implicava basicamente o abandono do regime de intrabandas, como delimitador bastante estreito das intervenções do Banco Central e da maior autonomia do mercado na definição da taxa; e, conseqüentemente, o alargamento da faixa de flutuação da taxa, que passava a ser de R$ 0,12, abrindo a possibilidade de variação de aproximadamente 4,76%, para mais ou para menos, a partir do centro da nova banda, que era de R$/US$ 1,26. Além disso, estavam previstos ajustes do piso ou teto, a cada três dias úteis, conforme o comportamento efetivo da taxa de câmbio nesse período, definida pela média de venda da PTAX, observadas as formulações matemáticas apresentadas no Comunicado nº 6.560. Não obstante, o novo regime não logrou conquistar a confiança do mercado e o resultado acabou sendo alto volume de saídas financeiras; reversão da posição de câmbio dos bancos e pressão sobre a taxa que, no mesmo dia, alcançava o novo teto, com a prática de negócios acima do limite, ao final do dia.
Essa situação levou o Banco Central a emitir, em 15.01.1999, o Comunicado nº 6.563, informando que, naquele dia, se absteria de operar no mercado de câmbio, o que implicava a suspensão temporária do regime de bandas. Na Segunda-feira, dia 18, pressionado pela desconfiança e nervosismo do mercado e premido por injunções políticas que colocavam em cheque a solidez do Plano Real, o Banco Central, através do Comunicado nº 6.565, de 18.01.1999, informou à sociedade que, a partir daquela data, deixaria que o mercado definisse a taxa de câmbio, nos segmentos Livre e Flutuante, vindo a intervir, ocasionalmente, com o objetivo de conter movimentos desordenados da taxa de câmbio. Era a extinção do regime de bandas cambiais, iniciado em 06.03.1995, em resposta a preocupações com a então recente crise cambial ocorrida no México, no final do ano anterior. As conseqüências da extinção do regime de bandas estão refletidas nos números do mercado de câmbio que são analisados em seguida, neste e nos demais capítulos.
Outro importante destaque do trimestre refere-se a mudanças envolvendo a posição de câmbio. Na semana seguinte à decisão pela livre flutuação da taxa de câmbio, a Resolução nº 2.588, de 25.01.1999, determinou a unificação das posições de câmbio do Segmento de Câmbio de Taxas Flutuantes com o Segmento de Câmbio de Taxas Livres, vigorando a partir de 1º de fevereiro de 1999.
Com amparo nessa Resolução, a Circular nº 2.857, da mesma data, estabeleceu que os bancos com operações nos dois mercados de câmbio – Livre e Flutuante – passariam, no dia 1 de fevereiro, a poder manter posição de câmbio comprada de US$ 6 milhões (o limite anterior era de US$ 5 milhões), tendo de depositar no Banco Central o excedente a esse valor. Por outro lado, os bancos credenciados a operar apenas no mercado de taxas flutuantes continuaram tendo que depositar no Banco Central o valor que ultrapassasse US$ 1 milhão. Também ficou mantido, para os mesmos fins de posição comprada, o valor de US$ 500 mil para sociedades corretoras, sociedades distribuidoras de títulos e valores mobiliários e sociedades de crédito, financiamento e investimento credenciadas a operar no Segmento Flutuante.
Com relação ao limite de posição de câmbio vendida, a Circular nº 2.857 determinava que, para bancos que operassem no Livre e no Flutuante, o novo limite a partir de 1 de fevereiro corresponderia à soma dos limites da instituição nos dois segmentos. Para os bancos credenciados a operar apenas no Flutuante, ficava mantido o limite correntemente fixado. Sociedades corretoras, sociedades distribuidoras de títulos e valores mobiliários e sociedades de crédito, financiamento e investimento credenciadas a operar no Segmento Flutuante continuavam a ter o limite fixado em zero.
Ainda no mesmo dia, 25 de janeiro, foi editada a Circular nº 2.858, que aumentava os limites de posição vendida em 50%, vigorando a partir do dia seguinte. Assim, do dia 26 de janeiro até o dia 1º de fevereiro, bancos que operavam no Segmento Livre tiveram os limites ampliados para até US$ 22,5 milhões, enquanto no Segmento Flutuante o limite chegava até US$ 11,25 milhões.
Com a unificação das posições prevista para ocorrer a partir de 01.02.1999, os novos limites de posição de câmbio vendida para bancos que operassem no Livre e no Flutuante seriam de até US$ 33,75 milhões (soma dos limites nos dois segmentos). Para os bancos que operassem apenas no Flutuante, o limite continuaria em até US$ 11,25 milhões. Entretanto, tais limites não chegaram a ser efetivamente utilizados em virtude da edição da Circular nº 2.860, de 01.02.1999, que ampliou os limites de posição vendida para o correspondente a 100% do patrimônio líquido ajustado de cada instituição. O quadro 2.1 expõe sucintamente a evolução dos limites desde a segunda metade de janeiro até o início de fevereiro, nos dois segmentos.
Para instituições que operavam no Livre e no Flutuante, as negociações para gerenciamento estratégico de posição no mercado interbancário passaram a ser conduzidas basicamente no segmento Livre. Continuam sendo contabilizadas no Flutuante as operações interbancárias envolvendo principalmente sociedades corretoras, sociedades distribuidoras de títulos e valores mobiliários e as sociedades de crédito, financiamento e investimento ou então negociações relacionadas com operações primárias do Flutuante em geral. Atualmente, seis instituições bancárias operam exclusivamente no Flutuante.
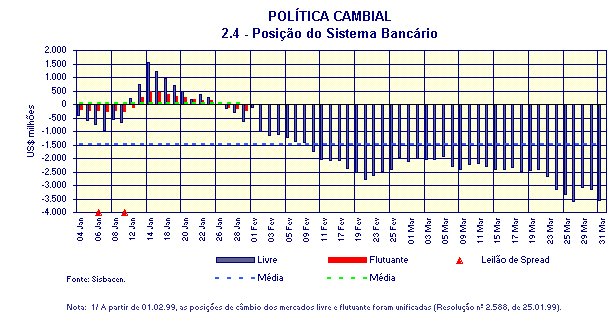
Importante deixar claro que, embora continuem existindo diferentes registros contábeis para contratações de operações no Livre ou no Flutuante, a unificação determinada pela Resolução nº 2.558 considera, naturalmente, o conceito de posição de câmbio única para fins operacionais. Dessa forma, a partir de 1º de fevereiro de 1999, não se considera mais posição de câmbio no Livre e posição de câmbio no Flutuante como termos estanques. Com a unificação, passa a haver apenas a posição de câmbio do mercado, que é objeto do gráfico 2.4, cuja análise é feita mais adiante. Os efeitos da unificação das posições no segmento Flutuante é objeto de comentários também no capítulo 5, desta edição.
No período, o cupom cambial bruto, indicativo básico da rentabilidade do capital externo, medido, ex-post, pela diferença entre o rendimento do CDI e a variação do dólar dos Estados Unidos no segmento Livre, registrou o valor negativo de 24,19%, como se pode ver na tabela 2.1. Esse resultado atípico é devido à comentada decisão de permitir a livre flutuação da taxa de câmbio, adotada em janeiro/1999. Na coluna 1 da tabela, que traz a variação mensal do dólar americano, observa-se que a decisão da autoridade monetária levou à desvalorização trimestral de 42,47% no período em análise – frente ao padrão anterior próximo de dois pontos percentuais –, enquanto a remuneração bruta do CDI acumulou 8,01% no mesmo período.
Atentos aos números mensais, notamos que a variação cambial, medida pela Ptax800, apresentou resultados bem distintos em cada mês do período, com desvalorização de 64,08% no mês de janeiro, 4,11% em fevereiro e valorização de 16,6% em março. Por conta disso, como os juros internos tiveram ajuste de menor magnitude, um hipotético investimento externo remunerado pelo CDI, teria perda de 37,73% no primeiro mês e ganho de 23,85% em março. Ao final do período, considerando o ganho de 1,69% em fevereiro, o investimento estaria reduzido a 75,71% do valor inicial. O cupom mensal anualizado mostra também que o resultado de janeiro, repetido durante todo o ano, determinaria perda de 99,66% do capital, ao passo que os números apurados no mês de março produziriam ganho anual de 1.202,68%, se igualmente repetidos por doze meses consecutivos.
Essa drástica mudança no comportamento da taxa de câmbio é destaque no gráfico 2.1, antes imaginado para mostrar a variação da taxa no intervalo das intrabandas cambiais. A taxa de câmbio de venda, apurada pela Ptax 800, que fechou o dia 12 de janeiro em R$/US$ 1,2114, ainda dentro do intervalo da intrabanda, que tinha como limites R$/US$ 1,1975 e R$/US$ 1,2115 (tabela 2.5), chegou, ao final do dia seguinte, primeiro de vigência da nova banda, a R$/US$ 1,3193. Isso implicou desvalorização de 8,91% em apenas um dia e fez com que fosse pressionado o novo teto, de R$/US$ 1,32, não obstante vendas líquidas de US$ 1,96 bilhão pela autoridade monetária, em ambos os segmentos. No dia seguinte, 14, a cotação fechou sem alteração (R$/US$ 1,3194), embora o mercado tenha absorvido, no total, mais de US$ 2,8 bilhões colocados pela mesa de câmbio do Banco Central. Nas operações de câmbio comercial foram efetivados negócios acima de R$/US$ 1,33, no dia 13, e de R$/US$ 1,40, no dia 14.
Em 15 de janeiro, quando o Banco Central não atuou, a cotação de venda fechou em R$/US$ 1,4659, com desvalorização de 11,1% sobre o dia anterior e de 21,01% sobre o dia 12, último dia de vigência das intrabandas. Daí em diante, como se pode ver claramente no gráfico 2.1, as desvalorizações prosseguiram de forma aleatória e no dia 29, último dia útil do mês, o dólar americano chegou a R$ 1.9832, o que representava desvalorização de 63,7% sobre o dia 12 e de 64,08% durante todo o primeiro mês do ano, como informado na tabela 2.1.
O gráfico 2.1 mostra também que do início de fevereiro até o final do trimestre a taxa passou a oscilar fortemente, acima de R$/US$ 1,70, vindo a fechar o mês de fevereiro em R$/US$ 2,0648 e o de março em R$/US$ 1,722, que coincidentemente corresponde ao valor mais baixo a partir de fevereiro. O pico da desvalorização, medido pela Ptax 800, foi alcançado no dia 03 de março (R$/US$ 2,1647). A tendência de queda da taxa de câmbio mostrada daquele dia em diante no gráfico 2.1 coincidiu com a troca formal de comando no Banco Central, que, a partir de 04 de março, passou a ser presidido oficialmente pelo Dr. Arminio Fraga Neto.
Como causa e conseqüência dessa situação delicada, tínhamos a escassa liquidez do mercado que, até o dia 12.01.1999, véspera da primeira mudança na regulamentação da taxa de câmbio, efetuara remessas financeiras líquidas no montante de US$ 2,1 bilhões, nos dois mercados (1) , com resultados negativos em todos os sete dias úteis contados desde 04 de janeiro. No dia 12 janeiro as remessas foram de US$ 1,1 bilhão, sendo US$ 0,8 bilhão no Livre e US$ 0,3 bilhão via transferências internacionais em reais.
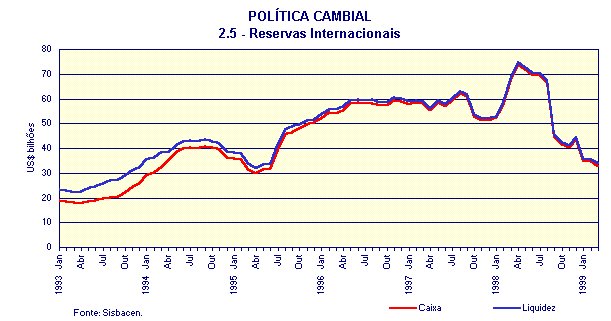
À preocupação com esse quadro somava-se a perda de 35,7 bilhões das reservas internacionais, pelo conceito caixa, no último semestre de 1998, se não computarmos a primeira parcela (US$ 9,3 bilhões) da linha de cooperação financeira internacional negociada com o Fundo Monetário Internacional e outras instituições internacionais. No primeiro dia de vigência da nova banda a situação, vista pelo resultado líquido financeiro, agravou-se ligeiramente, com as remessas financeiras líquidas chegando a US$ 2,8 bilhões, nos dias 13 e 14 de janeiro, via segmento Livre e Flutuante (somente operações com instituições financeiras no exterior).
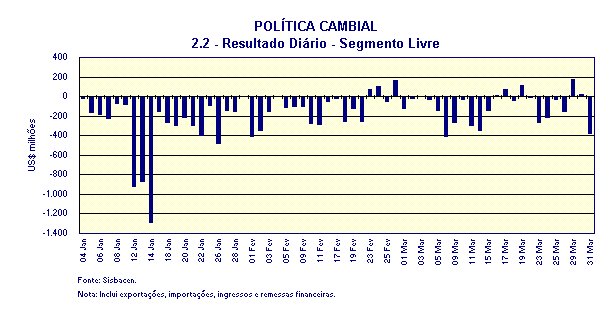
O gráfico 2.2, que mostra o resultado líquido diário do Livre, no câmbio comercial e financeiro, permite notar que a situação mais grave, medida por essa variável, teve lugar nos dias 12, 13 e 14 de janeiro, quando o resultado líquido diário, do Financeiro e do Comercial, acumulou o déficit de 3,1 bilhões, com pico de US$ 1,3 bilhão no último dia. Vencidos os primeiros dias imediatos à mudança, os resultados diários do Livre continuaram majoritariamente negativos, embora em valores menores e com algumas oscilações para o lado positivo. Somados os resultados diários de todo o trimestre chegamos ao resultado negativo de US$ 11 bilhões no trimestre em análise, sendo US$ 6,3 bilhões em janeiro; US$ 2,2 bilhões em fevereiro; e US$ 2,5 bilhões em março. Quando computamos o resultado financeiro do Flutuante, medido pelas operações de transferências internacionais em reais, o déficit do trimestre é acrescido de US$ 2,9 bilhões, chegando a US$ 13,9 bilhões.
Logo após a mudança, que indicava intervenção esporádica da autoridade monetária no câmbio, as discussões do mercado e da imprensa especializada passaram a ter como um de seus temas favoritos a quantia que o Banco Central poderia dispor para atuar no mercado de câmbio, especialmente na ponta vendedora, haja vista a rediscussão do acordo com o Fundo Monetário Internacional, que estava em curso.
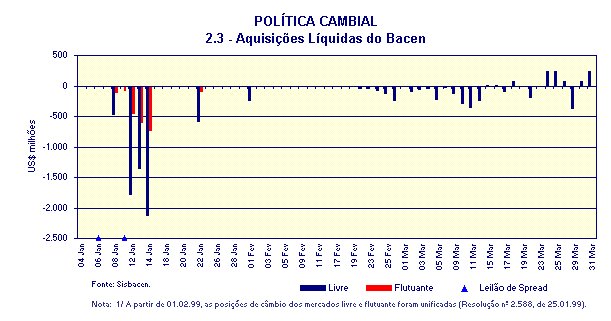
O gráfico 2.3, que traz as Aquisições Líquidas do Bacen, mostra que a atuação da autoridade monetária foi intensa nos dias 12, 13 e 14 de janeiro, tendo efetuado vendas líquidas bastante representativas, para aplacar o ânimo comprador do mercado. No total, o Banco Central vendeu US$ 7,0 bilhões nesse período, sendo US$ 2,2 bilhões no dia 12; US$ 2,0 bilhões no dia 13; e US$ 2,8 bilhões no dia 14, na soma dos dois segmentos. Daí até o final do mês, o mercado operou quase que totalmente livre, com a autoridade se fazendo presente somente no dia 22 de janeiro, quando foram vendidos US$ 676 milhões. Após nova presença no dia 01 de fevereiro, o Bacen ausentou-se novamente do mercado, para somente voltar a operar com regularidade a partir do dia 22 daquele mês. A partir daquela data, a mesa de câmbio passou a operar com maior regularidade, no sentido de sinalizar certos parâmetros para o mercado, dada a situação inusitada da flutuação sem qualquer delimitador. A leitura do gráfico 2.2 permite notar que a partir de meados do terceiro mês do trimestre o fluxo começou a experimentar certa recuperação, o que se refletiu na taxa de câmbio, como se pode ver no gráfico 2.1.
Apesar do quadro bastante negativo apresentado nos gráficos e tabelas analisados, o gráfico 2.4 mostra que o sistema bancário carregou posição comprada apenas no período de 12 a 26 de janeiro, no total dos dois segmentos, com pico de US$ 2 bilhões no dia 14 e valores de no mínimo US$ 1 bilhão no dias 13, 15, 18 e 19 de janeiro. A partir do dia 27 de janeiro, o sistema assumiu posição vendida, com picos acima de US$ 3,5 bilhões, nos dias 26 e 31 de março, atestando maior confiança na atuação do Banco Central e opção por posição em moeda nacional para arbitragem da taxa de juros. A posição média do período ficou próxima de US$ 1,5 bilhão, como mostra o gráfico 2.4, enquanto as médias mensais foram de US$ 117,65 milhões, comprada, em janeiro; US$ 1.802,53 milhões, vendida, em fevereiro; e US$ 2.545,72 milhões, vendida, em março.
Na tabela 2.2, que traz as posições de fechamento mensal do sistema bancário (2), por segmento e total, pode-se constatar o zeramento das posições do Flutuante, a partir de fevereiro. Isso ocorreu por força da Resolução nº 2.588, de 25.01.1999, que unificou as posições de câmbio dos segmentos de taxas livres e de taxas flutuantes, mantendo as disposições normativas vigentes.
Sobre esse particular, os expressivos valores de posição vendida registrados no fechamento do meses de fevereiro (US$ 2.282,3 milhões) e março (US$ 3.811,3 milhões), que são os maiores desde janeiro/1997, são explicados não só pela disposição dos bancos em assumir posições em moeda nacional, mas também pela edição das Circulares nº 2.857, de 25 de janeiro – que elevou em 50% os limites da posição vendida unificada, para os bancos autorizados a operar nos dois segmentos, mantendo os limites anteriores para aqueles credenciados a operar apenas no Flutuante – e nº 2.860, de 01.02.1999, que fixou como limite da posição vendida o PLA do banco autorizado a operar em ambos ou apenas no segmento Flutuante, como comentado anteriormente e demonstrado no quadro 2.1.
Voltando à atuação do Banco Central, a tabela 2.3, que traz os valores absolutos das compras e vendas líquidas mensais do Banco Central, mostra que o mercado absorveu US$ 10,3 bilhões das reservas cambiais e fechou o terceiro trimestre consecutivo com resultado negativo. Desse total, o flutuante respondeu por apenas 19,8%, por conta de demandas do mês de janeiro, uma vez que com a unificação dos posições de câmbio a operações do Banco Central são feitas unicamente no segmento Livre. Considerados os resultados líquidos dos três últimos trimestres, notamos que, entre julho/1998 e março/1999, o Banco Central vendeu US$ 45,3 bilhões, líquidos. No período em análise, janeiro respondeu por US$ 8,3 bilhões, o que representa 81,2% do total do trimestre.
Refletindo o grande volume de vendas líquidas do Banco Central, as reservas internacionais, objeto da tabela 2.4 e do gráfico 2.5, experimentaram queda em todos os meses do trimestre, sendo US$ 8,44 bilhões, em janeiro; US$ 0,54 bilhão, em fevereiro; e US$ 1,71 bilhão, totalizando US$ 10,75 bilhões, pelo conceito caixa. Nesse processo de atendimento às demandas decorrentes das remessas financeiras, a oferta de moeda pelo sistema bancário chegou a US$ 3,1 bilhões, resultante da diferença entre as posições líquidas vendidas observadas nos fechamentos dezembro/1998 (US$ 433,2 milhões) e de março/1999 (US$ 3.573,8 milhões).
Na tabela 2.5, que mostra as mudanças nas bandas e intrabandas cambiais, notamos que o trimestre teve apenas duas mudanças de intrabanda, ocorridas nos dias seis e onze de janeiro, em face do abandono dessa sistemática de intervenção, em 13 de janeiro, e da decisão, de 18 de janeiro, de adotar política de livre flutuação da taxa de câmbio, objeto do Comunicado nº 6.565, daquela data. Como de praxe, a tabela 2.5 contém dois quadros autônomos, o primeiro mostrando a evolução dos limites da banda, desde sua criação em março/1995, e o segundo contendo a dinâmica das intrabandas, neste caso cobrindo período iniciado em janeiro/1997.
Quanto à atuação mais ampla do Banco Central, via leilões de compra, venda e spread, a tabela 2.6 é informativa de que o Banco Central realizou apenas seis intervenções por esse meio, sendo quatro leilões de venda – dois em cadas segmento – e dois leilões de spread no Livre, na sua totalidade ocorridos no mês de janeiro. A grande redução desses negócios, em relação a períodos anteriores, cujo padrão, no ano de 1998, foi de 21 leilões de spread por trimestre deveu-se à mudança na política cambial, que prevê, conforme o Inciso II do Comunicado nº 6.565, intervenções ocasionais do Banco Central, com o objetivo de conter movimentos desordenados da taxa de câmbio.
1 - Computa exclusivamente as remessas financeiras do segmento Livre e as conduzidas via operações com instituições financeiras no exterior, do Flutuante.
2 - Inclui as instituições não-bancárias habilitadas a operar apenas no Flutuante cujo limite de posição vendida é zero.