No primeiro trimestre de 1999, o mercado cambial brasileiro apresentou mudanças que influenciaram significativamente o Segmento de Câmbio de Taxas Flutuantes. A principal foi a alteração do regime cambial trazida pelo Comunicado nº 6.565, de 18.01.99, que estabeleceu a livre flutuação da taxa de câmbio, após forte pressão do mercado. A outra refere-se à posição de câmbio e implicou a unificação da posição mantida no segmento Flutuante com a do segmento Livre, para os agentes atuantes em ambos, e ajustes nos valores máximos para compra e venda. Esses dois temas recebem análise específica no capítulo Política Cambial, que inclui o quadro 2.1, contendo sucinta evolução dos limites desde a segunda metade de janeiro até o início de fevereiro, nos dois segmentos.
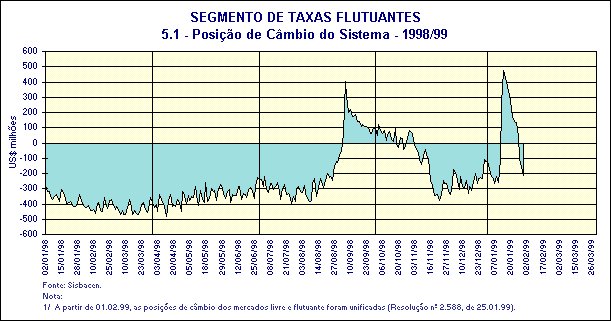
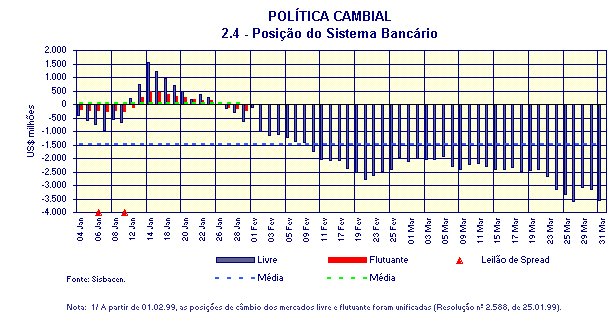
Os reflexos da unificação de posições e a pressão compradora dos bancos e outros agentes em meados de janeiro, no segmento Flutuante, é mostrada no gráfico 5.1. Na prática, temos agora uma posição única de câmbio chamada posição do mercado de câmbio independentemente dos estoques serem conseqüência de operações específicas de um ou de outro segmento. Isso e o fato das instituições não bancárias também terem suas posições computadas juntamente com os bancos, compondo portanto os valores expressos na tabela 2.2 e no gráfico 2.4 do capítulo Política Cambial, explicam o zeramento dos valores de posição a partir de fevereiro, no gráfico 5.1, que é específico do Flutuante.
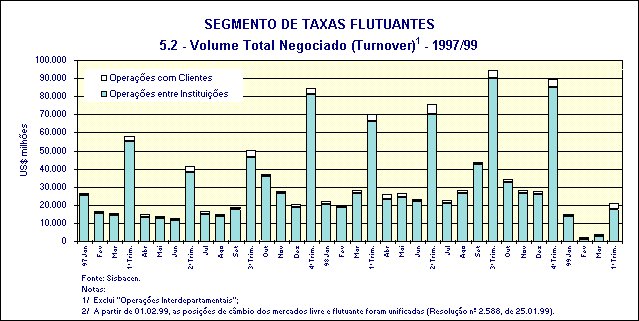
Outro efeito claro da unificação nas posições e do novo regime cambial pôde ser sentido na forte redução do volume de negócios no Flutuante, como mostra o gráfico 5.2, basicamente em função da natural redução no movimento interbancário. Essas operações praticamente deixaram de existir em níveis muito representativos, à exceção de janeiro, que, até o dia 14, ainda contava com intervenções do Banco Central – o novo regime cambial prevê limitada participação da autoridade monetária no mercado de câmbio, acionada apenas para claros objetivos de contenção de movimentos desordenados.
A tabela 5.1 traz o agregado de todos os negócios realizados no Flutuante, classificados em mercado primário e secundário para os dois grupos de rubricas que compõem o segmento – "Operações com Clientes" e "Operações entre Instituições". A tabela mostra claramente, em sua última coluna, a queda no volume total negociado. Foram registradas operações globais de US$ 21.005 milhões, ante US$ 89.412 milhões do trimestre anterior, o que representa queda de 76,5%. Comparando-se com o mesmo período do ano anterior, a redução nos negócios foi de 70%.
Ainda na tabela 5.1, nota-se que a queda no volume negociado decorreu basicamente do desempenho registrado no mercado secundário de "Operações entre Instituições", responsável pela queda mais substancial nos números do trimestre. Além da própria redução em valores absolutos, verifica-se declínio em sua participação relativa, passando a ser responsável por cerca de 63% do volume global negociado no trimestre, ante quase 90% que eram registrados nos períodos anteriores.
Com ajuda da tabela 5.2, pode-se analisar mais detalhadamente os números de "Operações entre Instituições" e comprovar o já comentado desempenho do movimento interbancário e a dimensão de sua representatividade como maior responsável pela queda no volume de negócios do segmento. Com efeito, as operações interbancárias alcançaram, no trimestre, o acumulado de US$ 12.970 milhões, representando queda de 83,2% em relação ao trimestre anterior. Se comparado com o mesmo período de 1998, a redução fica em 79%.
Para as demais operações do grupo de rubricas "Operações entre Instituições", cursadas no mercado secundário não há registro de alterações significativas em volume que indicassem nova tendência nas operações. No entanto, vale comentar os seus fluxos primários, demonstrando comportamento bem relevante e distinto em cada um dos três primeiros meses de 1999.
O mercado primário de "Operações entre Instituições" refere-se, exclusivamente, aos fluxos decorrentes de transações com instituições no exterior, ou seja, operações interbancárias internacionais registradas na rubrica Operações com Instituições no Exterior. Os ingressos ou remessas de dólares derivados de compras ou vendas a instituições no exterior, respectivamente, têm contrapartida em reais, que cursam nas contas correntes de domiciliados no exterior abertas em instituição bancária no Brasil – mais conhecidas pelo mercado como CC5.
No trimestre em análise, como pode ser visto nas tabelas 5.1 e 5.2, o maior destaque no fluxo primário ficou por conta das remessas do mês de janeiro (US$ 2.143 milhões), levando ao resultado líquido de US$ 2.001 milhões em saídas. Esse valor, sem dúvida, está acima dos padrões de remessas líquidas mensais de Operações com Instituições no Exterior, refletindo a expectativa dos investidores quanto à sustentabilidade do regime de bandas cambiais então vigente.
Por outro lado, considerando o volume absoluto dessas saídas líquidas em janeiro, percebe-se que, embora relevante, não se verificou o ímpeto de remessas demonstrado em outras situações. Por exemplo, houve bastante nervosismo no processo de implantação de bandas cambias no Brasil, acabando por influenciar sobremaneira as saídas líquidas em março de 1995, que chegaram a US$ 2.592 milhões.
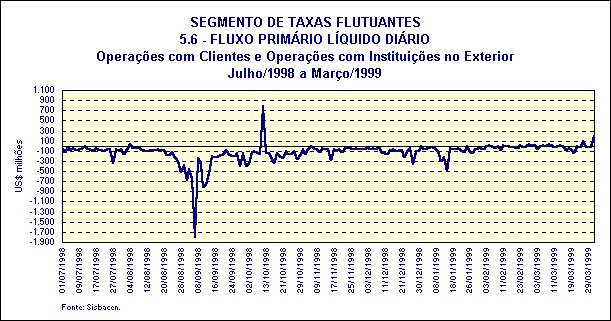
Maiores ainda foram as saídas líquidas de outubro e novembro de 1997, US$ 4.552 milhões e US$ 3.626 milhões, respectivamente, conseqüência direta dos reflexos da crise asiática sobre as expectativas dos agentes financeiros no Brasil. Entretanto, o destaque nas saídas líquidas mensais em Operações com Instituições no Exterior ocorreria quase um ano depois, em setembro de 1998, quando alcançou o recorde de US$ 7.991 milhões. As remessas, influenciadas pelos desdobramentos da crise na Rússia, foram concentradas na primeira quinzena, chegando a sair quase US$ 1.800 milhões em um só dia. Só houve arrefecimento das remessas após forte elevação dos juros domésticos, em conjunto com operações diárias no mercado aberto para adequada gestão da liquidez.
Portanto, há que se considerar que a medição das saídas por Operações com Instituições no Exterior não mostra a real dimensão da crise ocorrida no início do ano. De fato, boa parte do capital deixou o País via aplicação em Fundos de Investimentos Brasileiros no Exterior (Fiex), que investem basicamente em títulos da dívida externa brasileira. Com a subida no deságio desses papéis, houve forte movimento de investidores no Brasil direcionados para arbitragem de juros, como melhor comentado no capítulo 4 – Movimento Financeiro.
Com relação aos demais meses do primeiro trimestre de 1999, fevereiro e março, o comportamento em Operações com Instituições no Exterior foi bastante peculiar. Destaca-se a forte queda no saldo líquido de transferências para o exterior, chegando a US$ 478 milhões e US$ 425 milhões em fevereiro e março, respectivamente – os menores desde outubro de 1995.
Analisando-se mais detalhadamente o comportamento dessas transferências líquidas, com ajuda das tabelas 5.1 e 5.2, percebe-se que a queda ocorreu por motivos distintos para cada um dos dois meses. Em fevereiro, as menores transferências líquidas para o exterior foram conseqüência direta da queda nas remessas, cujo valor de US$ 604 milhões representa o menor valor desde maio de 1996. Entre outros fatores, pode-se citar a desvalorização do real, tornando pouco interessantes o comércio de fronteira, um das fontes de remessas para o exterior via Operações com Instituições no Exterior.
Já em março, as remessas voltaram ao padrão mais usual, por volta de US$ 1 bilhão, mas foram em boa parte compensadas pelo relevante aumento nos ingressos. A maior parte – disponibilidades no exterior – foi trazida ao final do mês, quando as taxas de câmbio demonstravam tendência de retorno à normalidade, após o forte movimento de desvalorização iniciada com o regime de livre flutuação das cotações e o aumento das taxas de juros domésticas.
Importante também considerar a redução da alíquota de IOF de 2% para 0,5%, incidente sobre operações de ingresso via Operações com Instituições no Exterior, como decisiva para o aumento no desses ingressos. Em março, sem dúvida, tal redução enseja a expectativa de maiores transferências para o País nos próximos trimestres, o que poderá levar à redução de seu saldo deficitário, caso não haja deterioração nas expectativas dos agentes.
De fato, cenários desfavoráveis usualmente reduzem os ingressos pelo Flutuante ao mínimo, elevando consideravelmente as remessas desse segmento, que, dada as maiores exigências para aplicações de brasileiros em fundos de investimentos no exterior (Fiex), cursadas pelo segmento Livre, tendem a cursar outra vez no Flutuante, basicamente. Com a Circular nº 2.863, de 10.02.99, a aplicação mínima das carteiras desses fundos em títulos da dívida externa brasileira passou de 60% para 80%. No mês seguinte, por meio da Circular nº 2.877, de 18.03.99, houve a proibição a bancos e coligadas de investir no Fiex.
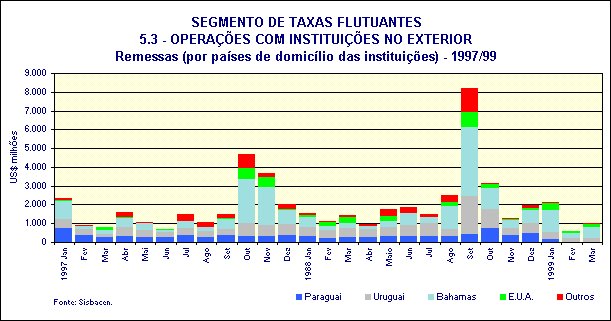
Ainda com relação a remessas cursadas por Operações com Instituições no Exterior, o gráfico 5.3 traz os valores das operações classificados por países de domicílio das instituições de destino das transferências. Nota-se que as Bahamas continuam com participação preponderante sobre os demais, muitas vezes concentrando mais da metade de todas as remessas.
Destaca-se nos dois últimos meses do trimestre a virtual ausência do Paraguai, que usualmente era destino constante de pelo menos US$ 300 milhões mensais em transferências. Em janeiro, foram registrados pouco mais de US$ 185 milhões em remessas, reduzindo bruscamente para cerca de US$ 3 milhões em fevereiro, recuperando-se para algo em torno de US$ 26 milhões no mês seguinte. Como boa parte das transferências declaradas para aquele país tem origem em operações relacionadas ao comércio de fronteira, é natural esperar que tais transações tenham sido diretamente atingidas pela desvalorização cambial.
Como visto, o segmento Flutuante apresentou no trimestre comportamento bastante peculiar no grupo de rubricas "Operações entre Instituições", seja no mercado secundário (principalmente Operações Interbancárias) ou no mercado primário (Operações com Instituições no Exterior). De volta à tabela 5.1, agora em conjunto com a tabela 5.3, nota-se que o trimestre também mostrou especificidades relevantes para o outro grupo de rubricas do segmento – "Operações com Clientes".
Pela primeira vez desde o segundo trimestre de 1996, "Operações com Clientes" volta a apresentar superávit, reflexo direto da desvalorização cambial ocorrida em função do novo regime cambial de livre flutuação, levando ao aumento nos ingressos simultaneamente à redução nas remessas. O aumento das transferências para o País chegaram a 23,2% em relação ao trimestre anterior, e a 17,1% se comparado com o mesmo período do ano anterior. As remessas, por sua vez, caíram fortemente, alcançando redução de 54,9% em relação aos acumulado dos três meses anteriores. A queda foi de 40% ante o primeiro trimestre de 1998.
Ainda pelo lado das remessas, a tabela 5.3 deixa bem claro que a redução tem origem em Viagens Internacionais, voltando aos níveis registrados no início de 1995. Naturalmente, como seria de se esperar, o ajuste aos novos níveis de câmbio deu-se mais fortemente no segmento turismo, afetando diretamente Cartões de Crédito e Turismo no Exterior.
A tabela 5.4 mostra a evolução dessas duas rubricas, onde impressiona a queda de 70,6% no acumulado trimestral da venda de dólares para Turismo no Exterior, voltando a níveis anteriores ao Plano Real. No trimestre, foram vendidos US$ 129 milhões, bem abaixo dos US$ 439 milhões registrados de outubro a dezembro de 1998. Em Cartões de Crédito, a queda chega a quase 35%, passando dos US$ 835 milhões verificados no último trimestre do ano passado para os US$ 546 milhões do trimestre em análise. Conjuntamente, as duas rubricas respondem pela redução, de quase US$ 600 milhões em remessas líquidas.
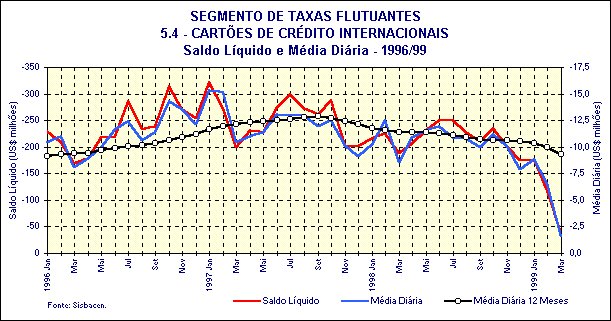
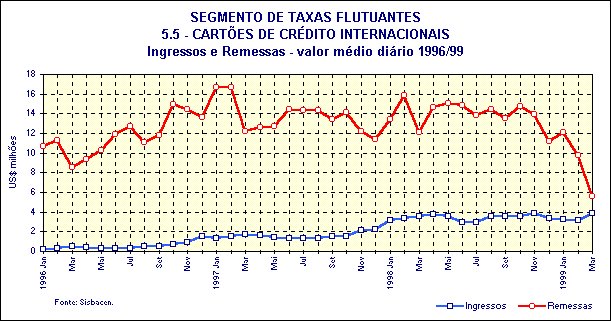
Os gráficos 5.4 e 5.5 mostram bem a dimensão do efeito da desvalorização do real sobre as transferências a título de Cartão de Crédito, ao registrar a forte redução nas remessas e no saldo líquido de transferências para o exterior. Adicionalmente, ressalta-se o comportamento crescente dos ingressos, cuja tendência ascendente pode mostrar ampliação, tendo em vista a paridade real-dólar mais desfavorável em comparação com a que vigia desde o segundo semestre de 1994.
Ainda sobre "Operações com Clientes" (tabela 5.3), também foi relevante o comportamento das Transferências Unilaterais, com as remessas (US$ 40 milhões) sofrendo queda de quase 70% em relação ao trimestre anterior (US$ 132 milhões). Entretanto, como mostra a tabela 5.5, essa redução não mostra necessariamente relação direta com a desvalorização cambial. Com efeito, o valor do trimestre mostra compatibilidade com as remessas do mesmo período de 1998 (US$ 52 milhões) e de 1997 (US$ 45 milhões). Apenas no trimestre anterior e no precedente, em função de algumas operações específicas, os valores mostraram-se acima do usual.
Por outro lado, os ingressos mostraram ampliação de 41,4% em relação ao trimestre anterior, certamente efeito da transição para o regime de livre flutuação do câmbio e conseqüente desvalorização do real. Em termos absolutos, o incremento foi de US$ 225 milhões, dos quais US$ 145 milhões em Disponibilidades em Moedas Estrangeiras (compras não identificadas até US$ 10.000,00), US$ 49 milhões em Manutenção de Residentes e US$ 42 milhões em Patrimônio. Para Doações, os ingressos ficaram praticamente constantes (US$ 130 milhões, ante US$ 133 milhões do trimestre anterior).
Os valores registrados em Disponibilidades em Moedas Estrangeira chama atenção pela sua magnitude, bem acima do usualmente cursado na rubrica. Apenas o primeiro trimestre de 1999 corresponde a mais de 70% do total verificado em todo o ano de 1998. Por se tratar de compras até US$ 10.000,00 não identificadas, o crescimento no volume de ingressos dessa rubrica representa, em grande parte, o retorno de moeda estrangeira comprada em movimento desencadeado pela expectativa de desvalorização da moeda nacional, usualmente por agentes de menor porte econômico. Também podem estar contabilizados nessa rubrica os valores de divisas até US$ 10.000,00 revendidas aos bancos e agências de turismo em função de cancelamento de viagens ao exterior, dada a súbita depreciação do real.
Com relação a Manutenção de Residentes e Patrimônio, o crescimento nos ingressos foi basicamente originário dos Estados Unidos e Japão, em volumes relativamente semelhantes (tabela 5.6), certamente também refletindo a desvalorização da moeda nacional. Os dois países continuam responsáveis pela maior parte das transferências do tipo, respondendo conjuntamente por mais de 90% e 80% dos ingressos registrados naquelas duas rubricas, respectivamente.
Um último comentário a respeito de "Operação com Clientes" envolve os números registrados em seu mercado secundário, ou seja, a rubrica Agências de Turismo - Operações com Bancos Credenciados (tabela 5.3). O aumento em mais de 165% em seu movimento retrata justamente a maior negociação de dólares após a mudança do regime cambial. Corresponde, por parte das agências e meios de hospedagem de turismo, a demanda por moeda estrangeira para atendimento a clientes ou, então, a repasse aos bancos credenciados do excesso de seus limites operacionais de disponibilidades diárias, definidos pelo Banco Central (US$ 200.000,00 para agências de turismo e de US$ 100.000,00 para meios de hospedagem de turismo).
Finalmente, encerrando os comentários sobre o Flutuante, cabe analisar a evolução dos volumes agregados do fluxo primário mostrados no gráfico 5.6, que traz valores negociados diariamente, e pela tabela 5.7, que mostra os números em termos anuais.
No gráfico 5.6, percebe-se a clara acomodação no fluxo primário líquido diário, mostrando equilíbrio e até mesmo superávit em valores não usuais para o perfil do segmento nos últimos anos. O forte ingresso verificado em dia específico de outubro constitui exceção, explicada por movimentação referente a parte de operação estruturada para compra do controle acionário de instituição financeira brasileira por instituição estrangeira.
Com relação à tabela 5.7, nota-se clara reversão no comportamento dos seus números, demonstrando tendência de volta aos níveis de 1995. De fato, com a desvalorização do real, é factível esperar superávit em "Operação com Clientes" dado o conseqüente aumento nos ingressos em Transferências Unilaterais e redução nas remessas de Viagens Internacionais, ambos bastante sensíveis à variação nas taxas de câmbio.
Por sua vez, a rubrica Operações com Instituições no Exterior, a única que registra fluxos primários em "Operações entre Instituições", continua mantendo saldo líquido deficitário, mas segue aparente movimento de redução. Sem dúvida, seus ingressos mostram trajetória de ampliação, principalmente se considerado o cenário de redução na cobrança de IOF. O grau de ampliação dessas transferências para o País dependerá, certamente, da política brasileira de acolhimento de capitais de curto prazo. As remessas por essa rubrica também seguem semelhante tendência de redução, cuja trajetória será guiada pelas expectativas dos agentes financeiros quanto ao desempenho da economia brasileira. Ou, alternativamente, dependerá também da possibilidade de utilização de outros mecanismos de remessa, a exemplo da utilização do Fiex (no segmento Livre), que, até a imposição de maiores exigências para investimento em tais fundos, acolheu no início do trimestre boa parte das remessas que normalmente se valeriam do Flutuante.