Boletim do Banco Central do Brasil - Relatório 1997


Políticas fiscal e orçamentária
Em 26 de fevereiro, o Presidente da República sancionou a Lei nº 9.438 que estimou a receita e fixou a despesa da União para o exercício financeiro de 1997. O Orçamento Geral da União (OGU) compreende:
a)o Orçamento Fiscal referente aos poderes da União, seus fundos, órgãos e entidades da administração federal direta e indireta, inclusive fundações instituídas e mantidas pelo poder público;
b)o Orçamento da Seguridade Social, abrangendo todas as entidades e órgãos a ele vinculados, da administração federal direta e indireta, bem como fundos e fundações instituídas e mantidas pelo Poder Público; e
c)o Orçamento de Investimento das empresas em que a União, direta ou indiretamente, detém a maioria do capital social com direito a voto.
As contas do OGU embutiam uma meta de superávit primário de 0,8% do PIB. A proposta do orçamento, encaminhada ao Congresso Nacional em agosto de 1996, foi elaborada pressupondo taxa de inflação média anual de 10,6% e crescimento do PIB de 3,9%. Todavia, devido à desaceleração da inflação e à nova expectativa de desempenho da atividade econômica, em fevereiro, aqueles parâmetros foram reestimados em 6,33% e 4,3%, respectivamente.
O efeito da previsão de maior crescimento do PIB sobre as receitas fiscais foi anulado pela expectativa de redução da inflação, determinando a revisão, para baixo, da estimativa de arrecadação. Dessa forma, a arrecadação total de R$ 178,8 bilhões foi reestimada para R$ 173,4 bilhões, isto é, R$ 5,4 bilhões a menor, gerando a conseqüente adequação do orçamento a esse novo cenário. O ajuste se refletiu no corte dos gastos com vinculações constitucionais (R$ 3,1 bilhões), outros custeios e capital (R$ 1,9 bilhão) e beneficios previdenciários (R$ 0,4 bilhão). Com isto, manteve-se a mesma meta de superávit primário, ou seja, 0,8% do PIB. É importante assinalar que nas estimativas estava-se levando em conta a prorrogação da vigência do Fundo de Estabilização Fiscal (FEF), cujo prazo expiraria em 30.6.97. Caso não fosse aprovada a prorrogação, novos cortes no orçamento deveriam ser efetuados, uma vez que projetos e atividades, orçados em R$ 1,9 bilhão, com cronogramas de execução no segundo semestre, tinham como fonte de financiamento recursos do FEF.
A propósito, a prorrogação do FEF só veio a ser aprovada pelo Congresso Nacional no mês de novembro. Todavia, não houve descontinuidade nos programas do governo, uma vez que sua vigência foi retroativa a 1.7.97. Pela Emenda Constitucional nº 17, de 22.11.97, o FEF terá vigência até 31.12.99. Nessa segunda prorrogação do FEF, ficou assegurada compensação aos municípios com recursos oriundos da arrecadação do imposto de renda, exceto a parcela referente aos recolhimentos na fonte sobre os pagamentos efetuados pela União e suas autarquias. Os percentuais do imposto de renda a ser transferido aos municípios, a título de compensação, são os seguintes: 1,56% no período de 1.7.97 a 31.12.97; 1,875% em 1998 e 2,5% em 1999.
No sentido de equacionar a questão das dívidas estaduais, em 1º de setembro foi editada a Lei nº 9.490, autorizando o Poder Executivo a abrir crédito especial no Orçamento da União, no valor de R$ 104,2 bilhões, dos quais R$ 103,3 bilhões para refinanciar a dívida dos estados, no contexto do ajuste ao amparo do Programa de Incentivo à Redução do Setor Público Estadual na Atividade Bancária (Proes) e do Programa de Ajuste Fiscal e Reestruturação Financeira dos Estados (Parafe). A parcela restante, de R$ 900 milhões, foi destinada a compensar os estados pela perda de arrecadação do ICMS decorrente da não-tributação dos produtos industriais semi-elaborados, destinados à exportação (Lei Kandir).
Cabe ressaltar que o Proes estabelece mecanismos objetivando incentivar a redução da presença do setor público estadual na atividade financeira bancária, mediante financiamentos para a privatização, extinção ou transformação em instituição não-financeira, inclusive agência de fomento, de instituições financeiras sob controle acionário da unidade da federação. Por sua vez, o Parafe estabelece critérios para a consolidação, assunção e refinanciamento, pela União, da dívida pública mobiliária e outras que especifica, de responsabilidade dos estados e do Distrito Federal.
Com o montante de R$ 103,3 bilhões, a União pagaria as aquisições de controle e de crédito e concederia os financiamentos de que tratam os citados programas, por meio de emissão de títulos do Tesouro Nacional, ou mediante securitização das obrigações. A parcela em questão tinha como objetivo atender às despesas relativas ao serviço da dívida em 1997. Tal serviço decorre da assunção de obrigações, aquisição de ativos e financiamentos às unidades da federação, nos termos das Medidas Provisórias nº 1.556, de 18.12.96, e nº 1.560, de 19.12.96. Ressalte-se que a abertura do crédito especial só se deu, efetivamente, no dia 23 de setembro, mediante edição de decreto da Presidência da República.
Na esfera tributária, foram editados diversos normativos, visando essencialmente o aprimoramento da legislação vigente. A Portaria Minifaz nº 106, de 15.5.97, definiu procedimentos a serem observados pelas instituições financeiras quanto à prestação de informações relativas à identificação dos contribuintes da CPMF e aos valores globais das respectivas operações à Secretaria da Receita Federal. Esse órgão resguardará, na forma da legislação aplicada à matéria, o sigilo das informações prestadas, vedada sua utilização para constituição do crédito tributário relativo a outras contribuições ou impostos.
Mediante edição do Decreto nº 2.219, de 2.5.97, foi anunciado o novo regulamento do Imposto sobre Operações de Crédito, Câmbio e Seguro, ou Relativo a Títulos e Valores Mobiliários (IOF). Entre as alterações, cabe assinalar a elevação da alíquota nas operações de crédito para as pessoas físicas, que passou de 6% para 15%. Pelo novo regulamento, permaneceram inalteradas as regras sobre os financiamentos para pessoas jurídicas, sejam internos ou externos, as operações de câmbio e os empréstimos do Sistema Financeiro da Habitação. A elevação da alíquota alcança, principalmente, os financiamentos feitos através de crediário e o crédito rotativo dos cartões de crédito.
Na esfera do IOF, também cabe registrar que portaria do Ministério da Fazenda estendeu a sua cobrança, com alíquota de 2%, às operações de câmbio destinadas ao cumprimento de obrigações de administradoras de cartão de crédito, decorrentes de aquisição de bens e serviços no exterior, efetuadas por seus usuários. A medida vale para as aquisições de bens e serviços adquiridos a partir de 10.12.97.
No dia 2 de setembro, os Ministros da Fazenda e do Planejamento e Orçamento assinaram a Portaria nº 213, redefinindo nova fórmula de cálculo do repasse das perdas dos estados, em razão da desoneração das exportações promovida pela Lei Complementar nº 87, de 13.9.96. Nas amplas discussões entre representantes da União e dos estados, ficou claro que, durante certo período de transição - estimado em cinco anos - haveria perdas fiscais, decorrentes da entrada em vigor do novo ordenamento jurídico do ICMS.
Coube à União assumir parte do custo fiscal relativo ao período de transição, por intermédio da fórmula do seguro-receita. Esse mecanismo assegura um piso para a arrecadação do ICMS no período de referência: o valor arrecadado no período-base multiplicado pela taxa de crescimento real do PIB (estimado em 3%) e pelo fator de eficiência relativa. De acordo com a lei complementar, se a arrecadação do ICMS dos estados caísse abaixo desse valor mínimo, a União devolveria a diferença. Portanto, o mecanismo de ressarcimento, detalhado no anexo da referida lei, não prevê transferências aos estados no montante necessário à cobertura das perdas decorrentes da desoneração das exportações, da concessão de créditos financeiros aos investimentos e ao consumo de energia elétrica. Os ressarcimentos da União estão limitados ao provimento do seguro-receita. Assim, quaisquer perdas adicionais deverão ser absorvidas pelos Estados.
Apesar do Congresso Nacional ter aprovado as Emendas Constitucionais nºs 7 e 8, ambas de 15.8.95, e nº 9, de 9.11.95, dispondo sobre o fim da reserva de mercado na navegação interior e de cabotagem, flexibilizando o monopólio estatal na exploração de serviços de telecomunicações e nas atividades petrolíferas, a aplicabilidade das medidas dependia da aprovação de leis que disciplinassem a matéria.
Em 8.1.97, foi sancionada a Lei nº 9.432, regulamentando a navegação interior e de cabotagem. O aspecto mais relevante da lei é o que cria o Registro Especial Brasileiro (REB), que beneficia as embarcações brasileiras, operadas por empresas de navegação nacionais, com isenções de taxas e contribuições, como PIS e Cofins, além de outras vantagens. A regulamentação do REB se deu com a edição do Decreto nº 2.256, de 17.6.97, mediante o qual foram estabelecidas as normas complementares necessárias ao seu funcionamento e as condições para a inscrição de embarcações e seu cancelamento.
Finalmente, foram editadas as Leis nº 9.472, de 16.7.97, e nº 9.478, de 6.8.97, que dispõem, respectivamente, sobre a organização dos serviços de telecomunicações e sobre as atividades relativas ao monopólio do petróleo. A Lei nº 9.472 autorizou o Poder Executivo a promover a privatização do Sistema Telebrás e criou a Agência Nacional de Telecomunicações (Anatel), órgão regulador do setor. O Poder Executivo também foi autorizado a estabelecer, mediante decreto, limites à participação estrangeira no capital de empresas da área de telecomunicações. Por sua vez, a Lei nº 9.478, que regulamentou a quebra do monopólio do petróleo, também instituiu o Conselho Nacional da Política Energética e a Agência Nacional do Petróleo (ANP). Estabelece a lei que permanecem como monopólio da União, nos termos do art. 177 da Constituição Federal, as seguintes atividades:
a)pesquisa e lavra das jazidas de petróleo e gás natural e outros hidrocarbonetos fluidos;
b)refinação de petróleo nacional e estrangeiro;
c)importação e exportação dos produtos e derivados básicos resultantes das atividades previstas acima;
d)transporte marítimo do petróleo bruto de origem nacional ou de derivados básicos de petróleo produzidos no país, bem como o transporte, por meio de conduto, de petróleo bruto, seus derivados e gás natural.
Todavia, mediante concessão, empresas privadas poderão participar do processo de exploração, desenvolvimento e produção de petróleo.
Os regulamentos das duas agências mencionadas, Anatel e ANP, foram aprovados, respectivamente, pelos Decretos nºs 2.338, de 7.10.97, e 2.445, de 14.1.98.
Por meio do Decreto nº 2.138, de 29.1.97, o governo regulamentou os artigos 73 e 74 da Lei nº 9.430/96, permitindo que o contribuinte compense seus créditos, decorrentes de restituições ou ressarcimentos, com débitos relativos a tributos ou contribuições federais, ainda que de diferentes espécies e destinação constitucional. A compensação será efetuada pela Secretaria da Receita Federal, sendo o valor do ressarcimento descontado do valor devido pelos contribuintes. Caso o saldo permaneça credor, a Receita pagará a diferença apurada; se permanecer devedor, o valor remanescente será cobrado do contribuinte.
A utilização generalizada da tutela antecipada contra as pessoas de direito público (decisão provisória mediante a qual o juiz manda satisfazer, no início do processo, o direito reclamado pelo autor da ação), justificou a edição da Medida Provisória nº 1.570, de 26.3.97 (convertida na Lei n° 9.494, de 10.9.97), de modo a aprimorar os instrumentos de defesa do patrimônio público no âmbito judicial.
Além do risco de concessão de vantagens indevidas e da dificuldade de ressarcimento aos cofres públicos em caso de pagamentos indevidos, a utilização desse instrumento jurídico vinha acarretando dificuldades de natureza administrativa para o governo, uma vez que se via obrigado a realizar o pagamento de ações sem que houvesse previsão orçamentária.
Com a medida provisória, ficou estabelecido que, nos casos em que houver a possibilidade de a pessoa jurídica de direito público requerida vir a sofrer dano, em virtude da concessão de liminar, ou de qualquer medida de caráter antecipatório, o juiz ou o relator determinará a prestação de garantia real ou fiança.
O Governo Federal editou a Medida Provisória nº 1.567, de 14.2.97, determinando a regularização e alienação de imóveis de propriedade da União, em todo o território nacional. O processo de alienação iniciar-se-ia pelos imóveis submetidos à enfiteuse, regime no qual usuários do imóvel e seus herdeiros se obrigam a pagar uma taxa à União. Segundo a Secretaria do Patrimônio da União, existem cerca de dois milhões de imóveis passíveis de alienação, o que propiciará receita estimada em R$ 23 bilhões, os quais serão destinados integralmente para amortização da dívida pública federal. Cabe assinalar que a expectativa de completa desmobilização estende-se por um período de quase 30 anos.
No mês de novembro, o Governo Federal anunciou um elenco de providências denominado "ajuste fiscal de curto prazo", envolvendo medidas de âmbito fiscal, da competitividade do sistema econômico e das contas externas.
A adoção das medidas foi motivada, principalmente, pela crise iniciada no Sudeste Asiático e que se irradiou por vários países do continente, inclusive Brasil. Esse novo cenário exigiu do Governo estratégia de enfrentamento que, a um só tempo, permitisse preservar os benefícios já alcançados pelo Plano Real e continuar avançando em busca do pleno desenvolvimento econômico e social do país.
Além dos setores da administração pública federal, o ajuste fiscal abrange as finanças dos estados e municípios, bem como das empresas estatais. Grande parte das medidas foi adotada através de medidas provisórias - já analisadas e convertidas em lei pelo Congresso Nacional - e outras foram tomadas via decretos, portarias ministeriais e resoluções do Conselho Monetário Nacional.
A conjugação do incremento de receitas com a redução de despesas deverá propiciar ajuste fiscal em torno de R$ 19 bilhões. Os aspectos mais relevantes das medidas adotadas são os seguintes:
a)suprimiu a incorporação de décimos sobre a remuneração dos cargos em comissão, vedou o pagamento de horas-extras para ocupantes de cargos em comissão e extinguiu cerca de 70 mil cargos vagos na administração pública;
b)determinou a transferência, para o Tesouro Nacional, dos recursos existentes em contas de depósitos não atualizadas, na forma da Resolução CMN nº 2.078/94, e estabeleceu, em 28.11.97, o prazo para que tais recursos sejam reclamados junto às instituições depositárias;
c)determinou que serão destinados à amortização da dívida pública federal:
i)a receita do Tesouro Nacional decorrente do pagamento de participações e dividendos pelas entidades integrantes da administração pública federal indireta;
ii)o superávit financeiro dos fundos, das autarquias e das fundações integrantes dos orçamentos fiscal e da seguridade social, apurado no balanço patrimonial de 1997;
iii)as disponibilidades financeiras destinadas aos fundos, às autarquias e às fundações, existentes no encerramento do exercício de 1996, não comprometidas com restos a pagar; e
iv)o produto da arrecadação dos juros de mora dos tributos e contribuições, exceto as contribuições sociais arrecadadas pelo INSS;
d)suspendeu, até 31.12.98, a concessão de garantias da União em operações de crédito externo de qualquer natureza, excetuadas as operações relacionadas com o sistema de seguro de crédito à exportação;
e)reduziu em 10%, no exercício de 1998, as despesas com concessão de novas bolsas de estudo e pesquisa e com a manutenção ou renovação das existentes, na esfera dos Ministérios da Educação e da Ciência e Tecnologia;
f)vedou, até o final do exercício de 1998, a contratação temporária de excepcional interesse público, como também as prorrogações dos contratos existentes em 10.11.97, excetuadas as destinadas à substituição de docentes nas instituições federais de ensino e profissionais médicos nos hospitais públicos federais;
g)estabeleceu que o provimento de cargos efetivos no Poder Executivo, em 1998, ficará limitado a um terço do total de vagas provenientes de aposentadorias e demais hipóteses de vacância ocorridas em 1997;
h)determinou que, em 1998, os órgãos da administração pública federal direta deverão promover redução mínima de 20% no somatório das despesas com diárias, passagens, material de consumo, serviços de telecomunicações, treinamento externo e publicações periódicas, relativamente às despesas realizadas em 1996;
i)elevou em cinco pontos percentuais as alíquotas do imposto sobre produtos industrializados incidentes sobre automóveis;
j)estabeleceu normas visando tornar mais efetivo o processo de valoração aduaneira, no intuito de combater o subfaturamento de bens importados;
k)promoveu elevação temporária nos preços dos derivados de petróleo;
l)instituiu para as pessoas físicas, nos exercícios de 1998 e 1999, adicional de 10% sobre o imposto de renda incidente nos rendimentos acima de R$ 1.800,00 (a alíquota passou de 25% para 27,5%);
m)reduziu em 30% os incentivos fiscais ao amparo do Fundo de Investimento do Nordeste (Finor) e do Fundo de Investimento da Amazônia (Finam), em 25% os incentivos na esfera do Fundo de Recuperação do Estado do Espírito Santo (Funres) e estabeleceu redução gradativa até sua completa extinção no ano 2014;
n)vedou às pessoas jurídicas tributadas com base no lucro arbitrado ou no lucro presumido, qualquer dedução a título de incentivo fiscal;
o)revogou a isenção de imposto concedida a entidades educacionais, de assistência à saúde, de prática desportiva de caráter profissional e de administração do desporto;
p)estendeu a incidência do imposto sobre operações financeiras às empresas de factoring.
Na esfera das finanças dos estados e municípios cabe destacar o contingenciamento de crédito imposto pelas Resoluções nºs 2.443 e 2.444, de 14.11.97, do Conselho Monetário Nacional.
A Resolução nº 2.443 determinou que os saldos das operações de crédito por Antecipação de Receita Orçamentária (ARO) ficariam limitados aos saldos dessas operações, apurados pelas instituições financeiras em 30.6.97. A instituição financeira que apresentar excesso decorrente do registro de nova operação ou aquisição de crédito oriundo de operação de ARO, nas posições apuradas no último dia útil de cada mês, em relação ao limite acima mencionado, deverá recolher ao Banco Central do Brasil, sem remuneração, no quinto dia útil do segundo mês subseqüente ao da ocorrência da irregularidade, o valor do excesso apurado, sem prejuízo das demais penalidades e sanções previstas nas normas em vigor.
Além disso, a Resolução nº 2.443 vedou a realização de novas operações de crédito por Antecipação de Receita Orçamentária com os titulares de saldos devedores de suas operações transferidas à Caixa Econômica Federal, nos termos da Resolução nº 2.366, de 17.3.97.
Por sua vez, a Resolução nº 2.444 e sua sucedânea (Resolução nº 2.461, de 26.12.97), determinaram que o montante global das aplicações do Sistema Financeiro Nacional com órgãos e entidades do setor público estaria limitado à soma dos saldos apurados nas instituições financeiras em 30.9.97, desconsideradas as operações por antecipações de receitas orçamentárias.
Entende-se por órgãos do setor público:
a)a administração direta dos poderes da União, dos Estados, do Distrito Federal e dos Municípios;
b)as empresas públicas, sociedades de economia mista, suas subsidiárias e demais empresas controladas, direta ou indiretamente, pela União, pelos Estados, pelo Distrito Federal e pelos Municípios;
c)as autarquias e fundações instituídas ou mantidas, direta ou indiretamente, pela União, pelos Estados, pelo Distrito Federal e pelos Municípios; e
d)os demais órgãos ou entidades dos poderes da União, dos Estados, do Distrito Federal e dos Municípios.
No contexto do ajuste fiscal de curto prazo, foi criado o Fundo de Garantia para Promoção da Competitividade, de natureza contábil, com a finalidade de prover recursos para garantir o risco das operações de financiamento realizadas pelo BNDES e pela Agência Especial de Financiamento Industrial (Finame), com microempresas e empresas de pequeno porte. O apoio às micro e pequenas empresas também foi ampliado com a criação da Agência de Promoção de Exportações (Apex), no âmbito do Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), com o objetivo de apoiar a implementação da política de promoção comercial de exportações.
Com a edição da Lei nº 9.514, de 20.11.97, foi instituído o Sistema de Financiamento Imobiliário (SFI), com a finalidade de promover financiamento imobiliário em geral, segundo condições compatíveis com as da formação dos fundos respectivos.
A lei estabeleceu que poderão operar no SFI as caixas econômicas, os bancos comerciais, os bancos com carteira de crédito imobiliário, as sociedades de crédito imobiliário, as associações de poupança e empréstimo, as companhias hipotecárias e outras entidades a critério do Conselho Monetário Nacional. Cabe destacar a autorização para emissão e colocação, no mercado financeiro, de Certificados de Recebíveis Imobiliários. A criação desse novo título vem acompanhada da definição das condições legais para a efetiva securitização de créditos imobiliários, previstos rigorosos mecanismos de segurança e proteção ao investidor.
Com a edição da Lei nº 9.533, de 10.12.97, o Poder Executivo ficou autorizado a conceder apoio financeiro a programas de garantia de renda mínima instituídos por municípios que não disponham de recursos financeiros suficientes para financiar integralmente a sua implementação. O apoio financeiro deve se restringir aos municípios com receita tributária por habitante, incluídas as transferências constitucionais correntes, inferior à respectiva média estadual e com renda familiar por habitante inferior à renda média familiar por habitante do Estado.
Dívida líquida e necessidades de financiamento do setor público
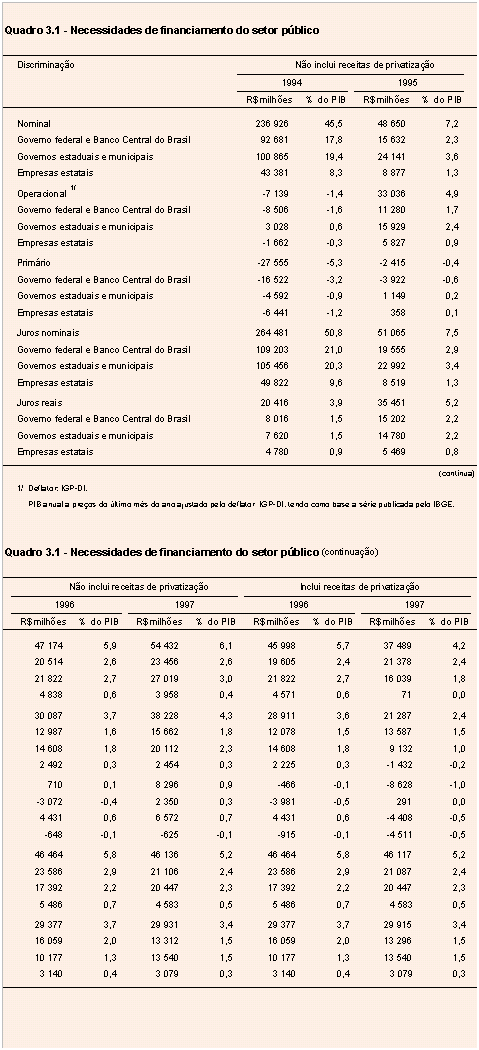
Em 1997, as necessidades de financiamento do setor público, no conceito nominal, acusaram deterioração de 0,2% do PIB em relação a 1996. O resultado total acumulou déficit de R$ 54,4 bilhões, correspondente a 6,1% do PIB, contra R$ 47,2 bilhões do ano anterior, correspondente a 5,9%. O governo central (governo federal e Banco Central) respondeu por 43,1% do resultado, estados e municípios por 49,6% e empresas estatais pelos restantes 7,3%. Em 1996, as participações foram, respectivamente, 43,5%, 46,3% e 10,2%, revelando o peso dos estados e municípios na piora do resultado. Incluindo-se as receitas de privatização, as necessidades de financiamento acusaram melhora de 1,51% do PIB, com o déficit caindo de 5,73% para 4,22% entre 1996 e 1997, destacando-se a contribuição dos estados e municípios, cuja melhora totalizou 0,91% do PIB.
No conceito primário, que exclui os dispêndios com juros nominais incidentes sobre o estoque da dívida pública, a piora observada foi de 0,8% em relação a 1996. O déficit totalizou R$ 8,3 bilhões, correspondente a 0,9% do PIB, contra apenas R$ 0,7 bilhão do ano anterior, correspondente a 0,1% do PIB. Destaca-se a contribuição do governo central para o resultado, com deterioração de 0,6% do PIB, resultado de um déficit de 0,3% em 1997 contra um superávit de 0,4% em 1996. Dessa piora, a maior parte é devida ao resultado da Previdência Social, que apresentou déficit de 0,8% do PIB. Estados e municípios contribuíram com déficit de 0,7% do PIB, contra 0,6% do ano anterior, enquanto empresas estatais contribuíram com superávit de 0,1%, número idêntido ao de 1996. Considerando-se as receitas de privatização, o resultado primário apresentou melhora de 0,91% do PIB, com o superávit subindo de 0,06% para 0,97% do PIB, explicada principalmente pela melhora de 1,05% do PIB ocorrida no desempenho fiscal de estados e municípios.
No conceito operacional, que exclui a correção monetária incidente sobre o estoque da dívida pública, o resultado acusou deterioração de 0,6% do PIB, com o déficit subindo de R$ 30,1 bilhões em 1996, equivalente a 3,7% do PIB, para R$ 38,2 bilhões, equivalente a 4,3%. Esse resultado explica-se, principalmente, pelo desempenho primário, posto que as despesas com juros, embora tenham apresentado pequena elevação em valor, passando de R$ 29,4 bilhões para R$ 29,9 bilhões, caíram de 3,7% para 3,4% do PIB. Essa queda deveu-se à redução ocorrida nas taxas de juros de janeiro até outubro de 1997. Do dispêndio total de juros, o governo Central respondeu por 1,5% do PIB, percentual idêntico ao de estados e municípios, com o restante 0,3% devido a estatais. Considerando-se as receitas de privatização, o resultado operacional apresentou melhora de 1,2% do PIB, com o déficit caindo de 3,6% para 2,4% do PIB, explicada pela melhora de 0,8% do PIB ocorrida nos estados e municípios.
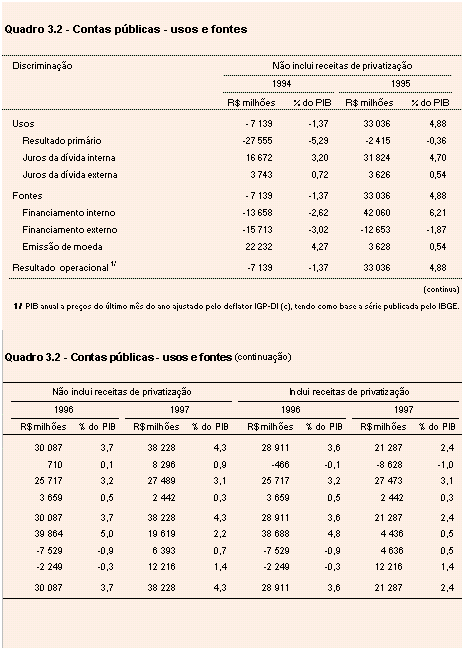
Do total de R$ 38,2 bilhões do déficit operacional de 1997, R$ 19,6 bilhões (51,3%) foram financiados por endividamento interno, R$ 6,4 bilhões (16,7%) por endividamento externo e os restantes R$ 12,2 bilhões (32% ) por emissão de moeda. Em 1996, o déficit operacional foi totalmente financiado por endividamento interno, posto que a dívida externa e a base monetária sofreram redução. A expressiva contribuição da emissão de moeda para o financiamento do déficit em 1997 deveu-se, em parte, ao aumento no grau de monetização da economia ensejado pela elevação na demanda de moeda, após a aprovação da CPMF, que contribuiu para elevar a participação da base monetária, de 2,4% para 3,6% do PIB.
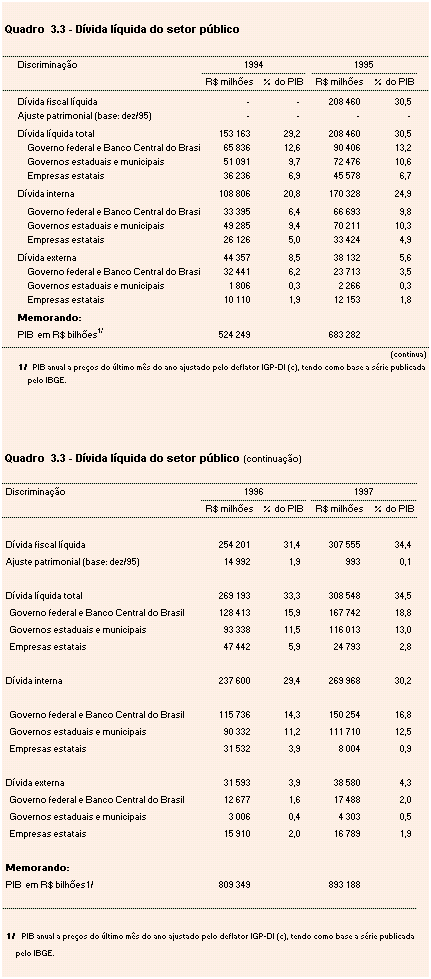
Embora o resultado operacional tenha acusado déficit de 4,3% do PIB em 1997, a dívida líquida total variou 1,2 ponto percentual, passando de 33,3% para 34,5% do PIB, entre dezembro de 1996 e dezembro de 1997, totalizando R$ 309 bilhões. O aumento relativo foi atenuado pelo crescimento do PIB e pelos ajustes patrimonais realizados ao longo do ano. Estes ajustes decorreram das privatizações ocorridas no âmbito do Plano Nacional de Desestatização (PND), e da incorporação de dívidas anteriormente não reconhecidas. O governo central respondeu por R$ 168 bilhões (54,4%) da dívida líquida total, contra R$ 128 bilhões (47,7%) em 1996. Estados e municípios responderam por R$ 116 bilhões (37,6%), contra R$ 93 bilhões (34,7%) e empresas estatais por R$ 25 bilhões (8,0%), contra R$ 47 bilhões (17,6%) no ano anterior.
A dívida líquida interna atingiu R$ 270 bilhões no final de 1997, correspondente a 30,2% do PIB. A dívida externa líquida atingiu R$ 39 bilhões (4,3% do PIB), contra R$ 32 bilhões (3,9% do PIB) em 1996. O governo central responderam por 55,7% da dívida interna, estados e municípios por 41,4% e estatais por 3%.
Dívida mobiliária federal
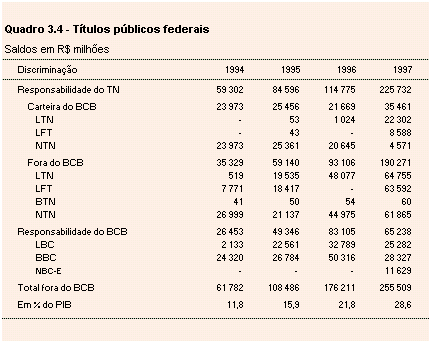
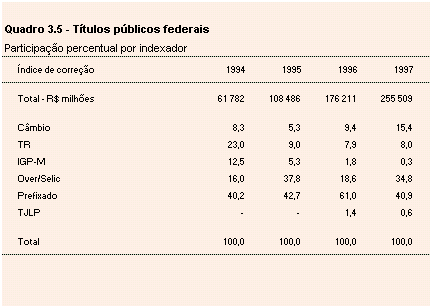
A dívida pública mobiliária federal fora do banco central apresentou saldo de R$ 255,5 bilhões em dezembro de 1997, correspondente a 28,6% do PIB, comparativamente a R$ 176,2 bilhões em dezembro de 1996, representando crescimento nominal de 45%. Dentre os fatores que contribuíram para este crescimento, destaca-se a emissão de Letras Financeiras do Tesouro Nacional (LFT), no valor de R$ 56,7 bilhões, em função do acordo de renegociação da dívida com o Estado de São Paulo. Além disso, ocorreram colocações diretas de LFT para o Instituto Nacional de Seguro Social, no montante de R$ 6 bilhões. Houve ainda a emissão de Notas do Tesouro Nacional série P, no valor de R$ 7,6 bilhões, adquiridas por instituições públicas em troca de créditos securitizados recebidos como pagamento nas alienações realizadas no âmbito do Programa Nacional de Desestatização, e de Notas do Tesouro Nacional série A3, no valor de R$ 5,9 bilhões, adquiridas por instituições financeiras para troca por papéis emitidos em decorrência dos acordos de reestruturação da dívida externa brasileira.
Os títulos de responsabilidade do Tesouro Nacional somaram R$ 225,7 bilhões. Destes, R$ 35,5 bilhões (15,7%) estavam em poder do Banco Central e R$ 190,3 bilhões (84,3%) fora da autoridade monetária, correspondentes a 74,5% do total de títulos em mercado. Os títulos emitidos pelo Banco Central representaram 25,5% do total da dívida mobiliária em poder do mercado em dezembro de 1997 contra 47,2% em dezembro de 1996, com o saldo caindo de R$ 83,1 bilhões para R$ 65,2 bilhões. Contribuiu para essa redução o resgate de R$ 17 bilhões de Letras do Banco Central série Especial (LBC-E), como parte do acordo de renegociação da dívida do Estado de São Paulo e os resgates decorrentes das operações de esterilização do efeito contracionista da redução de reservas ocorrida ao final do ano, em função da crise asiática.
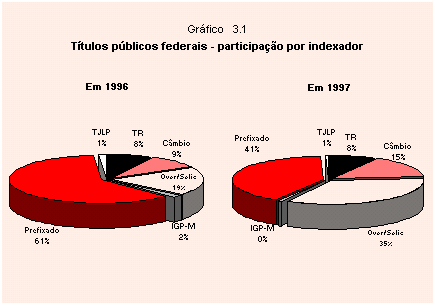
Por indexador, destaca-se o aumento na participação dos títulos públicos federais indexados ao over/Selic, devido, principalmente, às emissões de LFT, que passou de 18,6% do total em dezembro de 1996, para 34,8%, em dezembro de 1997. Em contrapartida, a participação dos títulos pré-fixados reduziu-se de 61% para 40,9%, nesse mesmo período. Os títulos atrelados à variação cambial aumentaram sua participação de 9,4% para 15,4%, em virtude, sobretudo, de emissões de Notas do Banco Central série Especial (NBC-E) e de Notas do Tesouro Nacional série A3. Os títulos indexados à TR mantiveram sua participação, variando de 7,9% para 8%. Os demais títulos passaram de 3,1% para 0,9%.
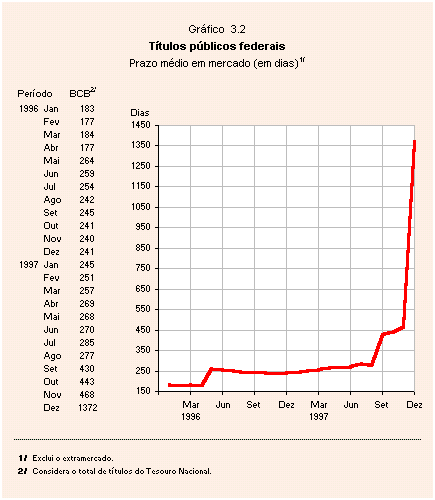
O prazo médio dos títulos públicos elevou-se ligeiramente no primeiro semestre de 1997 e, no segundo, sofreu duas importantes mudanças. Na primeira, ocorrida em setembro, houve salto de 277 para 430 dias, em conseqüência da emissão das NTN-P utilizadas na troca por moedas de privatização. Na segunda, ocorrida em dezembro, o prazo médio saltou de 468 para 1372 dias, em razão da emissão de LFT-A de 15 anos e de NTN-A3 de 26 anos, como parte do processo de renegociação da dívida dos estados.
Privatização
Os programas de desestatização desenvolvidos em 1997 alcançaram resultados significativos. Os recursos arrecadados no ano atingiram US$ 18,9 bilhões, dos quais US$ 11,2 bilhões obtidos com a venda de empresas controladas pelos governos estaduais, significando maior participação dos estados no montante arrecadado (59,3 % do total das receitas). As privatizações estaduais concentraram-se, principalmente, no setor elétrico, responsável por 88,6% da receita.
O resultado dos leilões, acrescido dos débitos transferidos à iniciativa privada (US$ 5,1 bilhões) e da venda de participações minoritárias (US$ 2,6 bilhões), elevou para US$ 26,6 bilhões o total das receitas com privatizações em 1997. Este montante, comparado ao resultado obtido em 1996, quando foram arrecadados US$ 6,3 bilhões, comprova o avanço dos programas em 1997.
No âmbito do Programa Nacional de Desestatização (PND) foram arrecadados US$ 7,7 bilhões, incluídas nesse total as receitas obtidas com as concessões para a exploração dos serviços de telefonia móvel celular da Banda B, no montante de US$ 3,5 bilhões.
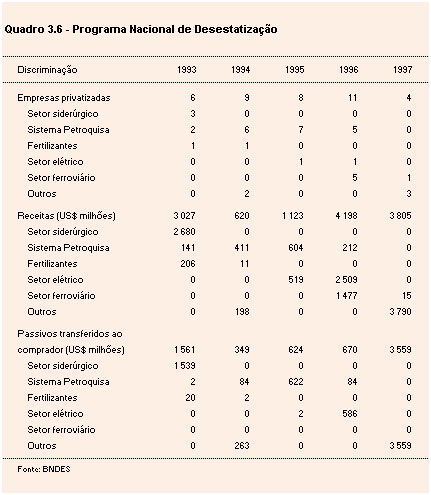
Em maio, a Companhia Vale do Rio Doce foi privatizada. O consórcio Brasil, liderado pela Companhia Siderúrgica Nacional (CSN), associada ao Nations Bank, fundos de pensão e Banco Opportunity, adquiriu o controle acionário da empresa por US$ 3,1 bilhões, com ágio de 20% sobre o preço mínimo. O total dos débitos transferidos alcançou US$ 3,6 bilhões.
Outro fato importante dentro do PND foi a conclusão do processo de concessão dos serviços de transporte de carga da Rede Ferroviária Federal S.A. à iniciativa privada, num total de 21.659 quilômetros, que renderam à União US$ 1,5 bilhão. A Malha Nordeste, última das malhas do complexo a ser privatizada, foi adquirida pelo consórcio Manor, formado pela CSN, CVRD, Bradesco e grupo Vicunha, que pagou pela operação US$ 15 milhões, correspondente a ágio de 37,9%.
Em setembro, teve início o processo de concessão do setor portuário, com o arrendamento do terminal de contêineres do porto de Santos - Tecon I -, o maior da América Latina, pelo preço de US$ 251 milhões. A privatização do Tecon I foi viabilizada pela Lei de Modernização dos Portos (Lei 8.630/93), que autorizou a desestatização dos serviços portuários. De acordo com o modelo definido para o arrendamento, o vencedor do leilão terá que reduzir, nos próximos dois anos, o valor máximo da tarifa cobrada pela movimentação de cada contêiner, dos atuais R$ 500,00 para R$ 150,00. Terminado esse prazo, o preço será liberado e regulado apenas pela concorrência entre os operadores portuários.
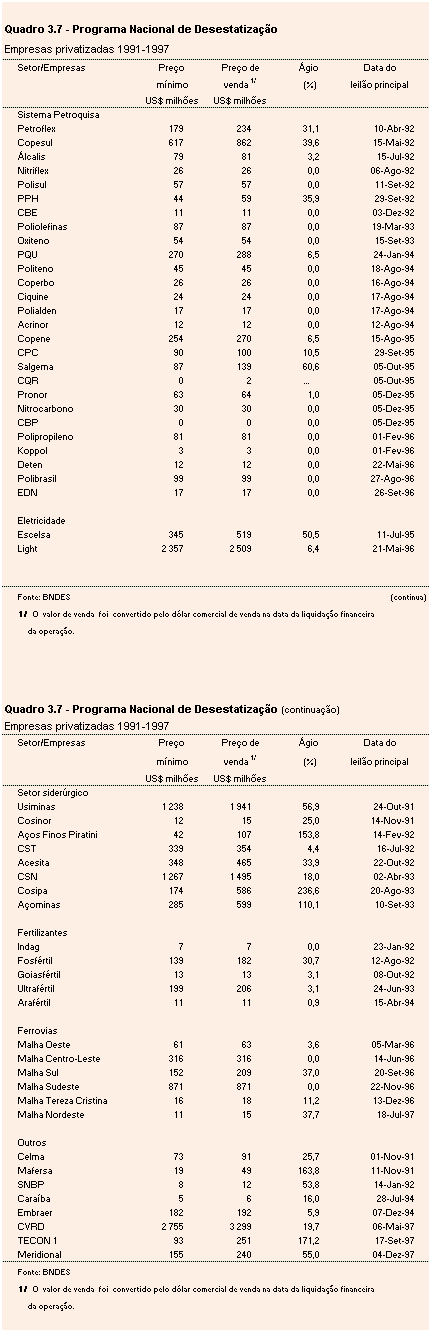
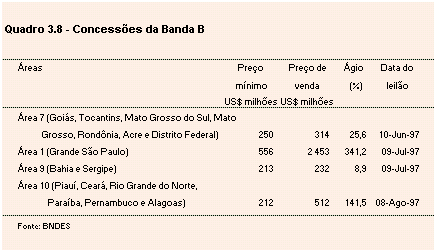
Com a aprovação da Lei Geral das Telecomunicações (Lei nº 9.472), em 16.7.97, que autorizou a privatização das empresas prestadoras de serviços de telecomunicações, controladas direta ou indiretamente pela União, teve início o processo de licitação para a exploração dos serviços de telefonia móvel celular da banda B. As concessões foram divididas em dez áreas, das quais quatro foram outorgadas no ano (Centro-Oeste, Grande São Paulo, Bahia e Sergipe e demais estados do Nordeste), com receita de US$ 3,5 bilhões.
Os leilões da banda B registraram valores expressivos, especialmente o da região metropolitana de São Paulo, onde o ágio chegou a 341,3%. Esse comportamento explica-se pela grande concorrência de empresas estrangeiras nos leilões, interessadas em investir no setor de telecomunicações, considerado um dos mais rentáveis no momento.
No contexto de saneamento financeiro e de redefinição do papel do Estado na economia, em 1997 ocorreu a privatização da primeira instituição financeira federal, o Banco Meridional. O comprador foi o Banco Bozano, Simonsen, que pagou pela operação US$ 239 milhões, com ágio de 55%. Na esfera estadual, em junho, o Banco Itaú S.A. comprou o Banco do Estado do Rio de Janeiro (Banerj), iniciando o processo de privatização dos bancos estaduais. O Banerj foi vendido por US$ 289 milhões, para pagamento integral em Certificados de Privatização (CP). Em agosto, o governo de Minas Gerais vendeu o controle acionário do Banco de Crédito Real de Minas Gerais S.A. (Credireal) ao Banco de Crédito Nacional (BCN), que pagou pela operação US$ 112 milhões.
Com relação aos Programas Estaduais de Desestatização (PED), as vendas de empresas do setor elétrico ganharam impulso a partir do leilão da Companhia de Eletricidade do Estado da Bahia (Coelba), em julho de 1997. A empresa foi vendida por US$ 1,6 bilhão para o consórcio Guaraniana, liderado pela operadora espanhola Iberdola, com ágio de 76% sobre o preço mínimo, em função da disputa entre grandes operadoras estrangeiras pelo seu controle acionário.
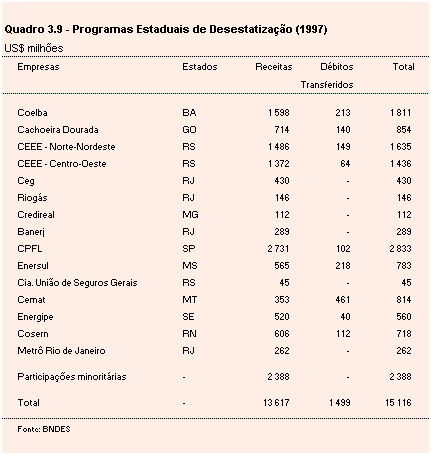
Em prosseguimento às vendas estaduais, o leilão da hidrelétrica de Cachoeira Dourada rendeu US$ 714 milhões ao governo do estado de Goiás, enquanto as privatizações da Companhia Estadual de Gás (Ceg) e da Riogás, distribuidoras de gás do Estado do Rio de Janeiro, proporcionaram ao tesouro estadual recursos da ordem de US$ 576 milhões.
No dia 9 de setembro foi sancionada a Lei nº 9.491, que definiu normas de privatização, em substituição à Lei nº 8.031, de 12.4.90, que instituiu o Programa Nacional de Desestatização (PND). Com a nova lei, ficou assegurado aos trabalhadores a utilização de recursos existentes em suas contas vinculadas do Fundo de Garantia do Tempo de Serviço (FGTS) na aquisição de ações de empresas que forem privatizadas, no âmbito do PND e dos programas estaduais de desestatização.
A nova lei permite a aplicação de até 50% do saldo existente em conta do FGTS em quotas de Fundos Mútuos de Privatização (FMP), regidos pela Lei nº 6.385, de 7.12.96. Trata-se, portanto, de alternativa de investimento de risco para o trabalhador, que poderá permitir maior rentabilidade para os depósitos do FGTS, que atualmente são corrigidos com base na Taxa de Referência (TR) mais juros de 3% ao ano.
Os Fundos Mútuos de Privatização deverão potencializar o papel do mercado de capitais no estímulo ao financiamento da atividade produtiva, gerando ainda impacto positivo sobre o processo de privatização, por meio do aumento da demanda nas ofertas públicas. Deve-se ressaltar que esses fundos também contribuirão para a popularização do próprio mercado de capitais, na medida em que tornarão possível a participação de número maior de pessoas que não dispunham de recursos para ter acesso a esse mercado.
No último trimestre do ano, foram vendidas as distribuidoras Norte-Nordeste e Centro-Oeste, pertencentes à Companhia Estadual de Energia Elétrica (CEEE) do Rio Grande do Sul, que renderam ao estado US$ 2,9 bilhões. A Norte-Nordeste foi vendida para o consórcio VBC (Votorantim, Bradesco e Camargo Corrêa) por US$ 1,5 bilhão, com ágio de 82,6% e a Centro-Oeste ficou com a empresa norte-americana AES Corporation, que pagou US$ 1,4 bilhão pela aquisição, representando um ágio de 93,6% sobre o preço mínimo.
O destaque do trimestre, no entanto, foi a venda da Companhia Paulista de Força e Luz (CPFL) para o consórcio VBC, que pagou US$ 2,7 bilhões pelo controle acionário da empresa, com ágio de 70,2%. Essa foi a primeira venda realizada após a crise que afetou o mercado financeiro internacional e o resultado obtido superou as expectativas pessimistas que se formaram com relação ao desempenho das futuras privatizações, repercutindo favoravelmente na continuidade dos programas de desestatização para o próximo ano, quando estão previstos leilões envolvendo importantes setores do mercado e investimentos elevados.
Dando prosseguimento ao cronograma de venda das distribuidoras estaduais de energia elétrica, foram privatizadas a Enersul (MS), a Cemat (MT), a Energipe(SE) e a Cosern (RN) que, conjuntamente, renderam para seus estados o montante de US$ 2 bilhões.
Ainda dentro dos programas estaduais, foi realizado o leilão de privatização da Companhia União de Seguros Gerais, pertencente ao Banco do Estado do Rio Grande do Sul (Banrisul). A seguradora foi adquirida pela Bradesco Seguros S.A. pelo preço de US$ 45 milhões, com ágio de 48,8%. Também foi concedida autorização ao consórcio Opportrans, formado pela empresa argentina Cometrans e pela Sorocaba Empreendimentos e Participações, para operar o metrô do Rio de Janeiro pelo prazo de 20 anos. O valor pago pela concessão superou em 921,2% o preço de leilão, alcançando US$ 262 milhões.
Com a redução da presença do Estado e a introdução da concorrência entre empresas privadas, tornou-se fundamental a definição de regras claras para o mercado e a criação de órgãos competentes para administrá-las, principalmente no setor enegético, onde as privatizações tiveram maior impulso. Foi nesse contexto que o Congresso Nacional aprovou a Lei nº 9.427, de 26.12.96, criando a Agência Nacional de Energia Elétrica (Aneel), com a finalidade de disciplinar e fiscalizar a nova estrutura do setor elétrico.
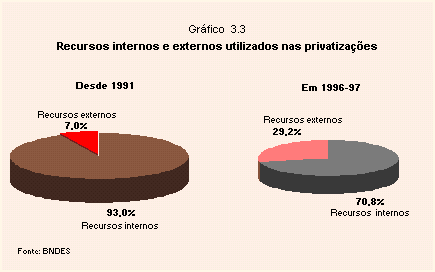
A participação do capital estrangeiro nas privatizações foi destaque em 1997, representando cerca de 30% do total dos recursos arrecadados, englobando as vendas realizadas no âmbito do PND e dos programas estaduais. O país com maior participação nas privatizações em 1997 foi os EUA, com quase metade (48,5%) da participação externa.
Execução financeira do Tesouro Nacional
O Tesouro Nacional contabilizou déficit de R$ 5,6 bilhões em 1997, no conceito de caixa, representando redução de 38,1% em relação ao resultado negativo de R$ 9,1 bilhões, apurado em 1996. As receitas ascenderam a R$ 116 bilhões, enquanto as despesas somaram R$ 121,6 bilhões, registrando aumentos nominais de 19,5% e 14,5%, respectivamente. Abstraindo os efeitos da inflação (medida pelo IGP-DI) as receitas e despesas exprimem incrementos reais de 10,2% e 5,6%, relativamente ao exercício anterior.
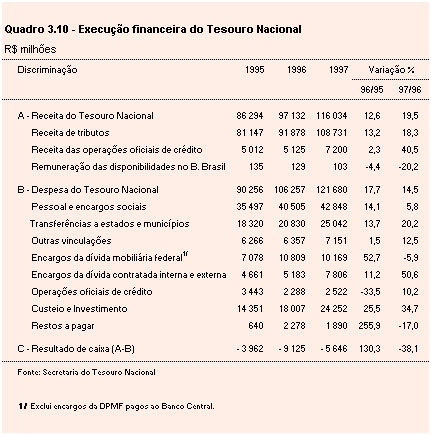
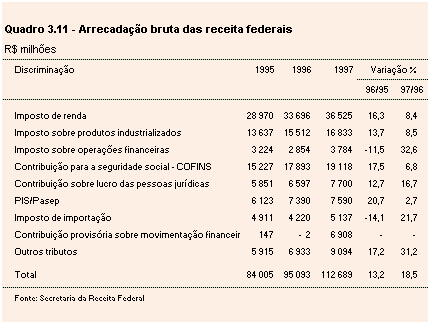
A elevação das receitas está associada, principalmente, a três fatores. O primeiro foi a cobrança da contribuição provisória sobre movimentação financeira em 1997, cuja arrecadação somou R$ 6,9 bilhões (6% das receitas). O segundo diz respeito à elevação da alíquota do IOF sobre operações de crédito relativas às pessoas físicas (de 6% para 15%) a partir de maio de 1997. Finalmente, o crescimento das importações de produtos tributáveis fez com que as arrecadações do imposto de importação e do IPI-vinculado registrassem crescimentos de 21,7% e 32,1%, respectivamente.
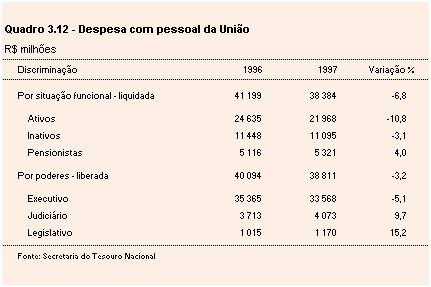
Os gastos com pessoal e encargos sociais absorveram R$ 42,8 bilhões, com participação de 35,2% na despesa total. Comparando com o exercício de 1996, obtém-se elevação nominal de 5,8%. Em termos reais, aplicando-se o IGP-DI como deflator, a variação foi de -2,4%. Além de não ter efetuado ajuste nos vencimentos do funcionalismo público do poder executivo, o Governo adotou medidas ao final de 1996 que se refletiram na folha salarial de todo o exercício de 1997. Dentre as medidas, foi autorizada a demissão de servidores não-estáveis, a extinção do benefício que permite ao servidor ascender na escala de vencimentos ao aposentar-se, e a eliminação do pagamento de horas extras.
As transferências de recursos para os estados e municípios totalizaram R$ 25,1 bilhões, contra R$ 20,8 bilhões em 1996, representando variação real de 10,8% (IGP-DI). Cabe assinalar, que no montante das transferências efetuadas em 1997, está a parcela de R$ 1,7 bilhão, correspondente à compensação oferecida aos governos estaduais, em razão da perda de ICMS, decorrente da desoneração da exportação de produtos primários (Lei Complementar nº 87/96 - Lei Kandir). Além disso, com a aprovação da Emenda Constitucional nº 17, de 22.11.97, que prorrogou a vigência do Fundo de Estabilização Fiscal, os municípios passaram a receber da União, adicionalmente, no segundo semestre de 1997, recursos aquivalentes a 1,56% da arrecadação do imposto de renda.
O desembolso para cobertura de encargos da dívida contratada interna e externa em 1997 cresceu substancialmente, passando de R$ 5,2 bilhões em 1996 para R$ 7,8 bilhões (+50,6%). Em contrapartida, os encargos da dívida mobiliária federal em poder do público acusaram retração de 5,9%.
Previdência social
As contas da previdência social registraram superávit operacional de R$ 2,3 bilhões em 1997, com receitas totais de R$ 58,6 bilhões e despesas totais de R$ 56,3 bilhões. Em relação a 1996 houve um crescimento nominal de 15,5% nas receitas e de 8,2% nas despesas. Esse resultado não representou, no entanto, melhora de caixa para o sistema, haja vista o crescimento dos débitos da previdência junto aos bancos, para fazer frente ao descompasso entre a arrecadação bancária e as despesas com benefícios. Enquanto a arrecadação líquida (arrecadação bancária menos transferências a terceiros) cresceu 7% em relação a 1996, em parte, graças a uma ação mais efetiva no sentido da cobrança de antigos débitos, a despesa com benefícios aumentou 17,8%, refletindo os efeitos de novas concessões. O resultado desse descompasso foi um déficit de R$ 5,6 bilhões, que foi financiado, principalmente, pela emissão de títulos do Tesouro Nacional.
As transferências da União que, em 1996 correspondiam a 6% do total das receitas da previdência, registraram crescimento nominal de 69,6% em 1997, atingindo R$ 5,2 bilhões e respondendo por 8,8% do total das receitas, o que evidencia a importância dessa fonte de recursos para o custeio das despesas previdenciárias.
A principal fonte de financiamento foi a Cofins, repassada para financiar o incremento de 84,5% nos gastos com benefícios assistenciais e especiais, cuja responsabilidade está a cargo do Tesouro Nacional.
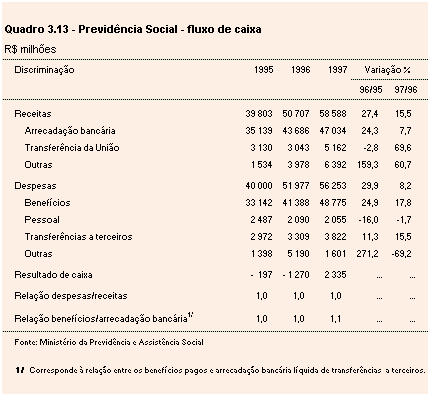
A entrada em vigor do Simples em fevereiro de 1997, forma simplificada de tributação das micro e pequenas empresas, que reduziu as alíquotas para o pagamento de impostos e contribuições sociais, assim como a relativa estagnação do mercado formal de trabalho, contribuíra negativamente para a arrecadação da Previdência.
Informações divulgadas pela Secretaria da Previdência Social mostram que o financiamento do sistema previdenciário, em 1997, dependeu, em maior parte, da contribuição das empresas, que representaram 60,3% do total arrecadado no ano. A participação da contribuição dos segurados ficou em 24,6%.
Em relação à despesa, o benefício que mais pressionou o total dos gastos, em 1997, foi a aposentadoria por tempo de serviço. A quantidade de benefícios concedidos nessa modalidade registrou incremento de 30,8% em relação a 1996, enquanto a aposentadoria por idade teve acréscimo de 29,7%.
O valor médio anual dos benefícios concedidos, a preços de dez/97, corrigidos pelo INPC, atingiu R$ 288,10 em 1997, representando acréscimo de 8,8% em relação à média do ano anterior.
Com vistas a regularizar a inadimplência dos estados, municípios e hospitais integrantes do Sistema Único de Saúde (SUS) com o Instituto Nacional de Seguridade Social (INSS), foi editada a Medida Provisória nº 1.571, de 1.4.97, autorizando o parcelamento de dívidas oriundas de contribuições sociais. Os estados e municípios poderão optar pela amortização de suas dívidas, até a competência do mês de março de 1997, mediante desconto de 4% do Fundo de Participação dos Estados (FPE) e 9% do Fundo de Participação dos Municípios (FPM). Observado o percentual mínimo de 3% dos respectivos fundos, os percentuais estabelecidos serão reduzidos ou acrescidos para que o prazo de amortização não seja inferior a 96, nem exceda a 240 meses.
Até 31 de março de 1998, as dívidas oriundas de contribuições sociais da parte patronal e de obrigações acessórias ao INSS, até a competência do mês de março de 1997, pelas entidades ou hospitais contratados ou conveniados com o SUS, bem como pelas entidades ou hospitais da administração pública direta e indireta, integrantes desse sistema, poderão ser parceladas em até 96 meses, mediante cessão de créditos que tenham junto ao SUS. As dívidas das entidades e hospitais, provenientes de contribuições descontadas dos empregados, poderão ser parceladas em até 30 meses.
Finanças estaduais e municipais
O endividamento mobiliário dos estados e municípios atingiu R$ 41 bilhões, resultando em queda de 20,7% em relação ao ano anterior. Os estados que mais emitiram foram Minas Gerais, Rio Grande do Sul e Rio de Janeiro. O Estado de São Paulo saiu desta estatística, tendo em conta a renegociação global de suas dívidas com a União, ao final de 1997.
O endividamento mobiliário municipal refere-se, principalmente, às cidades de São Paulo e Rio de Janeiro, representando 96,9% do total. O saldo ao final do ano atingiu R$ 8,2 bilhões (R$ 6,6 bilhões em 1996).
As operações de crédito por antecipação da receita orçamentária, uma das fontes de receita dos estados e municípios, mantiveram-se no mesmo nível alcançado em fins de 1996, atingindo R$ 2,2 bilhões. Essas operações estão limitadas ao saldo de 30.6.97, conforme instruções contidas na Res. nº 2.443, de 14.11.97.
A arrecadação do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) em 1997 alcançou R$ 59,6 bilhões, situando-se 7% acima do montante recolhido em 1996. A Região Sudeste, onde se concentra as economias mais industrializadas, respondeu por uma arrecadação de R$ 36,1 bilhões, correspondente, a 60,5% da arrrecadação total.
Dos estados mais expressivos do ponto de vista econômico, somente o Estado de São Paulo apresentou arrecadação de ICMS com crescimento superior à inflação apurada no exercício. Os R$ 23,5 bilhões recolhidos em seu território (39,5% do total) superaram em 9,7% a arrecadação contabilizada em 1996.

O crescimento do ICMS, comparativamente a 1996, nos quatro estados ocupantes do segundo ao quinto lugar no ranking arrecadatório, foi o seguinte: Minas Gerais (+3,9%), Rio de Janeiro (+0,5%), Rio Grande do Sul (-0,2%) e Bahia (+1,7%). Esses estados arrecadaram o equivalente a 29,3% do total do ICMS recolhido no País.
Os estados (governo estadual e prefeituras) que mais receberam recursos do Tesouro Nacional em 1997 foram: Bahia (R$ 2,3 bilhões), Minas Gerais (R$ 2,2 bilhões), São Paulo (R$ 2,1 bilhões), Paraná (R$ 1,6 bilhão) e Rio de Janeiro (R$ 1,6 bilhão). Juntos, representam 39,2% do montante transferido. Todavia, os estados cujas transferências apresentaram as maiores taxas de crescimento relativo, em comparação com o exercício de 1996, foram: Rio de Janeiro (+211,7%); Mato Grosso do Sul (+70,4%); Paraná (+62,3%); Mato Grosso (+60,8%) e Bahia (+31,5%). Esse comportamento está diretamente relacionado com as transferências relativas à desoneração das exportações (Lei Complementar nº 87/96). Esses cinco estados absorveram o equivalente a 68,3% dos recursos compensatórios.