Boletim do Banco Central do Brasil - Relatório 1996


Política de comércio exterior
No ano de 1996, a política comercial brasileira esteve voltada principalmente para a manutenção do processo de abertura comercial aprofundado a partir de 1990. Dentro dos níveis tarifários consolidados após a Rodada Uruguai, o país procurou valer-se da flexibilidade permitida, adequando as tarifas do Imposto de Importação às necessidades da economia.
Dessa forma, em março foram alteradas as alíquotas de alguns produtos integrantes da lista de exceções à Tarifa Externa Comum (TEC). Para alguns eletroeletrônicos, eletrônicos portáteis, bicicletas e motocicletas, as alíquotas anteriores, de até 70%, foram rebaixadas a 35%. Para os produtos da "linha branca", englobando fogões e geladeiras, tais alíquotas passaram a 30% e as do setor calçadista, que estavam entre 44% e 56%, passaram a 40%. Observou-se em todos os casos uma suavização da convergência à TEC, havendo um cronograma de redução gradual ao nível de 20% até 2001. A adoção da medida visou não somente a atualização tecnológica, bem como procurou favorecer o consumidor nacional, por meio da redução dos preços domésticos dos produtos envolvidos.
Em abril, deixou de vigorar a "lista Dallari", que englobava produtos cujas alíquotas poderiam ser alteradas para evitar desabastecimento interno e altas de preços, que viessem a comprometer o plano de estabilização econômica. Inicialmente composta por 150 produtos, durante sua vigência passou a englobar apenas 60, sendo substituída por outra, com duração limitada de 3 meses, com apenas 10 produtos, dentre os quais o álcool etílico, todos com tarifas inferiores às praticadas anteriormente.
Ainda com o objetivo de atender às necessidades de modernização tecnológica e industrial, foram reduzidas a zero as alíquotas de diversos produtos constantes da lista de exceção à TEC, de acordo com as normas do Mercosul.
Em julho, o Brasil completou sua lista de exceções à TEC, com a inclusão de 18 itens referentes a 8 produtos, dentre os quais arroz, pêssego, vinho e artigos de tinturaria, com alíquotas superiores às constantes da TEC, destacando-se o aumento de 30% para 65% na alíquota referente a veículos para transporte de 10 pessoas ou mais. Observe-se que a partir de 1997 deverá ocorrer convergência gradual aos níveis praticados na TEC até 2001. Em agosto, prosseguindo a política de adequação de tarifas, excluíram-se alguns itens da lista de exceção à TEC, em especial do setor de papel e celulose, visando beneficiar a indústria nacional, na perspectiva de reestruturação do setor, que também implicará em isenções fiscais e linhas de crédito adicionais no âmbito do BNDES.
Em termos de promoção de exportações, foram definidas, em janeiro, as mercadorias elegíveis para o Proex, enquadrando-se também os serviços de instalação, montagem e manutenção, no exterior, de máquinas e equipamentos de fabricação nacional, quando executados pela empresa exportadora de bens. O percentual máximo financiável para mercadorias com índice de nacionalização igual ou superior a 60%, também foi estabelecido em 85% do valor das exportações com o prazo de financiamento variando de um a dez anos, de acordo com o tipo de bem, independentemente do valor exportado.
Em junho, foi instituído um programa de incentivo às exportações, autorizando financiamento pelo BNDES aos setores mais atingidos pela competição externa e àqueles considerados de maior potencialidade na conquista de novos mercados. O programa contempla a concessão de linhas de crédito a setores de autopeças, calçados, confecções, móveis, revestimentos cerâmicos, rochas de mármore e granito, eletroeletrônicos, ferramentas e cutelaria e manufaturas de plástico. Cada empresa pode utilizar-se de crédito de até US$ 10 milhões, com prazo de pagamento de 15 anos, incluindo 9 de carência, podendo o financiamento englobar até 85% da operação individual ou de um programa trimestral de exportações, com recursos oriundos principalmente do Fundo de Amparo ao Trabalhador (FAT), repassados às empresas a taxas nominais de cerca de 11% ao ano (Libor +5,5%), além da correção cambial.
Com a consolidação de novos patamares mensais de importação acima de US$ 4,5 bilhões e conseqüentes déficits comerciais, o setor exportador demandou maiores estímulos, os quais gradativamente foram sendo estabelecidos por meio de medidas de desoneração tributária. Assim, a Lei Complementar nº 87, de 13.9.96, alterou as regras do ICMS cobrado pelos estados, isentando as exportações de produtos primários e semi-elaborados, o que poderá resultar, a médio e longo prazos, em incremento das exportações. Além disso, concedeu créditos às mercadorias que entrem nos estabelecimentos e se incorporem ao processo de produção de bens destinados ao exterior. A maior rentabilidade, decorrente da queda dos custos, poderá atrair investimentos para o setor exportador, enquanto a desoneração das exportações deverá aumentar a competitividade dos produtos brasileiros no mercado internacional.
Ainda dentro da política de estímulo às exportações, ao final do ano, o BNDES, constatando a subutilização de seu programa de financiamento, procurou aperfeiçoá-lo, passando a contemplar a concessão de linhas de crédito destinadas ao financiamento de bens de capital sob encomenda, de pacotes de engenharia e turnkey (plantas industriais prontas para operar), com redução das taxas de juros, que passaram a ser de Libor +1% nas operações de pré-embarque e de pós-embarque, quando realizadas pelo agente financeiro, passando a adicionar 2%, quando feitas pelo banco mandatário. Ampliou-se também o limite de participação do BNDES de 85% para 100% nos financiamentos da categoria.
De importância fundamental para o incremento das vendas externas foi o restabelecimento, por meio de decreto, em outubro, do seguro de crédito às exportações, desativado desde 1991, com o objetivo de garantir as exportações de bens e serviços contra os riscos comerciais, políticos e extraordinários, o qual poderá impulsionar principalmente as operações realizadas com mercados emergentes. Os riscos comerciais serão cobertos por uma seguradora privada específica, enquanto os riscos políticos e extraordinários terão cobertura do Tesouro Nacional, com recursos orçamentários, os quais serão transferidos para uma conta especial gerenciada pelo Instituto de Resseguros do Brasil (IRB). A cobertura total do Tesouro é de no máximo US$ 3 bilhões, limitando-se a 85% das perdas efetivas, sendo que os restantes 15% correrão por conta do próprio segurado. A garantia da União é para operações de até oito anos e, em casos excepcionais, o prazo poderá ser maior, dependendo de autorização dos ministros da Fazenda e da Indústria, do Comércio e do Turismo.
Em termos de integração regional, o país procurou fortalecer o relacionamento com o Mercosul, considerado uma das prioridades da política externa brasileira, cabendo destacar a assinatura de acordos de complementação econômica com o Chile e a Bolívia, expandindo a área de comércio do grupamento. Para o Brasil, essa adesão favorece o acesso ao Pacífico, de grande importância para a ampliação do comércio com os países asiáticos.
Ainda no âmbito do Mercosul, o Grupo Mercado Comum facilitou a adoção de medidas tarifárias específicas para garantir o abastecimento de produtos nos países-membros. Assim, os normativos de cada país deverão obedecer a parâmetros estabelecidos pelo grupo, exigindo-se, entretanto, verificação da disponibilidade do produto nos países do Mercosul, garantindo-se, dessa forma, a preferência do comércio intrabloco.
Com referência ao setor automotivo, permaneceram, no decorrer do ano, os incentivos estabelecidos em 1995 pelo regime transitório, que deverá vigorar até ser implementado o regime comum do Mercosul.
Em julho, o Japão entrou com pedido formal de consultas na OMC, invocando o artigo 22 do GATT, que permite tais consultas, e o artigo 3º da OMC, que estabelece o foro para solução de pendências entre os países-membros. A controvérsia referiu-se à vinculação dos incentivos de importação ao desempenho exportador, além de questionar o índice de nacionalização de 60% e as tarifas diferenciadas para as montadoras instaladas no Brasil. Foi negociado um acordo com os países que se sentiram prejudicados, estabelecendo-se, por meio de decreto, a redução da alíquota do imposto de importação de 70% para 35%, pelo período de 12 meses para uma cota de 50 mil veículos, distribuídos trimestralmente segundo o desempenho exportador de cada país nos últimos três anos, ficando a cota do Japão em 23.750 veículos, a da Coréia do Sul em 16.550 veículos e a da União Européia em 9.700 veículos. As regras valem para importações de automóveis de passageiros e assemelhados de uso misto, quando realizadas por empresas que não fabricam veículos no país.
Ainda em julho, a Câmara de Comércio Exterior decidiu que todas as medidas tarifárias e de defesa comercial adotadas pelo governo deverão ser submetidas à sua aprovação, analisando-se as decisões e procurando ajustá-las sempre aos padrões da OMC.
Em outubro, procedeu-se ao exame quadrianual da política comercial brasileira, quando foram reconhecidos os esforços para liberalização da economia, constatando-se que o país vem avançando em seus programas de estabilização, reformas econômicas e privatização. O Brasil foi questionado no foro internacional de comércio com relação aos mecanismos que vem utilizando, sendo o regime automotivo um dos pontos mais controvertidos. A defesa brasileira centrou-se na idéia de que o país precisou adotar essa determinação para o período de transição do Mercosul, visando harmonizar suas regras com as da Argentina, cujo regime automotivo foi implementado em 1990, e devidamente notificado ao GATT antes da criação da OMC em 1994.
Em novembro, foram feitas alterações no regime automotivo, objetivando regular o grau de proteção dos setores domésticos de máquinas, equipamentos e autopeças, diminuindo os impactos setoriais gerados pela abertura comercial. O cronograma de queda do redutor que incide sobre as alíquotas de autopeças e insumos e matérias-primas destinadas ao setor foi antecipado, gerando imediatamente elevação das alíquotas em vigor. Adicionalmente, foi estabelecido que só terão direito à redução de 90% do imposto de importação, hoje em 18%, somente os produtos diretamente relacionados com o processo produtivo das empresas, perdendo o desconto aqueles que já estiverem sendo fabricados internamente.
Em dezembro, foi criado um regime automotivo especial com objetivo de atrair empresas montadoras para as Regiões Norte, Nordeste e Centro-Oeste, descentralizando o parque industrial e incentivando o desenvolvimento regional. Os principais benefícios concedidos foram a isenção do imposto de importação e do IPI para máquinas e equipamentos até 1999, a redução de impostos na aquisição de insumos e matérias-primas, a concessão de bônus de 200% para importação, calculado sobre o valor adquirido de máquinas e equipamentos no mercado interno, e de 150% sobre as importações de ferramental novo, além da permissão para que se estendam, até o ano 2010, alguns benefícios que se extinguiriam em 1999.
Após a implementação da OMC, em 1995, o Brasil cada vez mais vem procurando utilizar-se dos mecanismos de defesa previstos. Dessa forma, em maio, o país adotou medidas de salvaguardas, com aplicação de cotas, por três anos, sobre a importação de produtos têxteis, notadamente tecidos artificiais, sintéticos e camisas masculinas, provenientes da China, Coréia, Hong Kong, Taiwan e Panamá, em virtude da constatação de prejuízo à indústria nacional pelo aumento excessivo de importações.
Em junho, foram estabelecidas salvaguardas provisórias sobre a importação de brinquedos, por meio da elevação das alíquotas de 20% para 70%, no período de julho a dezembro. A justificativa baseou-se na constatação de prejuízo grave à indústria nacional, decorrente de aumento das importações, causando gradativa perda da competitividade, com reflexos sobre o mercado interno. É importante observar que, nesse caso, os fabricantes nacionais comprometeram-se a implementar um programa de reestruturação do setor até o ano 2000, objetivando aumentar a qualidade e a eficiência da produção interna. Ao final do ano, concluído o processo de investigação, foi estendida a aplicação das salvaguardas por mais três anos, estabelecendo-se alíquotas decrescentes da seguinte forma: 63% em 1997, 49% em 1998 e 35% em 1999. Porém, foram excluídas as importações originárias de países em desenvolvimento, membros da OMC, citados no normativo.
No âmbito externo, o governo americano aprovou a renovação do programa Sistema Geral de Preferência (SGP), para vigorar até 31.5.97, sendo retroativo a 1.8.95. Por esse sistema, vários produtos industrializados brasileiros foram beneficiados, uma vez que passaram a ser importados pelos EUA com alíquota zero, melhorando consideravelmente as condições de acesso àquele mercado.
Apesar da política liberalizante promovida pelo Brasil, constatada no incremento significativo das importações, as vendas externas brasileiras foram prejudicadas por barreiras impostas pelos parceiros comerciais, dificultando a colocação de produtos nacionais no exterior. Continuam a existir restrições por parte dos Estados Unidos, Japão e União Européia, relativamente a produtos comercializados in natura, por questões fitossanitárias; sobretaxas ao aço e siderúrgicos, sob alegação de dumping; estabelecimento de cotas restritivas e exigência de normas técnicas que encarecem os produtos nacionais. Um exemplo dessas restrições diz respeito às barreiras impostas sobre as exportações de gasolina para o mercado americano por questões ambientais. Apesar de o Brasil ter obtido decisão favorável na OMC, desde abril, o governo americano solicitou prazo de 15 meses para alterar sua legislação. O país tem procurado seguir as normas acordadas no âmbito da OMC, contribuindo para a preservação dos acordos multilaterais de comércio, com vistas a reduzir, cada vez mais, a incidência de tais barreiras que prejudicam o livre comércio mundial e a diversificar sua pauta de comércio, tanto em termos de produtos como de parceiros comerciais.
Política cambial
Em 1996, a política cambial manteve as diretrizes fixadas a partir de junho de 1995, adequando-se à conjuntura internacional, porém tendo o cuidado de não penalizar o setor exportador e os fluxos de capitais externos direcionados ao país. Sua operacionalização, combinando o sistema de bandas cambiais com o mecanismo de intrabandas, evitou a ocorrência de oscilações indesejáveis na taxa de câmbio. Essa postura foi definida pela Resolução nº 2.234, de 30.1.96, que determinou atuação obrigatória do Banco Central no mercado interbancário de câmbio sempre que os limites da banda fossem atingidos e facultativa no interior da faixa de flutuação. Nessa oportunidade, os limites da banda larga foram redefinidos para R$ 0,97 e R$ 1,06, 7% acima dos anteriores.
A presença freqüente do Banco Central no mercado de divisas ao longo do ano, ao produzir desvalorizações sucessivas, acompanhadas de deslizamentos da intrabanda, com periodicidade e variação relativamente bem definidas, conferiu previsibilidade à política de câmbio, reduzindo paulatinamente o risco cambial e os movimentos especulativos.
Durante o ano, o governo implementou medidas, objetivando a manutenção dos fluxos de capital externo em níveis que viabilizassem a continuidade do financiamento do déficit em conta corrente, sem prejuízo à execução da política monetária. A Circular nº 2.661, de 8.2.96, ampliou o prazo médio mínimo de amortização de empréstimos para 36 meses, abrangendo novas operações, renovações e prorrogações. Os empréstimos lastreados em títulos, emitidos por instituições em Regime de Administração Especial Temporária (Raet) e também por instituições em preparação para privatização, foram favorecidos com prazo médio mínimo de 24 meses, com opção de liquidação antecipada. Também foram excluídas as captações para repasse aos setores agropecuário e imobiliário, cujos prazos mínimos de amortização permaneceram em 6 e 24 meses, respectivamente.
Paralelamente, as alíquotas de IOF foram reescalonadas pela Portaria MF nº 28, de 8.2.96, sendo favorecidas por alíquotas menores as operações de prazo mais longo, com incidência de alíquota zero nas operações de prazo igual ou superior a seis anos. Esse esquema foi revisto pela Portaria MF nº 241, de 31.10.96, sendo concedidas novas reduções e atribuindo-se alíquota zero às operações de prazo igual ou maior que cinco anos e às operações de empréstimo ao setor imobiliário.
No sentido de evitar que recursos captados a longo prazo fossem desviados para fins especulativos, a Circular
nº 2.660, de 8.2.96, limitou as alternativas de inversão de recursos captados via Resolução 63 enquanto não repassados ao tomador final. Com isso, foram impedidas as aplicações de recursos provenientes de operações autorizadas após essa data em Notas do Tesouro Nacional, série D, obstando a realização de hedge cambial a baixo custo pelo mercado e evitando a realimentação, por esse meio, de movimentos especulativos contra o câmbio. O controle sobre esses recursos intensificou-se com a Circular nº 2.670, de 1.3.96, que determinou a constituição de depósitos não-remunerados no Banco Central, em moeda nacional, dos valores não-repassados ou não-aplicados nas modalidades previstas, impondo custo financeiro por atraso em sua composição.
Posteriormente, tais operações voltaram a ser flexibilizadas com a possibilidade de aplicação dos recursos em contas de depósito remunerado do Banco Central junto a banqueiro no exterior (Circular nº 2.726, de 31.10.96). Deve ser observado, adicionalmente, que a remuneração desses recursos pelo Banco Central poderá resultar numa atenuação dos custos de captação, com reflexos sobre a redução no custo ao tomador final.
Os empréstimos externos ao setor público receberam tratamento especial, com a fixação dos critérios para credenciamento de operações de interesse dos estados, Distrito Federal, municípios, suas autarquias, fundações e empresas, pela Resolução nº 2.280, de 28.5.96, que sucedeu e revogou a Resolução nº 2.271, de 18.4.96. Em linhas gerais, a captação de recursos ficou restrita a operações de refinanciamento de obrigações internas já contraídas, com a exigência de depósito mensal para fazer frente ao pagamento de amortizações. A imposição de critério quanto à natureza do credor e a necessidade de manifestação da Secretaria do Tesouro Nacional nas solicitações encaminhadas ao Banco Central explicitam o caráter seletivo dessa medida em relação ao capital externo e ao eventual devedor.
No âmbito do mercado de capitais, as medidas adotadas relativamente aos ingressos visaram, principalmente, a imposição de limites às inversões cujos objetivos dirigiam-se, primordialmente, a ganhos com taxas de juros no curto prazo. Nesse sentido, foi editada a Resolução nº 2.246, de 8.2.96, eliminando a possibilidade do direcionamento de recursos novos de investidores estrangeiros, regidos pelos Anexos I a IV da Resolução nº 1.289, a aplicações em títulos da Dívida Agrária, Fundo Nacional de Desenvolvimento e debêntures da Siderbrás, papéis com rendimentos vinculados a taxas de juros.
No que se refere ao financiamento de setores específicos, foi permitida a aquisição de quotas de Fundos Mútuos de Empresas Emergentes e Fundos de Investimentos Imobiliários por não-residentes, conforme Resoluções nº 2.247 e nº 2.248, de 8.2.96. Adicionalmente, o Decreto nº 1.814, buscou estimular a permanência desses recursos no país pelo prazo mínimo de um ano, aplicando alíquota zero de IOF sobre resgates efetivados após esse período e alíquota máxima de 10% nos demais casos. Quanto às aplicações regidas pelos Anexos I a IV da Resolução nº 1.289, de 20.3.87, autorizou-se, pela Resolução nº 2.330, de 21.10.96, a inversão de recursos em debêntures conversíveis em ações de distribuição pública emitidas a partir de primeiro de novembro, com prazo de vencimento igual ou superior a três anos.
Da mesma forma, o Decreto Presidencial de 9.12.96 considerou de interesse do país a aquisição, por não-residentes, de ações sem direito a voto de instituições financeiras com sede no país, assim como o lançamento de certificados representativos desses papéis no âmbito do programa de Depositary Receipts. Tratou-se, com isso, de prover o sistema financeiro nacional dos recursos necessários à sua reestruturação e fortalecimento, mediante o crescimento da participação de capital externo como elemento de reforço às suas estruturas de capital. A regulamentação foi levada a termo pelas Resoluções nº 2.344 e nº 2.345, de 19.12.96.
Quanto aos investimentos no setor produtivo, foi autorizado a remessa de juros aos investidores externos, a título de remuneração do capital próprio, que havia sido criada pela Lei nº 9.249, de 26.12.95, como medida de incentivo fiscal à realização de investimentos estrangeiros diretos, cabendo ao Banco Central regulamentar os aspectos relativos ao capital externo. Dessa forma, a Circular nº 2.722, de 25.9.96, estabeleceu as condições para a remessa e registro das participações estrangeiras na capitalização desses juros, limitando os valores remetidos ou capitalizados à participação percentual do capital estrangeiro na empresa sobre o total da remuneração.
No sentido de melhorar a qualidade das informações de acompanhamento e controle dos fluxos de capital externo, passou a ser penalizado, através da Resolução nº 2.275, de 30.4.96, o descumprimento de exigências, tais como o registro de investimento e reinvestimento de lucros no prazo previsto; o destaque, no balanço das empresas, das obrigações e créditos relacionados a não-residentes; e a prestação de informações ao censo de capitais estrangeiros realizado pelo Banco Central. A regulamentação do registro de operações de importação financiada e de arrendamento mercantil externo e simples foi fixado pela Circular nº 2.731, de 13.12.96.
Quanto à liberalização do segmento de taxas livres, foram alteradas e consolidadas, pela Circular nº 2.714, de 28.8.96, as normas relativas aos fundos de investimentos no exterior, com a eliminação dos impedimentos legais à manutenção de ativos denominados em reais. Também foi regulamentada, pela Resolução nº 2.318 e Circular nº 2.723, de 26.9.96, a realização de investimentos brasileiros no exterior sob o mecanismo de Certificados de Depósitos de Valores Mobiliários (Brazilian Depositary Receipts - BDR), com lastro em títulos mobiliários, emitidos por companhias sediadas no exterior. No que tange à desregulamentação do segmento livre, foram dispensados alguns procedimentos referentes às operações relacionadas ao transporte aéreo de cargas e marítimo, explicitados na Carta-Circular nº 2.659, de 20.6.96.
O comportamento do mercado de câmbio em 1996, foi influenciado pelos resultados da balança comercial. No primeiro semestre, a estratégia do governo para melhorar os saldos de comércio esteve voltada à adoção de medidas seletivas aos fluxos de importação compatíveis com o ritmo de crescimento da economia. Essas medidas produziram resultados alentadores, pois contribuíram para que o déficit alcançasse o valor de US$ 296 milhões, bastante inferior ao ocorrido no mesmo período de 1995 (US$ 4,3 bilhões). O desempenho favorável do resultado comercial gerou expectativas positivas quanto ao financiamento da conta corrente, que passou a ser onerada pelo déficit em serviços. Como o ingresso de capital estrangeiro era volumoso, o mercado de câmbio ficou livre de expectativas de desvalorizações. Entretanto, na segunda metade do ano, a aceleração do processo de deterioração da balança comercial gerou incertezas quanto à continuidade da política de desvalorização gradual da taxa de câmbio. Os agentes econômicos temiam a ocorrência de maiores ajustes cambiais como forma de minorar o desequilíbrio da conta comércio, levando a Autoridade Monetária a sinalizar a manutenção do ritmo das desvalorizações cambiais, mediante intervenções que contemplaram, inclusive, venda de títulos públicos indexados ao dólar.
A conjugação dessas ações à adoção de medidas com reflexos sobre o comércio exterior, consolidaram a idéia de que a recuperação da balança comercial seria efetivada via crescimento das exportações, sem prejuízo à política cambial em andamento. Essas medidas visaram estimular o aumento da produtividade e eficiência do setor exportador, com destaque para a isenção do ICMS sobre as exportações de produtos primários e semi-elaborados, cujos efeitos seriam percebidos em 1997. Ademais, algumas medidas na área cambial dirigiram-se à melhora das condições de financiamento ao setor exportador, ressaltando-se:
a) autorização à captação de recursos externos pelos estabelecimentos bancários para repasse às empresas exportadoras detentoras de contrato de câmbio de exportação em ser e com mercadoria não embarcada (Resolução nº 2.312, de 5.9.96). Adicionalmente, foi prorrogado o prazo para entrega dos documentos comprobatórios da exportação requeridos à regularização dos embarques;
b) dispensa da obrigatoriedade da vinculação em contrato de câmbio de mercadoria a ser exportada, viabilizando a ocorrência de operações de performance, e extensão aos subprodutos da laranja do prazo de até 360 dias após a contratação do câmbio, embarque das mercadorias, em operações amparadas por pagamento antecipado (Circular nº 2.719, de 5.9.96);
c) acesso ao financiamento do Finamex pós-embarque, inclusive ao exportador com câmbio já contratado, com ajuste dos prazos de vencimento aos permitidos no Finamex, (Circular nº 2.729, de 4.12.96). Adicionalmente, o prazo máximo entre contratação e liquidação de câmbio de importação foi duplicado para 360 dias, para compatibilizar-se ao Siscomex - Importação.
Essas medidas visaram atender a demanda por crédito das empresas com dificuldades de obtenção de financiamento pelas vias disponíveis no mercado e com atrasos no cumprimento de obrigações relativas aos contratos de câmbio efetivados anteriormente. Não obstante os esforços do governo, o déficit comercial de 1996 superou o do ano precedente ao atingir US$ 5,5 bilhões.
Ao longo do ano, o real foi desvalorizado, em média, à taxa de 0,56% ao mês, observando-se elevação no ritmo das correções no segundo semestre, cuja taxa média atingiu 0,57% contra 0,54% no período anterior. Assim, a cotação de venda da moeda norte-americana atingiu R$ 1,0394 em 31 de dezembro, 6,88% de desvalorização na ponta e 7,13% em relação às taxas médias mensais.
Em relação ao segmento flutuante, as principais ocorrências estiveram associadas tanto ao maior controle como à liberação de operações. Assim, o Banco Central alterou e consolidou num único documento, a Circular nº 2.677, de 10.4.96, o regulamento das contas em moeda nacional tituladas por não-residentes, objetivando maior controle sobre as movimentações. Esse documento exigiu a caracterização dessas contas e dos cheques utilizados nas movimentações, de forma a permitir pronta identificação, obrigando-as também ao cadastramento no Banco Central. Foi determinado o registro de operações de valor igual ou superior a R$ 10 mil, condicionando-as à apresentação de documentos comprobatórios que identifiquem depositante e beneficiário, origem e destinação dos recursos e natureza dos pagamentos. Tornou-se necessária, ainda, a existência de vínculo entre as instituições financeiras no exterior e instituições residentes depositárias dessas contas, seja por controle de capital ou por correspondência.
Respectivamente à desregulamentação desse segmento, a Circular nº 2.685, de 16.5.96, promoveu uma série de alterações concentradas na simplificação de procedimentos, aumento de limites operacionais, desobrigação de apresentação de documentos e inclusão de novas transações, como a autorização para saques via cartão magnético de moeda estrangeira no exterior por residentes e de moeda nacional no país por não-residentes.
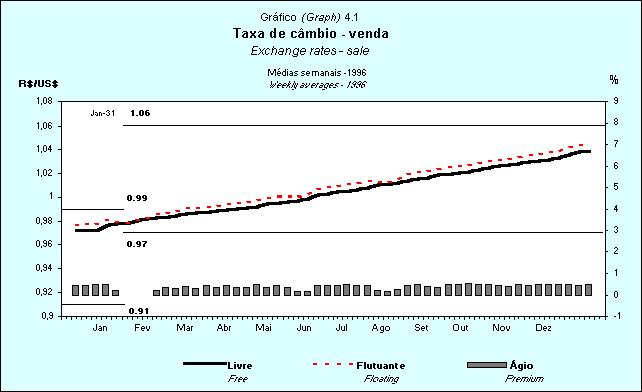
Apesar da busca de coordenação nas intervenções nos segmentos livre e flutuante, a amplitude do ágio entre os mercados foi maior em 1996, compreendendo limites de 0,10% em janeiro e 0,53% em setembro e dezembro, consideradas as taxas de final de mês. A taxa de venda do dólar atingiu R$ 1,0449 ao final de dezembro, equivalendo à desvalorização nominal de 7,17% ou de 7,25% em termos de taxas médias anuais.
Movimento de câmbio
Em 1996, o movimento de câmbio no segmento de taxas livres foi caracterizado por excesso de oferta de divisas, o que fez com que as intervenções do Banco Central visassem a sustentação do nível da taxa de câmbio. Houve predominância de ingressos líquidos relativos a operações de natureza financeira, significativamente maiores que as do ano precedente, destacando-se aqueles associados ao ingresso de empréstimos externos. A afluência desses recursos decorreu tanto do processo de estabilização econômica como da adoção pelo governo de medidas incentivadoras, como o alívio da carga fiscal sobre operações de prazo mais elevado. Paralelamente, aumentou-se o ônus sobre capitais de curto prazo.
A edição dessas medidas produziu reflexos evidentes sobre o movimento de câmbio no mês de março e outubro, causando déficit nas operações de mercado de capitais e recuperação do fluxo de empréstimos em moeda, respectivamente. Adicionalmente, foi confirmada, na segunda metade do ano, tendência de incremento nos aportes direcionados a empréstimos em moeda, com predominância desses fluxos sobre os relacionados a operações no mercado de capitais.
Em 1996, o movimento de câmbio gerado pelo comércio foi superavitário, embora inferior ao do ano precedente. No que se refere às contratações de exportação, o volume mensal das operações estabilizou-se em relação ao ano anterior, declinando ligeiramente no último trimestre do ano. As medidas de maior relevância ao setor exportador, editadas em setembro, não surtiram impacto sobre os movimentos subseqüentes, sendo, pelo contrário, observada redução dessas contratações em outubro e novembro, o que contribuiu para a ocorrência de movimentos deficitários nos respectivos meses. As contratações de importação se mantiveram no mesmo patamar do ano precedente, sendo observado ligeiro aquecimento no último trimestre.
Relativamente ao segmento flutuante, o fluxo líquido de divisas no mercado primário foi superavitário até o mês de abril, a partir do qual passou a exibir déficit, em virtude do crescimento das remessas financeiras. Esse comportamento foi influenciado pelo aumento do controle sobre as contas de moeda nacional pela Autoridade Monetária em abril, observando-se, simultaneamente, a elevação das saídas relativas às operações com instituições no exterior.
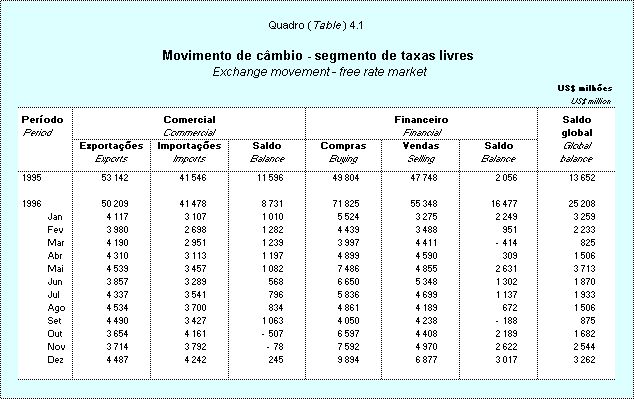
O movimento global de câmbio no segmento de taxas livres proporcionou superávit de US$ 25,2 bilhões, expressivamente superior ao ocorrido em 1995 (US$ 13,7 bilhões). O superávit das operações comerciais retraiu-se para US$ 8,7 bilhões relativamente a US$ 11,6 bilhões, refletindo o decréscimo nas contratações de exportação. As operações financeiras somaram superávit de US$ 16,5 bilhões, reflexo do aumento nos ingressos, representando significativa expansão em relação ao ano precedente, quando totalizou US$ 2,1 bilhões. Quanto ao segmento de taxas flutuantes, as operações primárias geraram déficit de US$ 1,4 bilhão, após superávit de US$ 2,1 bilhões ocorrido em 1995.
Balanço de pagamentos
Em 1996, a economia brasileira caracterizou-se por maior absorção de poupança externa, refletida no incremento do déficit do balanço de pagamentos em transações correntes. Outra circunstância importante foi a alteração no perfil do financiamento desse déficit, concentrado em capitais com prazos médios de amortização mais longos e investimentos estrangeiros diretos. Os ingressos líquidos de capitais a médio e longo prazos, no montante de US$ 28,7 bilhões, somados aos capitais de curto prazo e outros capitais resultaram em ingressos líquidos totais de capitais estrangeiros de US$ 32,4 bilhões, substancialmente maiores que o déficit de US$ 24,3 bilhões em transações correntes, gerando superávit global do balanço de pagamentos de US$ 8,6 bilhões.
Registrou-se significativo movimento de capitais para o país no primeiro semestre do ano. O resultado deficitário da conta corrente, de US$ 7,7 bilhões, foi financiado com folga, ocasionando a acumulação de US$ 8,2 bilhões em reservas internacionais. O segundo semestre de 1996 apresentou distribuição heterogênea entre os trimestres, em termos de balanço de pagamentos. O resultado do terceiro trimestre foi negativo em função, basicamente, da redução no ingresso de notes, substancialmente inferior ao do primeiro semestre. No período, a conta corrente foi financiada por haveres de curto prazo em poder da Autoridade Monetária no montante de US$ 1,1 bilhão. Esse desequilíbrio, todavia, revelou-se momentâneo, sendo sobrepujado pelo resultado do balanço de pagamentos do quarto trimestre, em que se registrou a recuperação da tendência de crescimento nos ingressos de capitais estrangeiros de médio e longo prazos.
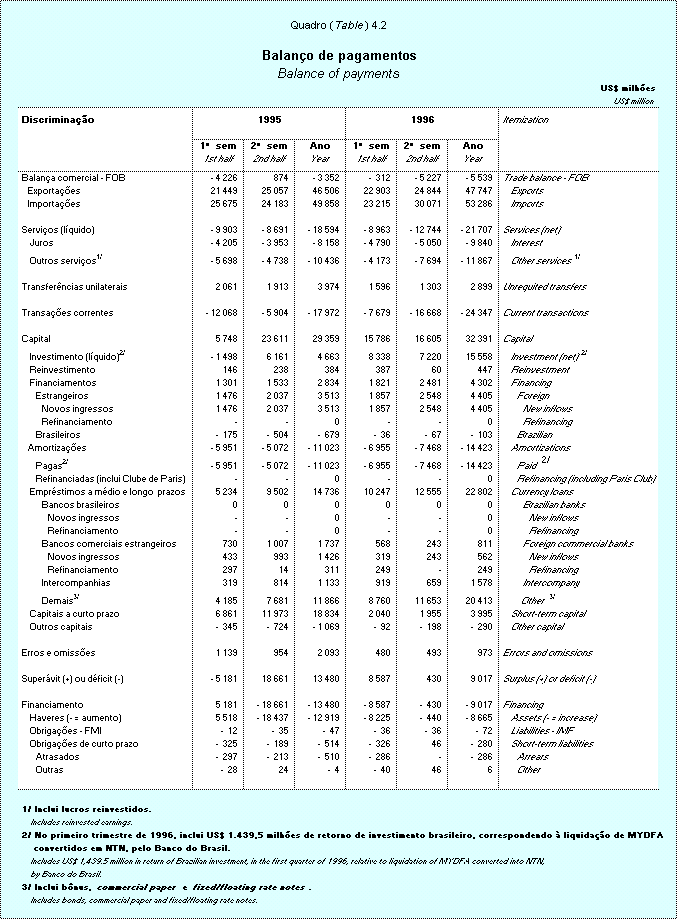
O papel da poupança externa na evolução do produto interno está refletido no déficit em transações correntes, cujos destaques aparecem tanto na forma de remessas líquidas de renda para o exterior quanto na forma de hiato de recursos, este último traduzido pelo déficit de bens e serviços não-fatores de produção, que totalizou US$ 13,4 bilhões, superando em 40,2% o valor de 1995. As remessas líquidas de renda para o exterior totalizaram US$ 11 bilhões, 30,1% superiores ao montante observado em 1995, em função, principalmente, de maiores transferências relativas a juros.
Reservas internacionais
Os fluxos de capitais apresentaram comportamentos diversos em resposta às mudanças ocorridas no cenário macroeconômico de 1996. A queda do diferencial entre as taxas de juros internas e externas motivou saída considerável de recursos pelo segmento flutuante, especialmente via depósitos pertencentes a não-residentes. Medidas que resultaram em controle mais efetivo sobre as movimentações dessas contas contribuíram, também, para o fluxo líquido negativo desse mercado. Contudo, a redução do diferencial de juros não afetou o segmento livre, por onde fluem, além de outros, os capitais de médio e longo prazos, de menor risco e, portanto, atraídos por condições mais estáveis da economia.
A trajetória de desvalorizações da taxa de câmbio, a queda da inflação e, principalmente, a expectativa de retomada do processo produtivo desenharam um cenário adequado ao ingresso de capitais, notadamente sob a forma de investimento estrangeiro direto. Deve-se considerar também as participações do capital estrangeiro no processo de privatização.
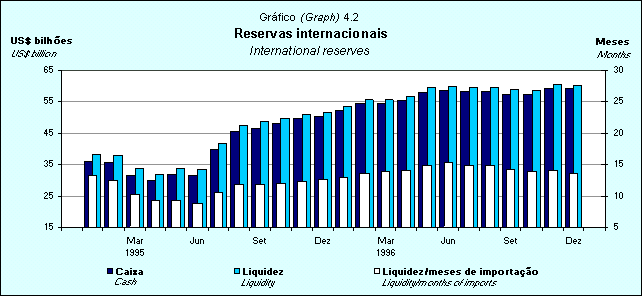
O resultado positivo das operações de câmbio cursadas no segmento livre mais que compensou o déficit das operações no segmento flutuante. Dadas as diretrizes da política cambial, dentre as quais destaca-se a não-formação de expectativas de desvalorização, o Banco Central pode absorver o excesso de oferta do segmento livre, suprir a demanda no flutuante e, descontados os pagamentos líquidos ao exterior, acumular reservas, no total de US$ 59 bilhões no conceito caixa e de US$ 60,1 bilhões no conceito de liquidez, equivalendo a acréscimos de US$ 8,6 bilhões e US$ 8,3 bilhões, respectivamente, às posições de dezembro do ano anterior.
Balança comercial
Em 1996, a balança comercial brasileira registrou saldo negativo de US$ 5,5 bilhões, o segundo déficit anual consecutivo, superior ao verificado no ano anterior, de US$ 3,4 bilhões. Esse aumento foi conseqüência da expansão de 6,9% nas importações, que totalizaram US$ 53,3 bilhões, comparativamente ao crescimento de 2,7% nas exportações, que se situaram em US$ 47,7 bilhões, cabendo registrar que ambos foram valores recordes.
O ano foi caracterizado por fases distintas no primeiro e segundo semestres. Enquanto na primeira metade do ano, a balança comercial esteve relativamente equilibrada, com crescimento de 6,8% nas exportações e queda de 9,6% nas importações, no segundo semestre, registraram-se declínios sucessivos nas exportações, devido ao maior direcionamento da produção para o mercado doméstico, além do fato de que, em 1996, não se repetiu a conjunção de fatores externos favoráveis observada no ano anterior. Paralelamente, a política monetária menos contracionista adotada desde meados de 1995 possibilitou a elevação do nível de atividade da economia, o que, aliado à maior facilidade de créditos, levou as importações a atingir valores médios mensais superiores a US$ 4,5 bilhões no segundo semestre.
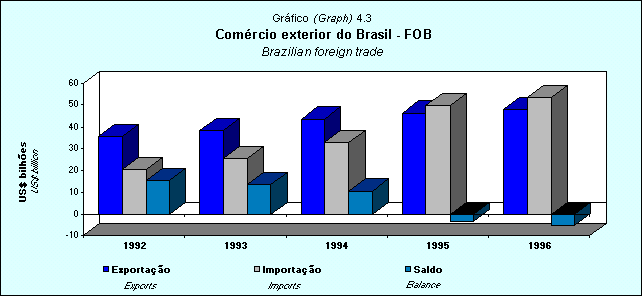
É importante observar que déficits comerciais são ocorrências naturais no processo de estabilização da economia, assim como a expansão de exportações é em geral precedida por um movimento de ampliação das importações. Daí a constatação de que as exportações, embora tenham registrado crescimento moderado, poderão vir a se beneficiar dos investimentos realizados pelo setor produtivo, consubstanciados na forma de maiores importações de bens de capital e bens para processamento, setores que apresentaram grande expansão em 1996. Também ocorre que o aumento das importações vem contribuindo significativamente para a estabilização de preços internos em vários setores da economia.
O total do intercâmbio comercial brasileiro alcançou US$ 101 bilhões, crescendo 4,8% em 1996 e praticamente duplicando em relação a 1990, ano em que se intensificou o processo de abertura comercial. A elevada taxa de incremento do comércio exterior nesse período deveu-se à forte corrente importadora, com vistas ao atendimento das necessidades de modernização da economia, do incentivo à concorrência, do aprimoramento da qualidade dos produtos, da redução dos custos para as empresas e dos preços para os consumidores. Assim, nos primeiros anos de abertura, houve grande aumento nas compras externas, culminando com a expansão de 51% em 1995. As importações aumentaram mais de 150% desde 1992, passando do patamar de US$ 20 bilhões para US$ 50 bilhões, crescimento que pode ser atribuído também à combinação da retirada de barreiras não-tarifárias com a diminuição da tarifa média, que caiu de 32% em 1990, para 14% em 1993, após a consolidação do cronograma de redução tarifária e, em seguida, para 12,6%, com a implementação do Mercosul. Os déficits comerciais verificados desde então, mudaram a conceituação de país altamente protecionista que o Brasil teve por muitos anos na comunidade internacional.
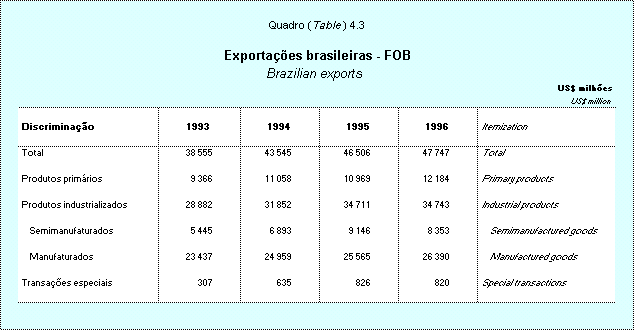
Até o mês de agosto, o déficit comercial havia acumulado US$ 937 milhões. No último quadrimestre do ano, entretanto, o desequilíbrio somou US$ 4,6 bilhões, em função tanto da sazonalidade como das compras extraordinárias de petróleo, trigo e algodão em bruto. Além disso, a conjuntura de preços internacionais em baixa, notadamente com respeito às commodities, desde o segundo trimestre, resultou em tendência anual declinante, diferentemente de 1995, quando alguns dos principais produtos semimanufaturados haviam apresentado significativa evolução nas cotações externas. Deve-se observar que sob certos aspectos a estrutura da pauta brasileira de exportações ainda se mostra carente de maior diversificação, englobando produtos com baixo valor agregado.
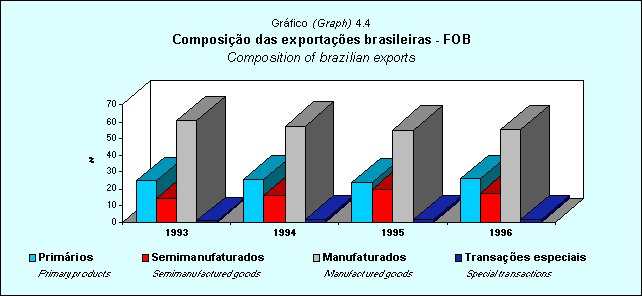
Nesse contexto, as exportações de produtos primários registraram incremento de 11,1%, elevando sua participação a 25,5% do total, com vendas de US$ 12 bilhões. O fator principal para o bom desempenho na comercialização de produtos primários foi a alta nos preços dos itens de maior peso no segmento, entre os quais farelo e grãos de soja, minério de ferro e fumo. Os produtos do complexo soja foram favorecidos pela quebra da safra dos Estados Unidos e pelo crescente aumento da demanda de grãos por parte da China, fatos que contribuíram para o aumento do preço do farelo, em 41%, e dos grãos, em 27%. Em termos de receita, registraram-se maiores ganhos com o farelo (36,5%) e grãos (32,1%), direcionados principalmente aos Países Baixos e à China, cabendo mencionar a expansão observada nas vendas para a Polônia.
O fumo teve sua cotação elevada em 21%, proporcionando receita de US$ 1 bilhão, com forte demanda dos principais mercados, especialmente o americano, que aumentou em 115% suas compras, seguido da Alemanha (35%) e do Reino Unido (36%). O minério de ferro obteve a segunda melhor posição entre os básicos, com US$ 2,7 bilhões, devido à elevação de 7% nos preços. Os principais compradores do produto foram Japão, Alemanha, Itália, Coréia do Sul e China. Cabe destacar ainda a receita de US$ 840 milhões com carne de frango, que registrou crescimento de 31% no volume embarcado, tendo sido importante a conquista dos novos mercados da Rússia e Irã, bem como a ampliação da presença no Japão, Arábia Saudita e Sudeste Asiático. A produção de frango tem-se destacado por sua eficiência, com o uso de tecnologias avançadas, as quais permitem manter preços competitivos e abrem espaço para a oferta de novos produtos. Há que se considerar a perspectiva de aumento nas exportações desse produto após a esperada abertura dos mercados, principalmente na União Européia. O Japão transformou-se no maior importador de carne de frango brasileira, preferindo adquirir o produto do Brasil, a produzi-lo internamente. Além disso, o Brasil fornece qualquer tipo de corte da ave, atendendo à crescente demanda gerada pelos dekasseguis, que vêm influenciando na mudança de hábitos do consumidor japonês. Também é importante registrar o incremento no consumo de carne de frango nos países desenvolvidos, após os problemas sanitários com o rebanho bovino na Europa.
A receita com as vendas de café em grão reduziu-se 12,8%, em decorrência da retração de 19% nas cotações internacionais, para um volume que se ampliou em 7,9%. Os principais destinos do produto brasileiro continuaram sendo: Estados Unidos, Alemanha, Itália e Japão. Registrou-se queda de 37,2% nas exportações de açúcar demerara, contrariamente ao ano anterior, quando o setor se beneficiou de quebra na safra indiana. As vendas de açúcar para os Estados Unidos caíram bastante em termos quantitativos. Sob a alegação de sua vantagem comparativa, o Brasil é o único país latino-americano sem direito à isenção tarifária de 0,625 dólar/libra concedida pelo Sistema Geral de Preferência americano.
As vendas de produtos semimanufaturados (US$ 8,3 bilhões), apesar de terem registrado o segundo maior valor histórico, reduziram-se 8,7%, refletindo o recuo dos preços das commodities (celulose, óleo de soja, alumínio em bruto e produtos de ferro e aço), motivado pelo pouco dinamismo econômico da maioria dos países da União Européia, que são grandes importadores dos semimanufaturados brasileiros. Um produto tradicional, como a celulose, registrou queda de 40,5% nos preços, não compensada, entretanto, pelo crescimento de 11% no volume embarcado, que totalizou 2,2 milhões de toneladas. Como resultado, as receitas cambiais com o produto caíram 34%. As exportações de celulose foram direcionadas em grande parte aos países asiáticos, que adquiriram 748 mil toneladas do produto, passando sua participação no mercado de 28% em 1995, para 33% em 1996. Enquanto isso, reduziu-se a participação relativa da União Européia na receita, de 39% em 1995, para 37% em 1996, embora o volume exportado tenha aumentado.
Relativamente ao óleo de soja, a queda observada derivou tanto dos preços baixos como do menor volume embarcado. Outros bens, entretanto, compensaram o decréscimo nos preços com maiores quantidades comercializadas, elevando as receitas, que chegaram a US$ 583 milhões com o ouro não-monetário, US$ 667 milhões com couros e peles e US$ 481 milhões nas vendas de ferro-ligas. É importante observar que as exportações de ouro não-monetário para o Reino Unido triplicaram em 1996. Em geral, as exportações desse produto, destinadas à confecção de jóias e adornos, foram facilitadas após a mudança constitucional de 1995, que permitiu tratar como empresa nacional as empresas estrangeiras. Tal fato, aliado à estabilidade dos preços, que praticamente estagnou o mercado paralelo do dólar, restringiu as vantagens obtidas no comércio de contrabando, aumentando as operações cursadas legalmente. Quanto ao açúcar cristal, a estabilização da oferta internacional contribuiu para a redução dos embarques em 5,1%, a preços que caíram, em média, 5,5%, destinando-se em especial à Rússia e ao Egito.
As exportações dos produtos manufaturados, apresentaram incremento de 3,2% (2,4% de 1995), elevando a participação a 55,3% do total, com receita de US$ 26,4 bilhões. Esse crescimento deveu-se principalmente a aumentos na quantidade exportada, especialmente com relação a suco de laranja, automóveis, computadores e máquinas e aparelhos agrícolas. Há que se considerar, ainda, que o aquecimento da atividade econômica gerou redirecionamento de excedentes exportáveis para o mercado interno, fato que de alguma maneira sobrelevam os resultados alcançados para as exportações. Alguns setores da indústria vêm-se reestruturando para a disputa de mercados em ambientes mais competitivos, impostos pela situação de livre comércio, como foi o caso das exportações de automóveis, cujas vendas totalizaram US$ 602 milhões, sendo mais da metade adquirida pela Argentina. O regime automotivo, implantado em 1995, tem facilitado o aporte de novos capitais e a conseqüente transformação da cadeia produtiva, tornando-a mais capaz tecnologicamente e apta a disputar mercados. Ainda no setor automobilístico, as vendas de motores a pistão chegaram a US$ 1 bilhão e as de autopeças a US$ 1,3 bilhão, ambas destinadas principalmente aos EUA e à Argentina. Constatou-se recuperação, também, nas vendas de calçados, após dois anos de queda provocada pela concorrência dos produtos originários da China que, ao serem colocados em grandes quantidades e a preços muito baixos, dominaram o mercado. O setor calçadista adaptou-se à nova situação, redirecionando os investimentos para uma faixa de produto mais qualificada, ainda não atingida pelos chineses, o que permitiu elevação de 10% nas exportações em 1996. As exportações de aviões obtiveram receita de US$ 284 milhões, impulsionadas após a privatização da Embraer, que redefiniu sua estratégia de vendas, ampliando o mercado. Merecem destaque, ainda, as vendas de computadores, com valor de US$ 259 milhões, significando aumento de 46,3%.
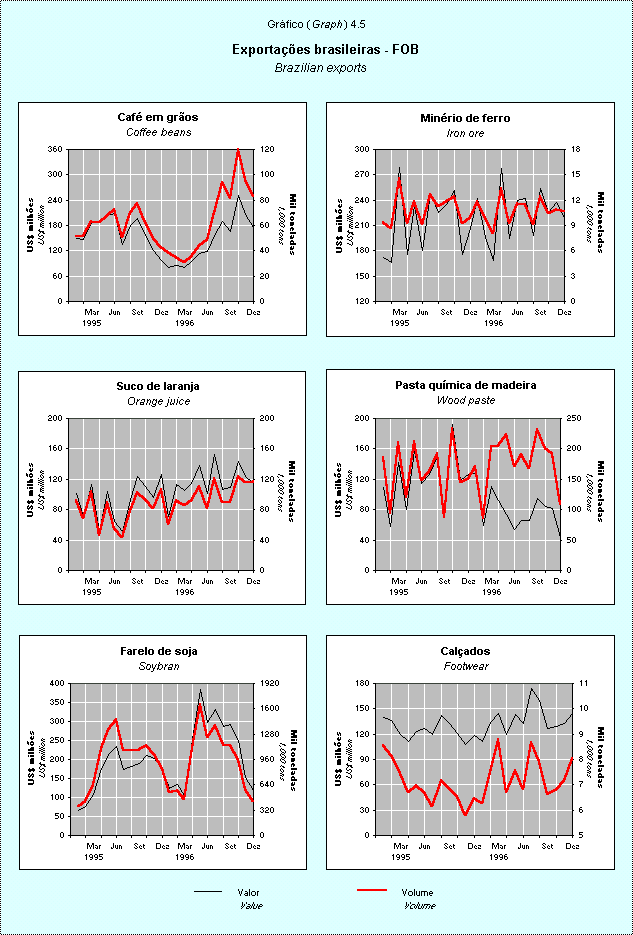
Outro produto com participação significativa dentre os manufaturados foi o suco de laranja, que vendeu 26% a mais, devido ao incremento de 22,8% nos embarques, resultando em exportações de US$ 1,4 bilhão, tendo como principais mercados os Países Baixos, Bélgica-Luxemburgo e Estados Unidos. Observe-se que, na safra anterior, a colheita da laranja havia atrasado em São Paulo em função de fatores climáticos adversos, os quais não se repetiram em 1996. Numa conjuntura de preços internacionais favoráveis, o desempenho na comercialização do produto poderia ter sido melhor, não fossem as barreiras comerciais, que têm levado o país a concorrer em desvantagem com o México, Caribe e países do Pacto Andino. Cabe ressaltar, ainda, o decréscimo verificado nas exportações de papel, cuja queda de US$ 208 milhões na receita aconteceu em função das baixas cotações, apesar de o volume comercializado ter crescido no decorrer do ano.
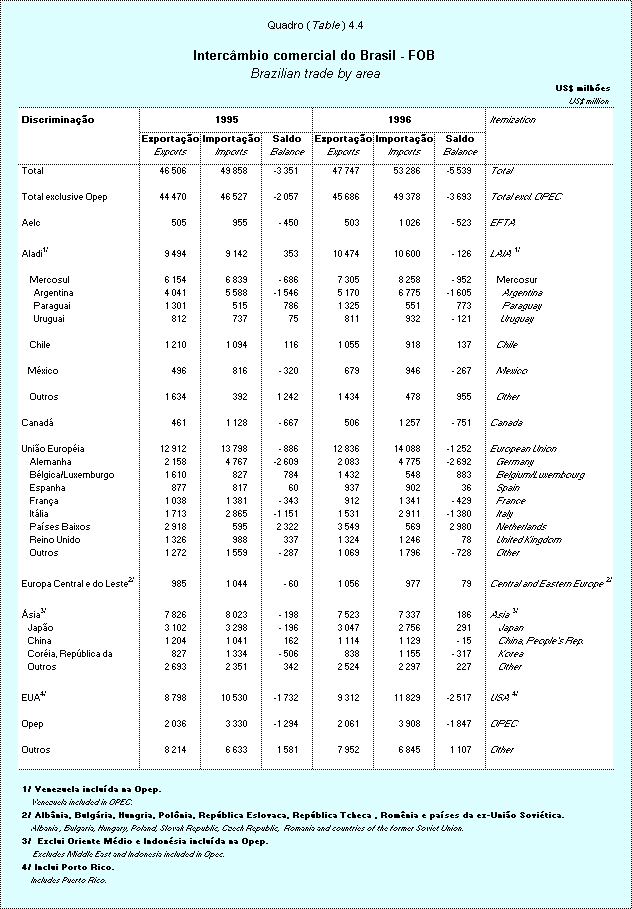
Em termos de mercados compradores, a União Européia permaneceu como o principal destino dos produtos brasileiros, apesar da queda de 0,6% em função, dentre outros fatores, da desaceleração de atividade em algumas das principais economias do bloco. As exportações para os Países Baixos cresceram 21,6%, em decorrência de maiores vendas de soja, alumínio e suco de laranja. Foram verificados aumentos também para a Espanha e Irlanda, contrariamente às quedas observadas para os demais países.
O grupamento de maior relevância continua sendo o Mercosul, tendo em vista a dinâmica da integração econômica regional. O perfil das exportações brasileiras tem-se concentrado no setor de automóveis, principalmente para a Argentina, com destaque para autopeças, veículos de carga e motores de pistão. Sobressaíram-se as exportações de pneumáticos e aparelhos elétricos destinados ao Paraguai, e produtos do setor automobilístico e açúcar cristal ao Uruguai.
Os Estados Unidos, principal parceiro individual do país, aumentaram suas compras, atingindo US$ 9,3 bilhões em 1996. Foram importantes as vendas de fumo em folhas, suco de laranja, calçados e semimanufaturados de ferro e aço. Em sentido contrário, no entanto, o bloco asiático registrou queda de 4,6%, conseqüência de menores vendas para a China e o Japão. Com este último, considerado um dos países mais protecionistas, o Brasil conseguiu superávit, em função das maiores exportações de produtos primários e semimanufaturados.
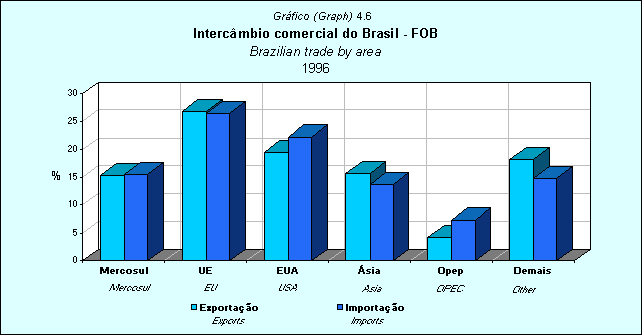
É importante, ademais, ressaltar o avanço das exportações para o México, graças à sua rápida recuperação econômica, após o ajuste resultante da crise cambial de 1994, destacando-se produtos de ferro e aço.
No âmbito das importações, em 1996, as facilidades de crédito contribuíram para expansão em todos os itens quanto à categoria de uso, exceto bens de consumo duráveis, cuja queda pode ser atribuída ao aumento das alíquotas do imposto de importação de automóveis aliado às elevadas taxas de juros, que estariam restringindo a procura por bens de valor elevado. As compras de combustíveis e lubrificantes apresentaram notável expansão, registrando-se que o aumento nos preços do petróleo, conjugado com maior demanda interna, intensificada no segundo semestre, e a decisão da Petrobras de elevar os níveis de estoque, levaram a um crescimento de 19,4% nas importações, cujo total alcançou US$ 6,2 bilhões.
As aquisições de bens de capital, apesar de terem apresentado desaceleração ao longo do ano, refletiram a tendência de modernização e expansão da capacidade produtiva após a abertura da economia. Desse modo, experimentaram acréscimo de 12,1%, com o valor total de US$ 12,7 bilhões, destacando-se as compras de máquinas e aparelhos mecânicos, com US$ 8,8 bilhões. O processo de modernização do parque industrial, determinado pelo investimento em máquinas e equipamentos importados, foi mais intenso nos setores eletroeletrônico e de material de transporte.
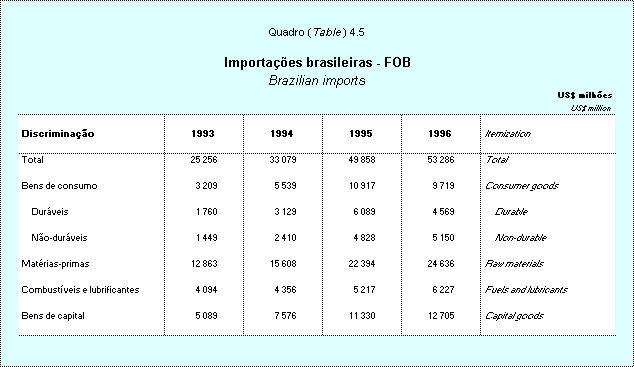
As compras de matérias-primas e produtos intermediários alcançaram US 24,6 bilhões, com alta de 10%, significando 46,2% do total importado pelo país em 1996. Esse grupo de produtos é bastante influenciado pela atividade econômica, cujo aquecimento acelerou o volume de compras na segunda metade do ano. As importações de bens de consumo retraíram-se 11% em decorrência da menor demanda pelos bens duráveis. Quanto aos não-duráveis, foram demandados em mais 6,7%, devido ao aumento de 57,3% na procura dos produtos farmacêuticos, enquanto as compras externas de brinquedos retraíram-se 11,9%, em decorrência da aplicação de medidas de salvaguarda.
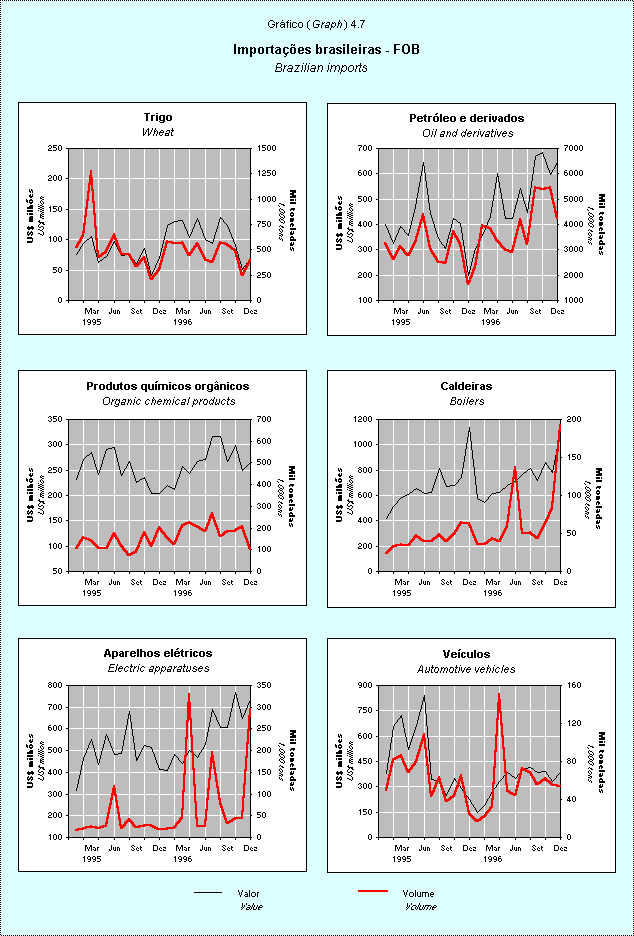
Analisando-se a origem das importações brasileiras em 1996, constata-se crescimento generalizado, com exceção daqueles provenientes do bloco asiático, cuja queda de 8,6% foi relativa, principalmente, ao comércio com Japão e Coréia, que apresentou retração de 16,4% e 13,4%, respectivamente. As aquisições aos Estados Unidos somaram US$ 11,8 bilhões, expandindo-se 12,3%. Com o Mercosul, o dispêndio atingiu US$ 8,3 bilhões, significando acréscimo de 20,7%, em função de maiores compras à Argentina, que passou a ser o maior fornecedor de petróleo para o Brasil, superando inclusive a Arábia Saudita e respondendo por 27% do total das importações brasileiras do produto. A mudança deve-se tanto à maior necessidade de comercialização intra Mercosul, como ao fato de o preço do frete ser economicamente mais favorável. Foram também importantes as aquisições de automóveis e peças, filé de merluza e produtos agrícolas, essencialmente trigo, da Argentina; arroz, leite em pó e malte, do Uruguai; e soja e algodão, do Paraguai.
Serviços
Os pagamentos de juros ao exterior totalizaram US$ 12,8 bilhões, concentrados em pagamentos relativos a bônus públicos (US$ 3,1 bilhões) e privados (US$ 0,1 bilhão), bancos (US$ 2,4 bilhões), notes (US$ 2,7 bilhões) e Clube de Paris (US$ 1,7 bilhão). As remessas líquidas de lucros e dividendos ao exterior apresentaram decréscimo de 8,4%, totalizando US$ 2,4 bilhões. Os ativos externos brasileiros como investimentos, reservas internacionais, empréstimos, financiamentos e capitais de curto prazo, geraram ingressos de renda no país no valor de US$ 4,4 bilhões, com crescimento de 29% sobre o ano anterior, destacando-se as transferências para o país relativas a lucros e dividendos, que apresentaram elevação de 61,1%. Os gastos governamentais líquidos registraram redução de 18,9%, como resultado tanto do incremento de receita como do decréscimo de despesa, totalizando US$ 275 milhões. As despesas líquidas de seguros reduziram-se 49,2%, chegando a US$ 62 milhões, em função do acréscimo de receitas, concentradas no recebimento de indenizações de sinistros.
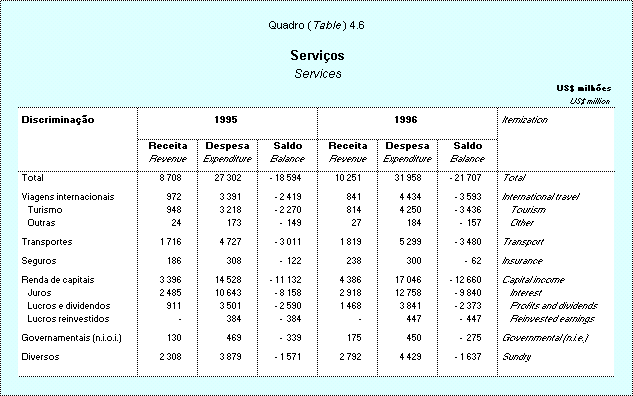
As despesas líquidas com viagens internacionais totalizaram US$ 3,6 bilhões, valor 48,5% superior ao registrado em 1995, representando, contudo, crescimento menor que o apresentado naquele período relativamente a 1994 (104,8%). A evolução mais expressiva dessa despesa é observada a partir da vigência do Plano Real, acentuando-se em 1995. O aumento de gastos de brasileiros no exterior, a partir de então, associa-se à taxa de câmbio mais favorável, ao incremento na oferta de pacotes turísticos, destacadamente os de baixo custo, e às formas de financiamento de gastos, ampliando de forma substancial um mercado consumidor antes restrito a uma parcela menor da população. Os pagamentos ao exterior totalizaram US$ 4,4 bilhões, dos quais 67% referentes à utilização de cartões de crédito. Os gastos totais com negócios no exterior totalizaram US$ 153 milhões. As receitas de viagens internacionais alcançaram US$ 841 milhões, dos quais US$ 814 milhões relativos a gastos de turistas estrangeiros no Brasil. As despesas líquidas com transportes, relacionadas à evolução da corrente de comércio entre o país e o exterior, totalizaram US$ 3,5 bilhões, sendo US$ 2 bilhões referentes a fretes e US$ 1,5 bilhão referente a outros itens de transportes.
Transferências unilaterais
Os ingressos líquidos de transferências unilaterais totalizaram US$ 2,9 bilhões, reduzindo-se em relação ao ano precedente, em razão de menores ingressos relativos à manutenção de residentes e disponibilidade em moeda estrangeira.
Movimento de capitais
O movimento de capitais, em 1996, concentrou-se em ingressos de recursos a longo prazo, evidenciando a mudança de perfil dos capitais dirigidos ao país. O expressivo aumento de investimentos estrangeiros líquidos, tanto em participação direta quanto em carteiras de investimento, refletiu a percepção, por parte do mercado internacional, de conjuntura de menor risco para o capital estrangeiro. O aumento na relação entre investimentos estrangeiros líquidos, incluídos reinvestimentos, e o déficit em transações correntes avançou de 36,8% em 1995, para 65,4% em 1996. Os investimentos diretos líquidos, incluídas as reinversões, totalizaram US$ 9,9 bilhões, superiores em 129% aos valores de 1995, enquanto os investimentos líquidos em portfólio elevaram-se 163%, totalizando US$ 6 bilhões.
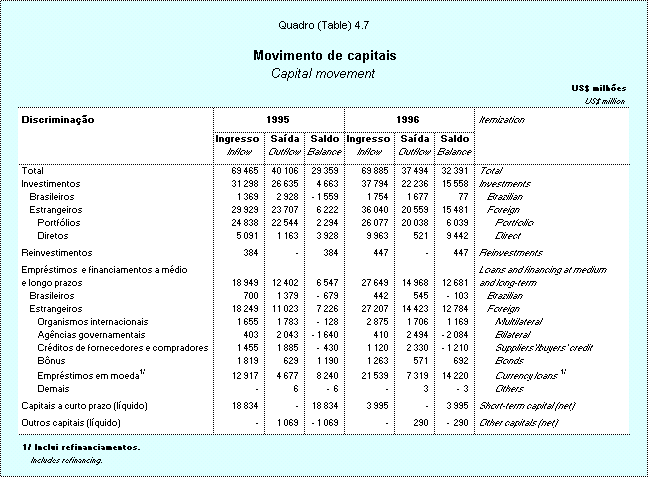
A captação líquida via empréstimos líquidos em moeda a médio e longo prazos foi bastante expressiva, totalizando US$ 14,9 bilhões. No entanto, o desempenho dos financiamentos ficou ofuscado pelo pagamento de amortizações, US$ 2,2 bilhões superiores aos ingressos. A captação líquida total ficou, assim, em US$ 12,7 bilhões.
Os ingressos líquidos relativos a aplicações em notes totalizaram US$ 14,7 bilhões, com crescimento de 120% em relação a 1995. Os empréstimos na modalidade intercompanhias, que representam a concessão de crédito entre matrizes e filiais, também registraram considerável aumento, totalizando liquidamente US$ 1,2 bilhão, e as captações líquidas por meio de commercial papers e bônus totalizaram, respectivamente, US$ 330 milhões e US$ 692 milhões. O resultado líquido de empréstimos a médio e longo prazos com bancos estrangeiros foi deficitário em US$ 2,8 bilhões.
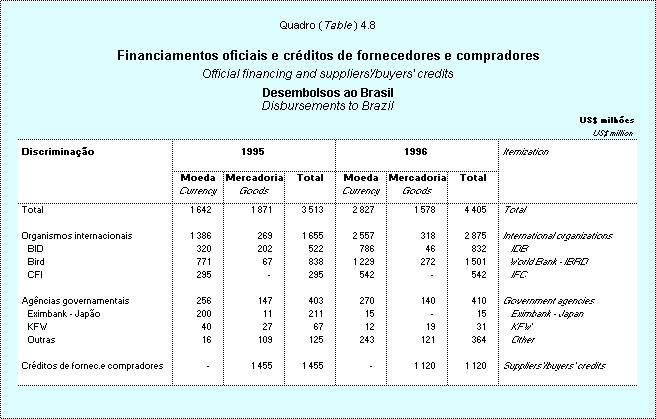
Os organismos internacionais desembolsaram liquidamente US$ 1,2 bilhão, destacando-se desembolsos de US$ 2 bilhões do Bird, revertendo o sentido do fluxo líquido observado em anos recentes. As transferências líquidas de capitais a agências governamentais concentraram-se em amortizações ao Clube de Paris, no montante de US$ 2,1 bilhões. As amortizações de créditos de fornecedores e compradores totalizaram US$ 2,3 bilhões, superando em US$ 1,2 bilhão os novos créditos concedidos a residentes no país.
Os ingressos de capitais estrangeiros de curto prazo, no montante de US$ 4 bilhões, registraram acentuada queda relativamente a 1995. A redução no financiamento de curto prazo foi compensada pelo incremento em ingressos de capitais de médio e longo prazos.
Endividamento externo
Em março, o governo concluiu a renegociação de débitos não contemplados no acordo realizado nos moldes do Plano Brady. A dívida com o Banco do Brasil, no valor de US$ 1,4 bilhão, foi trocada por Notas do Tesouro Nacional (NTN-N), que terão correção cambial e juros de 6% ao ano. Os juros em atraso foram acertados mediante pagamento de US$ 196,9 milhões em EI-Bonds, para os atrasados até 15.4.94 e, de US$ 44,2 milhões em dinheiro, para os atrasos após essa data. A família Dart recebeu US$ 25,3 milhões de juros vencidos após 15 de abril de 1994, enquanto a parcela de juros vencida até 15 de abril, no valor de US$ 52,3 milhões, foi trocada por EI-Bonds. Após o acerto efetuado com o Brasil, a família Dart promoveu a transferência de seus créditos, no valor de US$ 1,3 bilhão, para uma empresa associada a instituição financeira. Também, em abril, foi estabelecido que as dívidas do setor público, as quais já tinham sido objeto de refinanciamento junto a credores estrangeiros, seriam financiadas pela União nos moldes do Plano Brady.
Em 1996, a República Federativa do Brasil reafirmou-se como tomador de recursos no mercado internacional, realizando várias emissões de bônus. Assim, no primeiro semestre foram feitas diversas colocações: 30 bilhões de ienes em março, à taxa de 5,5% ao ano e prazo de 5 anos; 12 bilhões de escudos em maio, tendo como taxa de juros a Libor mais 240 pontos básicos e prazo de 3 anos; e 100 milhões de libras em junho, com vencimento em 1999 e cupom de 9,75% ao ano. No segundo semestre ocorreu emissão do global bonds de 5 anos, no valor de
US$ 750 milhões e spread de 265 pontos básicos acima da taxa de retorno dos títulos do Tesouro americano de igual prazo. Deve-se ressaltar que as condições desses papéis foram significativamente melhores que as prevalecentes para as primeiras colocações realizadas pelo país, quando o spread situava-se em torno de 400 pontos básicos para um prazo de 2 ou 3 anos.
Dívida externa total
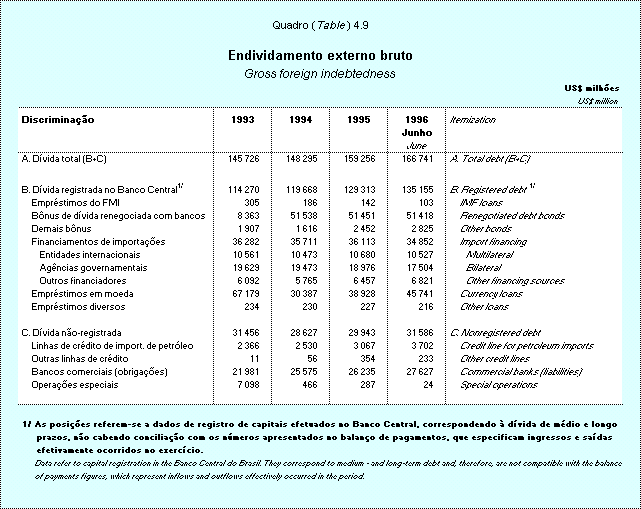
A dívida externa total, em junho de 1996, alcançou US$ 166,7 bilhões, correspondendo a um crescimento de 4,7% em relação a dezembro de 1995. A dívida registrada aumentou 4,5%, totalizando US$ 135,1 bilhões, enquanto a dívida não-registrada somou US$ 31,6 bilhões, com acréscimo de 5,5% comparativamente à posição de dezembro de 1995.
A expansão da dívida registrada no primeiro semestre do ano, em função do ingresso de recursos com a colocação de títulos no mercado financeiro internacional, foi parcialmente neutralizada pelos efeitos da valorização do dólar norte-americano em relação às moedas dos países industrializados, o que levou à redução de aproximadamente US$ 1,2 bilhão na dívida denominada em outras moedas. Quanto à dívida de curto prazo, o aumento se deveu, basicamente, ao crescimento de US$ 1,4 bilhão nas obrigações dos bancos comerciais.
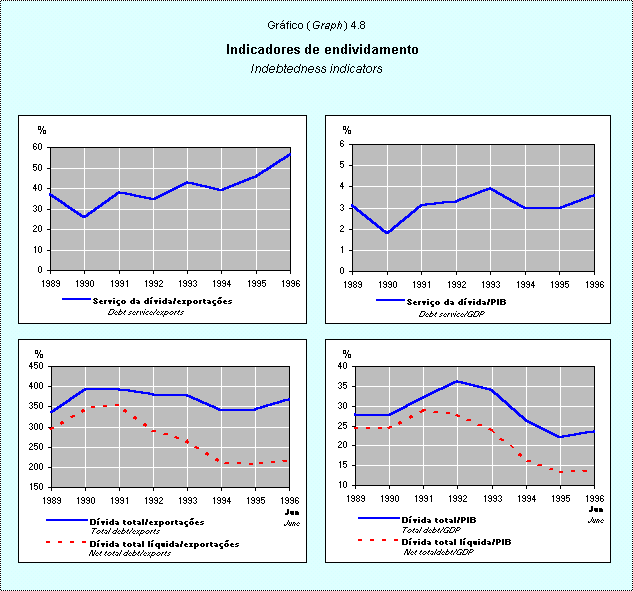
Os indicadores da dívida externa, que relacionam dívida total/exportações e dívida total/PIB, passaram de 342% e 22,2%, respectivamente, em dezembro de 1995, para 348% e 23,1% em junho de 1996, conseqüência do maior crescimento observado na dívida externa, comparativamente às exportações e ao PIB. Todavia, o acréscimo nas reservas internacionais promoveu melhora nas relações dívida total líquida/exportações e dívida total líquida/PIB, que alcançaram 198% e 13,2%, contra 207% e 13,4% ao final de 1995. Por outro lado, o aumento da dívida externa, que foi devido, principalmente, às novas colocações de títulos no mercado internacional, teve como conseqüência uma expansão nas despesas com o serviço da dívida, acarretando elevação nas relações serviço da dívida/exportações (47,7%, contra 46,1% em 1995) e serviço da dívida/PIB (3,2%, contra 3% em 1995).
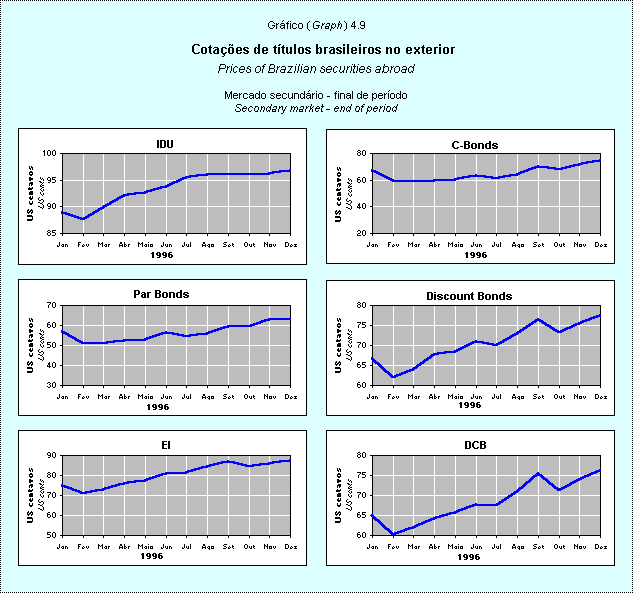
O ano de 1996 foi caracterizado pela valorização no mercado internacional de todos os títulos da dívida externa, reflexo da expectativa de manutenção dos níveis das taxas de juros americanas. Embora as taxas de juros dos títulos de 30 anos do Tesouro americano tenham apresentado tendência ascendente nos primeiros oito meses do ano, atingindo o maior nível em agosto, essas taxas situaram-se em patamar bem inferior ao do início de 1995, o que pode explicar, em parte, a não-ocorrência de desvalorização dos títulos, cujas cotações registraram quedas apenas no mês de julho, perda recuperada no mês imediatamente posterior.
Também contribuiu para o aumento das cotações dos títulos brasileiros no mercado secundário a credibilidade do país perante a comunidade internacional, tendo em vista os resultados obtidos pelo plano de estabilização. Considerando-se as cotações de final de dezembro de 1996, comparativamente às observadas no mesmo período do ano precedente, os maiores aumentos estiveram relacionados ao Bônus de Conversão (34%), Bônus de Capitalização (30,1%) e Bônus de Juros Atrasados (27,7%).
Dívida registrada
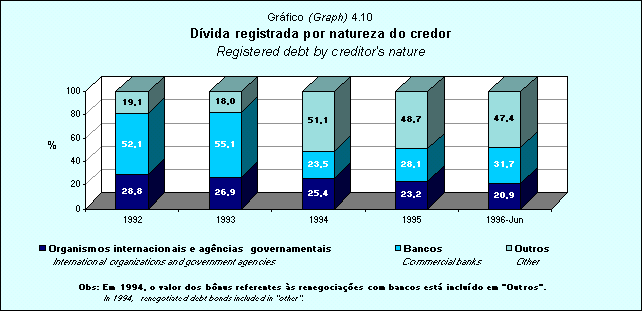
No que se refere à dívida de médio e longo prazos, em junho de 1996, verificou-se decréscimo na participação dos compromissos com organismos internacionais e agências governamentais, que passaram, respectivamente, de 8,2% e 14,7% para 7,9% e 13%, em função, basicamente, do maior crescimento das captações de empréstimos em moeda. Do total da dívida com organismos, 54,6% corresponderam aos débitos com o Banco Mundial (Bird) enquanto 35,4% eram devidos ao Banco Interamericano de Desenvolvimento (BID). A dívida com o Clube de Paris correspondeu a 83,5% do total dos compromissos com agências.
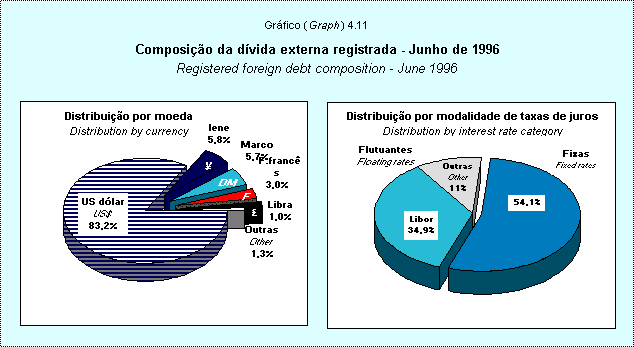
A participação da dívida em empréstimos em moeda cresceu de 30,1% em dezembro de 1995, para 33,8% em junho de 1996, o que se justifica pela expressiva colocação de títulos brasileiros no mercado internacional. Apesar das emissões de bônus efetuadas pelo Tesouro Nacional no primeiro semestre de 1996, é importante ressaltar, todavia, que o saldo da dívida em bônus registrou crescimento de apenas US$ 373 milhões, o que mostra que a maior parte das emissões foi realizada na forma de notes. O saldo dos créditos de suppliers e buyers registrou crescimento de 5,6% em relação ao final de 1995, mantendo a mesma participação no total da dívida.
Em junho de 1996, a parcela da dívida contratada a taxas fixas correspondeu a 54,1%, enquanto 45,9% tinham taxas flutuantes como referência, dos quais 34,9% eram débitos vinculados à Libor. Quanto à composição da dívida por moeda, as parcelas da dívida em dólar norte-americano, iene e marco alemão registraram participação idêntica a dezembro de 1995, situando-se em 83,2%, 5,8% e 5,7%, respectivamente.
A dívida externa registrada de responsabilidade do setor público alcançou US$ 93,7 bilhões, com redução de 1,5% em relação a dezembro de 1995. Os débitos contratados diretamente corresponderam a 88% do total, situando-se em US$ 82,5 bilhões, e o restante foi avalizado principalmente pelo governo federal, o qual respondeu por 79,8% da dívida externa pública registrada, enquanto o endividamento do conjunto das autarquias, empresas públicas e sociedades de economia mista representou 17,2%.
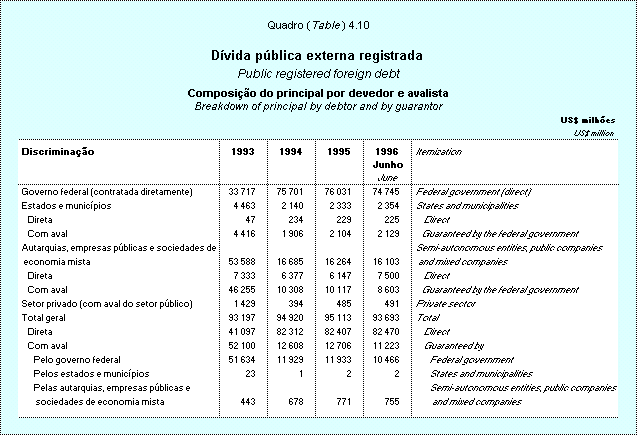
A dívida do setor público não-financeiro, exclusive Petrobras e Vale do Rio Doce, totalizou US$ 84,7 bilhões, com decréscimo de 2,8% em relação a dezembro de 1995. Esse comportamento reflete, em parte, a valorização do dólar norte-americano, uma vez que grande parte dos débitos denominados em outras moedas constitue-se em dívida do setor público. O montante de bônus relacionado às dívidas originárias de bancos manteve-se ao nível de dezembro de 1995 (US$ 51,4 bilhões), enquanto os débitos devidos aos bancos comerciais atingiram US$ 5,2 bilhões, com decréscimo de 15%, reflexo do cancelamento da dívida em MYDFA do Banco do Brasil e, também, do fato de que grande parte das colocações de títulos, exclusive bônus, foi realizada pelo setor privado. A dívida junto às instituições não-bancárias alcançou US$ 28,2 bilhões, sendo que US$ 16,8 bilhões referiam-se aos créditos de agências governamentais, incluindo Clube de Paris, e
US$ 8,5 bilhões aos organismos internacionais.
Dívida não-registrada
A dívida não-registrada apresentou elevação no primeiro semestre de 1996, em função, basicamente, do crescimento verificado nas linhas de crédito destinadas ao comércio exterior, uma vez que as obrigações dos bancos comerciais, que são formadas em grande parte desses créditos, cresceram 5,3%, enquanto os débitos da Petrobras para financiamento das importações de petróleo também registraram expressivo aumento (20,7%).
Transferências líquidas de recursos ao exterior
Em 1996, as entradas de recursos externos compensaram os pagamentos de juros e amortizações, praticamente não se observando transferência líquida de recursos do Brasil para o exterior. Os desembolsos cresceram 50%, reflexo das maiores colocações de títulos no mercado internacional, tendo em vista as condições favoráveis. Quanto ao serviço da dívida, houve crescimento de 25,8%, atingindo US$ 27 bilhões, com as maiores remessas estando relacionadas aos compromissos devidos a bancos, Clube de Paris e àqueles decorrentes das novas emissões de papéis.
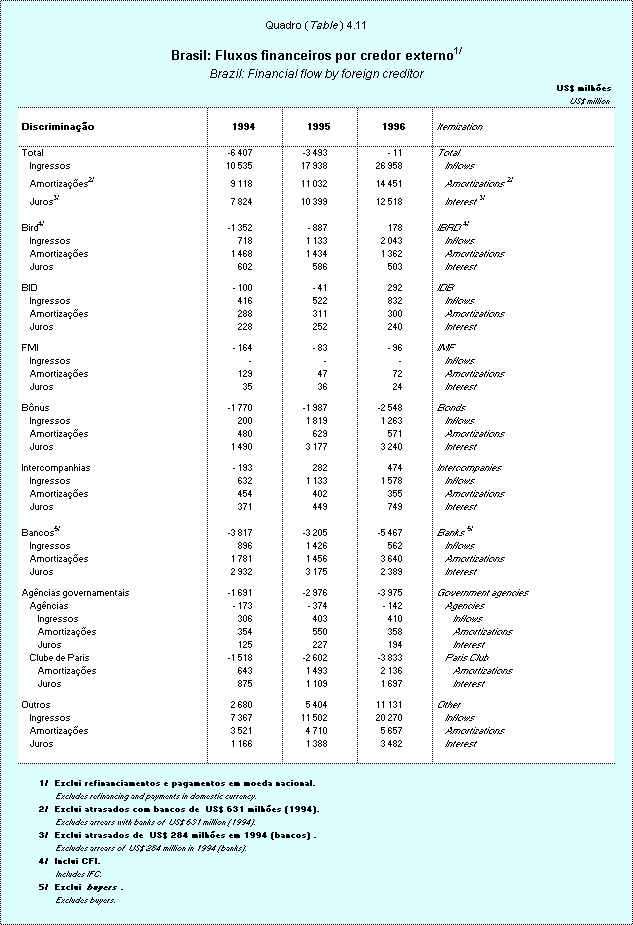
Os pagamentos de principal mais expressivos foram relativos a suppliers, buyers e títulos (US$ 5,7 bilhões), bancos (US$ 3,6 bilhões) e Clube de Paris (US$ 2,1 bilhões). Os maiores ingressos originaram-se da colocação de títulos no mercado externo, exclusive bônus, que se situaram em US$ 18,2 bilhões, seguindo-se aqueles resultantes de financiamentos concedidos pelo Banco Mundial (US$ 2 bilhões) e de empréstimos intercompanhias (US$ 1,6 bilhão). Cabe ressaltar ainda que os bancos comerciais e as agências governamentais mantiveram-se, em 1996, como os principais receptores líquidos de recursos brasileiros, tendo sido remetidos US$ 5,5 bilhões aos bancos e US$ 4 bilhões às agências, aí incluídos os pagamentos ao Clube de Paris.